Цифровая Мультикарта ВТБ
 Для покупок в интернете, при проведении платежей онлайн и транзакциях в обычных магазинах пользоваться основной пластиковой картой небезопасно. Лучше оформить «запасную» карточку с минимальным балансом, регулярно пополняя ее – даже если платежные реквизиты будут скомпрометированы, злоумышленники не смогут похитить все средства. Как раз для безопасных платежей и выпущена цифровая Мультикарта от ВТБ. Ее легко оформить, не выходя из дома, пользование полностью бесплатное, при этом стандартные условия программы лояльности продолжают работать – бонусы поступают на счет.
Содержание:
Условия обслуживания для держателей
Моментальная карточка доступна только клиентам банка, подключившимся к личному кабинету. Ключевым преимуществом дебетовой цифровой карты являются выгодные условия для держателей:
- стоимость обслуживания – 0 руб.;
- валюта – рубли, евро, доллары;
- переводы – без комиссии при сумме покупок от 75 тыс. руб. в месяц;
- выпуск дополнительных карт – бесплатно до 3 шт. с привязкой к одному счету;
- держатель является участником программы «бонус»;
- расширенный пакет push-извещений «Карты+» подключат без доплат.
Электронная карта выпускается только при наличии дебетовой (пластиковой) Мультикарты и подключенного пакета услуг от банка. Даже если старый пластик утерян или у него закончился срок действия, ВТБ не откажет в выпуске цифрового продукта.
Как оформить цифровую Мультикарту ВТБ?
Получить цифровую карту можно дистанционно – посещение отделения не требуется. Главное, чтобы у клиента был доступ в ВТБ-Онлайн (на сайте либо в приложении). Для оформления необходимо:
- Авторизоваться в личном кабинете.
- Выбрать текущий (дебетовый, а не кредитный) счет, к которому хотите привязать карту.
- Заказать выпуск электронной карточки и подтвердить операцию.
- Установить ПИН-код – тоже через интернет-банк.
- Добавить виртуальный пластик в программу «Кошелек PAY».
Никакие документы для оформления не требуются – договор заключается автоматически в режиме 24/7 без участия специалиста. Цифровая Мультикарта привязана к тому же счету, что и основной пластик, поэтому баланс у них будет единым. В целях безопасности привязывать карту лучше к новому счету, бесплатно открыв его через интернет-банк.
Как пользоваться виртуальной карточкой и получать реальные бонусы?
Бонусные баллы, которые в дальнейшем легко обменять на рубли, начисляются по стандартным условиям программы лояльности. Опцию выбирает сам клиент – доступно 6 вариантов, включая кэшбэк до 4% от ВТБ и до 15% от партнеров. С помощью карточки можно:
- оплатить любые покупки в интернет-магазинах;
- перевести деньги родственникам и знакомым;
- купить товары в торговых точках (нужен телефон либо часы с NFC);
- в личном кабинете внести средства на счет оператора связи, за интернет, услуги ЖКХ.
Чтобы узнать реквизиты карты, необходимо в ВТБ-Онлайн выбрать Мультикарту, нажать «Показать номер», после чего клиент получит срок действия и CVV-код. Указанные данные нельзя сообщать третьим лицам, включая работников финансового учреждения. Реквизиты нужны для оплаты покупок в интернете – их следует вводить только на проверенных и надежных сайтах.
Преимущества и недостатки

Виртуальная карта – неплохое дополнение к привычному пластику, которое особенно необходимо людям, регулярно совершающим онлайн-платежи и переводы. Достоинств у карты, действительно, много:
- выпуск за 1 минуту без посещения отделения;
- работает программа лояльности, в т.ч. для покупок в интернете;
- бесплатное обслуживание;
- не нужно платить за push-уведомления даже в расширенном пакете;
- можно выпустить неограниченное количество карт;
- работает в РФ и за границей.
Хотя формально продукт является бесплатным, выпуск возможен только для держателей дебетовой «Мультикарты». Соответственно, придется тратить не меньше 5 000 руб. ежемесячно, чтобы избежать списания комиссии за обслуживание в размере 249 руб. Максимальные же бонусы клиент получит лишь при совокупных тратах от 75 000 руб. в месяц.
Заключение
Цифровая карта ВТБ, по сути, ничем не отличается от традиционного финансового инструмента. Основная особенность – отсутствие физического пластика, поэтому для оплаты покупок нужен современный смартфон либо полные реквизиты (номер, срок действия, CVV). Бесплатная выдача, моментальное оформление, удобное использование – главные аргументы в пользу этого продукта. Правда, предложение доступно только для действующих клиентов банка с подключенным пакетом «Мультикарты», сторонние пользователи не смогут заключить договор на выпуск электронного средства платежей.
Виртуальная карта ВТБ: как оформить и пользоваться в 2023 году
Раньше дебетовые карты были исключительно пластиковыми, но сегодня возможности их обладателей расширились благодаря высоким технологиям.
Цифровая банковская карта необходима для совершения электронных платежей в интернете. С помощью виртуальной карты ВТБ можно совершать переводы, оплачивать покупки в обычных магазинах в которых имеются кассовые аппараты оснащённые технологией NFC(бесконтактные платежи).

Условия виртуальной банковской карты ВТБ
По своим возможностям она не отличается от классической мультикарты.
Карта выпускается в платёжной системе Visa, Мир, Mastercard. Это даёт клиентам совершать покупки в интернет по всему миру. Выпуск и обслуживание — 0 рублей. Карта выпускается моментально. Кэшбэк на все покупки совершённых по виртуальной карте составляет до 1.5% и до 20 % у партнёров банка. Если у Вас есть накопительный счёт в ВТБ в этом случае в первые 6 месяцев Вы будете получать доход до 7 % при сумме на счету до 1 000 000 рублей и после 6 месяцев 4% если сумма более 1 000 000 рублей.
Кроме того на карту распространяется стандартная бонусная программа банка. В программе Вы можете выбрать любую опцию и подключить к своему цифровому продукту.
Опции программы:
- Экономлю на кредите. При наличии кредита в банке ВТБ скидка до 1 % от базовой ставки.
- Кэшбэк до 1.5% в рублях или милях и до 20% у партёров банка.
- Инвестиции. До 1.5% в российских рублях на брокерский счёт ВТБ.
- Накопления. При открытом вкладе в ВТБ к базовой процентной ставке прибавляется 3 % годовых.

В какой валюте можно заказать
Банк предлагает своим клиентам выпуск виртуальных карт в трёх основных валютах: рубли. Доллары и евро.
Перед тем как заказать виртуальный продукт необходимо определиться с валютой карты. Почему это важно. Дело в том, что если вы будете использовать цифровой продукт ВТБ для покупок в интернет-магазинах России, в этом случае карта должна быть выпущена в российских рублях. При оплате товаров в интернет-магазинах
Европы и Америке Вам понадобится виртуальная карта соответственно в евро и долларах.
Можно оплатить купленный товар в Европе или Америке картой выпущенной в рублях, но в этом случае будет взиматься комиссия за конвертацию валют.
Как переводить деньги
Для перевода надо войти в приложение ВТБ Онлайн и перейти в раздел «Платежи».
Выбрать по номеру телефона или карты.
Далее необходимо ввести номер телефона, банк получателя платежа и сумму которую Вы хотите перевести.
Через систему быстрых платежей ВТБ без комиссии можно перевести до 100 000 рублей.
Оплата виртуальной картой в обычных магазинах

Платить в магазине с ее помощью возможно при наличии специального платежного приложения на смартфоне с NFC. Если у вас нет телефона с такой опцией, то пользоваться виртуальной картой получится только в онлайн-магазинах, там, где требуется ввести номер, и подтвердить списание денег.
Как можно оформить virtual card VTB
Цифровая карта выпускается как дополнение к дебетовой Мультикарте ВТБ, имеет с ней единый счет.
Важно: Для того, чтобы оформить виртуальную карту ВТБ необходимо иметь дебетовую мультикарту ВТБ. Без мультикарты открыть цифровую карту не получиться.

Стать обладателем виртуального денежного носителя можно всего за пару минут в приложении ВТБ-онлайн. Эта программа очень проста в работе, обладает интуитивно-понятным интерфейсом, проблем с ее освоением не возникнет ни у кого (впрочем, всегда можно воспользоваться помощью оператора банка).
Как активировать
Заказать карту легко самостоятельно при помощи банковского приложения ВТБ. Сразу же ее будет можно привязать к системе бесконтактных платежей. Все операции по выпуску виртуальной карты проводятся одним днем круглосуточно. Никаких документов не потребуется, как и личного визита в банк.
Как снять деньги с карты

Для этой операции нужно воспользоваться банкоматом ВТБ (или одного из банков-партнеров) с опцией «Услуги без карты»; выбрать команду «Снять наличные по QR-коду».
Банкоматы должны быть оснащены технологией NFC. В тех банкоматах которые не поддерживают NFC технологию деньги снять с цифровой карты невозможно.
На экране банкомата появится код, который нужно отсканировать в телефонном приложении банка. Если банкомат не оснащен устройством NFC, снять деньги с цифровой карты с его помощью не получится.
Пополнение виртуального банковского продукта
Перевести деньги на цифровую карту можно с другой карты, через терминал, электронные кошельки. У электронной карты один счет с пластиковой, поэтому они пополняются единовременно.
Если вы вносите деньги через простой банкомат на «пластик», они начисляются и на цифровую карту.
Как узнать cvv код виртуальной карты
Для того, чтобы узнать cvv код нужно перейти в ВТБ Онлайн и выбрать цифровую карту. Далее необходимо нажать «Показать номер карты». В целях безопасности не сообщайте, не пересылайте никому данные своей карты и пароли, даже если их у вас требуют по телефону, в чате. Эти цифры используются только для онлайн-платежей и могут быть похищены злоумышленниками.

Алгоритм покупки с помощью виртуальной карты ВТБ в интернет магазине
Перейти на сайт продавца нужного Вам товара и убедиться, что на интернет ресурсе имеется логотип Verified by Visa или MasterCard SecureCode.
Эти логотипы «говорят» об особой защите от интернет-мошенников. Выбрать необходимый товар и нажать кнопку «Оплатить».
Далее необходимо ввести реквизитные данные карты на безопасной странице банка. Необходимо ввести в специальных полях номер карты, срок действия, защитный код.
Чтобы узнать эти параметры, перейдите в приложение «ВТБ Онлайн», выберите «Цифровая карта», нажмите «Показать номер карты».
Банк ВТБ высылает владельцу карты одноразовый код в виде SMS на телефон.
Полученный код необходимо ввести в форму на странице, после чего система перебросит обратно на сайт продавца и произойдёт оплата за выбранный товар.
Плюсы и минусы карты
Достоинств у электронной карты немало.
Операции в нескольких валютах – рубли, евро, доллары.
Доступны программы лояльности: выгодные инвестиции, дополнительные проценты к накоплениям на счете, скидки на ставки по кредитам, бонусные мили, многое другое.
Кешбэк за покупки – до 1,5%; когда вы приобретаете что-то у партнеров банка, то процент бонусов может достигать 15%.
Если вы потеряли пластиковую дебетовую карту, то можете заблокировать ее по телефону через сотрудников ВТБ и выпустить в приложении цифровую. Так вы сэкономите время: не придется идти в банк, выпускать новую пластиковую карту.
Из минусов можно назвать следующие:
Для финансовых операций вне дома необходимо иметь при себе мобильный телефон с функцией NFC, снять деньги возможно только через специальные банкоматы. Получить наличные средства через простой терминал не получится.
Виртуальную карту нельзя выпустить отдельно, необходимо оформление основной Мультикарты.
Цифровые банковские карты можно назвать полноценными аналогами обычного “пластика”. Попробуйте оформить.
Как пользоваться кредитной картой ВТБ
Банк ВТБ не стал разрабатывать большую линейку кредитных карт. В ассортименте всего одно предложение. Поэтому и разобраться в том, как пользоваться этой кредиткой, довольно просто. Это классический продукт без сложного функционала.
Рассмотрим подробно, как пользоваться кредитной картой ВТБ, как оплачивать задолженность, как банк взимает проценты и плату за обслуживание. И обязательно расскажем о льготном периоде и о том, на каких условиях проводится обналичивание. Подобный разбор — на Бробанк.ру.
- Как можно пользоваться кредитной картой ВТБ
- О льготном периоде
- Как оплачивать задолженность
- Как правильно пользоваться кредитной картой ВТБ для снятия наличных
- Как выгодно пользоваться кредитной картой ВТБ
- Если это виртуальная кредитная карта ВТБ
Как можно пользоваться кредитной картой ВТБ
При рассмотрении заявки банк принимает решение о том, какой кредитный лимит назначить конкретному заемщику. Максимально это может быть 1 000 000 рублей. Но если говорить объективно, то такие суммы сразу не одобряют.
При оформлении без справок ВТБ одобрит лимит по кредитке не больше 100 000.
Изначально банк установит более скромную линию, например, 150 000. Но если клиент станет активно пользоваться кредитной картой, если он будет вносить платежи без проблем, лимит постепенно станет увеличиваться по инициативе кредитора.
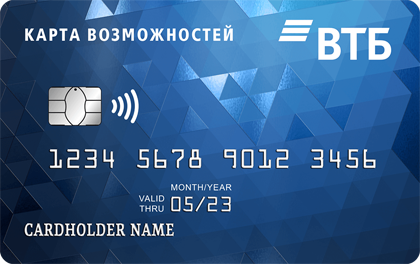
Какие операции можно проводить кредитной картой банка ВТБ:
- оплачивать покупки везде, где принимают банковские карты;
- расплачиваться в том числе за границей;
- оплачивать покупки, услуги и подписки на сервисы в интернете;
- делать переводы на другие карты и счета любых банков через интернет-банк;
- оплачивать коммунальные и телекоммуникационные услуги через интернет-банк.
По сути, пользоваться кредитной картой ВТБ можно точно также, как и дебетовым платежным средством. Всем заемщикам дается бесплатный доступ в банкинг, где можно проводить любые финансовые операции.
| Кред. лимит | 1 000 000 Р |
| Проц. ставка | От 9.9% |
| Без процентов | До 200 дней |
| Стоимость | 0 руб. |
| Кэшбек | До 30% |
| Решение | 2 минуты |
О льготном периоде
Держатели кредитных карт ВТБ могут пользоваться ими, не уплачивая банку проценты. К карточке подключен льготный период, при погашении долга полностью до его окончания заемщик избавляет себя от обязательства платить проценты.
Льготный период по карте Возможностей — до 110 дней. Чтобы он сработал, важно оплатить долг в полном объеме до окончания грейса. Следить до сроками можно в банкинге, ВТБ заблаговременно предоставляет эту информацию. Также клиент будет получать СМС.
- Старт грейса — 1 число каждого месяца, в котором совершена покупка. То есть, даже если вы загнали счет в минус покупкой 30 числа, грейс все равно будет считаться с 1-го.
- Срок грейса — 90 дней. То есть, если вы загнали карту в минус в ноябре, то он будет длиться до 31 января. А 1 февраля начнет действовать следующий льготный период.
- Далее ВТБ дает 20 дней на полное погашение долга. То есть фактически грейс будет действовать 110 дней. Сначала три месяца, а после еще 20 дней до крайней даты оплаты.
- Если долг погашен до условной даты 20 февраля, то банк убирает проценты. Если не погашен, тогда проценты начисляются.
Обратите внимание, что под льготный период попадают только операции оплаты покупок и услуг. Снятие наличных, переводы — все это не попадает под грейс. За эти операции проценты начисляются всегда.
Заемщику же ничего не нужно считать, банк все делает за него. Система автоматически считает срок грейса, указывает на сумму для оплаты долга в полном объеме. После банк заранее информирует заемщика о сроках и суммах по СМС и в банкинге.
Как оплачивать задолженность
Если по кредитной карте ВТБ есть минус, возникает необходимость внесения ежемесячного платежа. Банк указывает, что это 3% от суммы долга. Например, если к окончанию отчетного месяце состояние баланса — минус 20000, то платеж составит 600 рублей.
И снова заемщику не нужно ничего считать самостоятельной, банк сам сделает расчеты и заранее предоставит информацию о сумме минимального платежа и дате, когда он должен лежать на счету.
ВТБ указывает, что платеж по всем его кредитным картам должен быть внесен до 18 часов по московскому времени 20-го числа каждого месяца.
Расчетный месяц — он же календарный месяц. То есть за операции с 1 по 31 марта клиент получает выписку 1 апреля. В этот день заемщик информируется о сумме наименьшего платежа, и ему дают срок оплаты до 20 апреля. Операции, совершенные 1 апреля и после, попадают уже в следующий расчетный месяц.
При этом совсем не обязательно соблюдать минимально указанную сумму. Более того, мы даже рекомендуем вносить по возможности больше. Дело в том, что внося наименьшую сумму, вы практически не уменьшаете основной долг, а только оплачиваете проценты. Чтобы долг уменьшался, чтобы переплата была ниже, нужно вносить больше.
Удобнее всего вносить платеж через банкинг ВТБ со своего счета или дебетовой карты ВТБ. Аналогично можно внести оплату с любой другой карты или через сторонние банкинги путем простого перевода по номеру кредитки.
Как правильно пользоваться кредитной картой ВТБ для снятия наличных
Крайне важно сразу понять, что операции оплаты покупок и операции снятия наличных — две совершенно разные вещи. Кредитка прежде всего создана для оплаты товаров и услуг. И в последнюю очередь для снятия наличных — для этого существуют наличные кредиты.
- ВТБ — один из немногих банков, который дает обналичивать счет кредитки без комиссии. Но в рамках суммы 50 000 в месяц;
- за операции снятия и приравненные к ним заемщик платит больше процентов, за такие расходы банк назначает ставку в 34,9%;
- без комиссии снятие наличных проводится только в банкоматах ВТБ. Если проводить операцию в устройствах другого банка, это будет стоить 5,5% от суммы, минимально 300 рублей;
- если снимать больше 50 000 за месяц, банк будет брать за операции 5,5%, минимально 300 рублей.
- за день снять можно не более 350 000 рублей, за месяц — максимум 1 000 000 рублей.
И также напомним, что льготный период в 110 дней не распространяется на операции снятия наличных и приравненные к ним. Под последними понимаются переводы на карты, счета, электронные кошельки, оплата кредитов.
Как выгодно пользоваться кредитной картой ВТБ
- максимально сократить, а лучше вообще исключить операции обналичивания и переводы. На них не действует грейс, на них набегают 34,9% годовых. Тогда как ставка за операции покупок — 14,-28,9%;
- старайтесь уложиться в льготный период, закрыть долг полностью до его окончания. Тогда процентов не будет. Достаточно день продержать деньги на счету, а дальше можно снова загонять карточку в минус;
- несмотря на то, что банк готов принять в виде платежа всего 3% от суммы долга, в интересах заемщика вносить больше. Оплачивая минимум, вы будете гасить долг медленно и много переплатите.
Если это виртуальная кредитная карта ВТБ
С декабря 2020 года ВТБ начал выпускать виртуальные кредитные карты. Но они выдаются только в рамках предодобренного предложения уже действующим клиентам банка, например, зарплатным или тем, кто ранее брал и благополучно погашал кредиты.
В рамках такого продукта условия пользования подбираются для каждого клиента индивидуально — они будут прописаны в банкинге, куда и придет предложение. Сама карта будет стандартной, к ней подключается лимит, нужно вносить ежемесячные платежи при наличии долга.
Если же рассматривать как пользоваться, то при наличии реквизитов виртуальной карты ею можно расплачиваться в любых онлайн-магазинах и сервисах. А если прикрепить карточку в Гугл Пей или аналогичную систему, можно будет расплачиваться ею где угодно касанием смартфона.
Может ли цифровая банковская карта стать полноценной заменой пластиковой
При совершении покупок в интернет-магазине нередко встает вопрос о возможности защиты персональных данных, которые направляются продавцу для подтверждения переводов. Речь идет о тех данных, с помощью которых персонифицируются банковские карты. Их необходимо тщательно защищать таким образом, чтобы они не попали к мошенникам, которые могут ими воспользоваться для воровства денежных средств.
В этом случае на помощь может прийти виртуальная банковская карта (другое ее название – цифровая карта).
�� Что такое цифровая карта
Цифровая, или виртуальная банковская карта – это такая карта, которая выпускается только для осуществления платежей в интернете. Произвести платеж в обычном магазине с помощью такой карты невозможно – у нее нет пин-кода и нет специальной магнитной полосы, с которой происходит считывание информации при совершении физических платежей в реальных магазинах.
Выпуск карты может быть осуществлен двумя способами:
- посредством обращения в офис выбранного банка. В этом случае выпускается пластиковая карта (у которой как раз и нет магнитной полосы и пин-кода);
- с помощью использования различных приложений, через которые можно оформить банковскую карту онлайн, и таким же образом прикрепить ее к своим кошелькам или счетам.
�� Возможности, предоставляемые картами
Цифровая банковская карта дает определенные возможности своим пользователям. К числу основных, которыми можно воспользоваться, следует отнести:
- совершение платежей в интернете с более безопасной точки зрения, так как не происходит распространения персональных данных;
- возможность пополнения виртуальной карты любым доступным способом, в том числе с существующей реальной карты;
- неограниченный срок действия виртуальной карты, на который она может быть открыта (по достижении срока действия, который указывается по общим правилам, как и для реальных карт, она автоматически перевыпускается);
- возможность защиты доступа к основному счету с денежными средствами, так как для этой карты счет открывается отдельный и в случае взлома этого счета к основным счетам с деньгами у злоумышленников доступа не будет;
- возможность разделения реальных и виртуальных платежей, чтобы упростить контроль за собственными финансами, с точки зрения управления ими;
- возможность использования виртуальных карт для того, чтобы хранить на них денежные средства, например, если они поступают в рамках удаленной работы, чтобы отделить их от основных средств, поступающих на основную карту – например, если речь идет о перечислении средств на основную карту от работодателя, а также о перечислении средств от удаленного работодателя;
- использование цифровой карты для осуществления платежей в сети интернет – в случае, если речь идет об использовании для оплаты в интернете дебетовых или зарплатных карт с низкой возможностью для использования в рамках интернет-платежей, выпуск виртуальной карты, которую можно пополнять в любой момент, становится удобным вариантом.
❗ В каких банках можно получить
К числу основных банков, где в настоящее время можно получить цифровую банковскую карту, относятся:
- Сбербанк – неименную карту можно оформить через мобильное приложение банка;
- ВТБ – для оформления карты так же можно обратиться к мобильному приложению, где возможно не только выпустить ее, но также и привязать к системе бесконтактных платежей. Карта выдается в неименном формате;
- виртуальная карта компании Мегафон – выпуск ее происходит при онлайн-оформлении, номер счета карты связан с номером абонента сети Мегафон, пополнение происходит при пополнении номера телефона абонента, может участвовать в бесконтактных платежах с помощью смартфонов;
- Яндекс.Деньги – выпускается привязанной к кошельку на данном сайте; так же, как и указанные выше карты, может быть привязана к платежным приложениям на смартфоне;
- ПочтаБанк – карта оформляется онлайн, но при оформлении потребуется предоставить паспорт, на нее может быть открыт лимит до 60 тысяч рублей, который можно использовать на покупки, но этот лимит необходимо будет закрывать в указанные сроки;
- АльфаБанк – ограниченный срок действия карты, оформление через приложение, возможность подключения дополнительных платных услуг;
- Газпромбанк – карта выпускается в «пластике», но с возможностью одновременного открытия ее в личном кабинете для присоединения к системе электронных платежей посредством смартфонов. Для открытия необходимо обращаться в офис банка.
�� Как пользоваться
Цифровая банковская карта по правилам своего использования мало чем отличается от реальной банковской карты. Ее пополнение происходит через интернет-банки или мобильные приложения, а в некоторых банках можно осуществлять операции по пополнению через банкоматы, о чем следует уточнять в том банке, где происходит оформление карты.
Для оплаты услуг или товаров достаточно вводить номер данной карты в специальных полях на используемых сайтах. Номер карты уточняется в интернет-банке или в мобильном приложении. Там же можно получить информацию о коде CVV (CVV2), который используется вместо пин-кода при осуществлении покупок через интернет.
Если же использование карты происходит посредством мобильного телефона (через платежные приложения для смартфонов), то такое использование происходит без сообщения кода CVV (CVV2), а идентификация лица, которое совершает платеж, происходит с помощью тех функций, которые есть в смартфоне – технологии распознавания лиц, отпечатков пальцев либо ввода кода доступа к функциям телефона.
Единственное отличие от обычной карты в использовании – в невозможности снятия наличных в банкоматах, так как данная карта не имеет своего пин-кода. Снять наличные можно только при обращении в офисы банков, где такие карты были выпущены. Сделать это можно без территориальной привязки, то есть даже если карта была открыта в одном регионе, в другом с нее можно будет снять наличные, но придется уточнять информацию о том, какой будет комиссия за снятие наличных.