Что такое цифровая (виртуальная) карта
Цифровая карта в основном используется для комфортного онлайн-шопинга. У нее есть индивидуальный номер счета, на который держатель может перевести деньги со своего основного счета или установить дневной лимит трат. Кроме того, ее можно загрузить в мобильный кошелек ( Mir Pay ), чтобы не носить с собой пластик.
Я использую цифровую карту для оплаты подписок в онлайн-кинотеатре, музыкальном сервисе, если забываю отписаться после пробного периода, сервис ничего не сможет списать т.к. денег на виртуальной карточке не будет. С помощью виртуальной карты удобно реализовать метод учета расходов по конвертам. Подробнее, как организовать систему конвертов для семейного бюджета в онлайн формате читайте в статье.
Цифровая карта также делает онлайн-шопинг безопасным. Из-за отдельного счета мошенник, который может получить доступ к карте, доберется только до тех денег, которые лежат на виртуальном счете. Основные сбережения находятся на другом счете.
Разницы между цифровой картой и пластиковой нет, на первой, как правило, также работает система лояльности с накопительным счетом, кешбэком и скидками.
Как правило, у виртуальных карт бесплатное открытие и обслуживание. В Сбербанке можно рассчитывать на нулевую месячную комиссию, например, если клиент тратит на покупки и услуги более 5000 рублей в месяц или является зарплатным клиентом.
Как открыть цифровую карту
Если вы клиент банка, выпустить цифровую карту можно моментально через приложение или интернет-банк. Если вы не клиент банка, то создать ее все равно возможно, но с некоторыми ограничениями, которые устанавливает эмитент.
Серьезные ограничения есть у мобильных приложений банков, которые App Store и Google Play удалили из своих магазинов. Это ВТБ, Промсвязьбанк, Совкомбанк, «Открытие» и Новикомбанк. Нужно уточнить в банке в каком смартфоне и каком приложении это можно сделать или пользоваться десктоптой версией личного кабинета
Как работает цифровая карта
Виртуальную карту можно выпустить как самостоятельный продукт или как дополнительный токен к основному счету. В первом случае она функционирует как электронный кошелек: только для оплаты онлайн и в рамках лимита расчетов, установленного банком. Заказать, перевыпустить и заблокировать карту можно с телефона или из онлайн-банкинга.
Когда виртуальная карта оформляется в качестве дополнительной, она дает доступ к счету онлайн в рамках лимита, который устанавливает клиент. Например, если баланс основного счета — 300 000 руб., лимит расчета по такой карте будет — 50 000 руб. Если реквизиты попали в руки мошенников, они не получат доступ ко всем средствам владельца счета. У виртуального носителя свои реквизиты, при расчетах таким способом данные основной карты остаются скрытыми не только от потенциальных злоумышленников, но и от магазинов или платежных систем.
Как пользоваться цифровой виртуальной картой
Полный функционал зависит от политики банка-эмитента: некоторые кредитные организации позволяют использовать виртуальные инструменты только как электронный кошелек, у других функционал ближе к цифровой версии обычной карты.
Набор возможностей виртуальных продуктов у разных эмитентов не совпадает, но порядок использования таких инструментов примерно одинаков:
Для покупок в интернете: достаточно ввести данные, которые запрашивает система на странице оплаты — обычно это номер, срок действия, код CVV или CVC. Иногда требуется имя владельца, но эта строка больше формальная: ввести можно любое имя и фамилию, причем неважно, именная ли карта — система не проверяет эти сведения и принимает любое сочетание букв. Кстати, указывать настоящие данные в этой строке некоторые эксперты не рекомендуют — по ним можно найти страницу держателя карты в соцсетях, что дает мошенникам лишнюю информацию.
- Порядок пополнения зависит от того, к чему она привязана. Если у виртуального носителя свой банковский счет, пополнить баланс можно теми же способами, которыми вносятся деньги в банк. Большинство банков позволяют класть деньги переводом с другого счета и наличными (в отделении или через терминал). Перечислить средства можно как по номеру счета, так и по 16-значному номеру карты. ВК, привязанные к электронным кошелькам, также позволяют перевести деньги с баланса телефона. Проще всего с дополнительными картами к своему же счету — достаточно установить лимит, который будет доступен на виртуальном счету, отдельно перечислять эту сумму не нужно.
- Оплата офлайн, если ваш банк позволяет такое использование, возможна со смартфона со встроенным модулем NFC. Для использования карты на кассе нужно установить специальное приложение — Mir Pay — и привязать к нему карту. Понадобятся реквизиты платежного средства, срок его действия, а также проверочный код. При расчетах к терминалу прикладывается телефон.
- Снять наличные получится, если модуль NFC есть не только в вашем телефоне, но и в банкомате — не все платежные терминалы оснащены этой технологией. Учтите, что даже если есть техническая возможность снять деньги с виртуального счета, по таким операциям нередко действуют повышенные комиссии и более строгие лимиты.
Безопасность виртуальной карты
Основное отличие от стандартных банковских продуктов — это отсутствие физического носителя. После оформления пользователь получает только реквизиты: номер, срок действия, проверочные коды. Этой информации достаточно для расчетов онлайн.
Еще одна особенность, обусловленная именно соображениями безопасности — ограниченный срок действия. Такая карта может быть вообще одноразовой. Например, если нужно купить авиабилеты, но страница магазина не вызывает особого доверия, открывается виртуальный счет, на него переводится только стоимость билетов, карта блокируется сразу после покупки. В среднем их выпускают на год, но банки могут варьировать эти условия или оставлять их на усмотрение клиента.
Для надежности виртуальных инструментов также предусмотрены лимиты списания. Это может быть общее ограничение на какой-то срок — например, не больше 15 000 руб. в месяц. Возможен также лимит на отдельную операцию — тогда разово можно списать не больше установленной суммы, но количество покупок в месяц не ограничено. Для некоторых карт рамки устанавливает банк, для других это может сделать владелец счета онлайн, он вправе менять доступные суммы с любой частотой.
Для виртуальных карт действуют те же правила безопасности, что и для обычных
Цифровые и виртуальные карты: зачем банки предлагают замену пластику
Цифровые карты выпускаются онлайн и по своему функционалу являются аналогами пластиковых: с их помощью можно совершать переводы, платежи в интернете, а также загружать в мобильные кошельки (Apple Pay, Samsung Pay и т.п.) для оплаты в офлайновых магазинах или снятия наличных в банкомате, если устройство оснащено бесконтактной технологией. При необходимости для цифровой карты можно заказать пластиковый носитель.
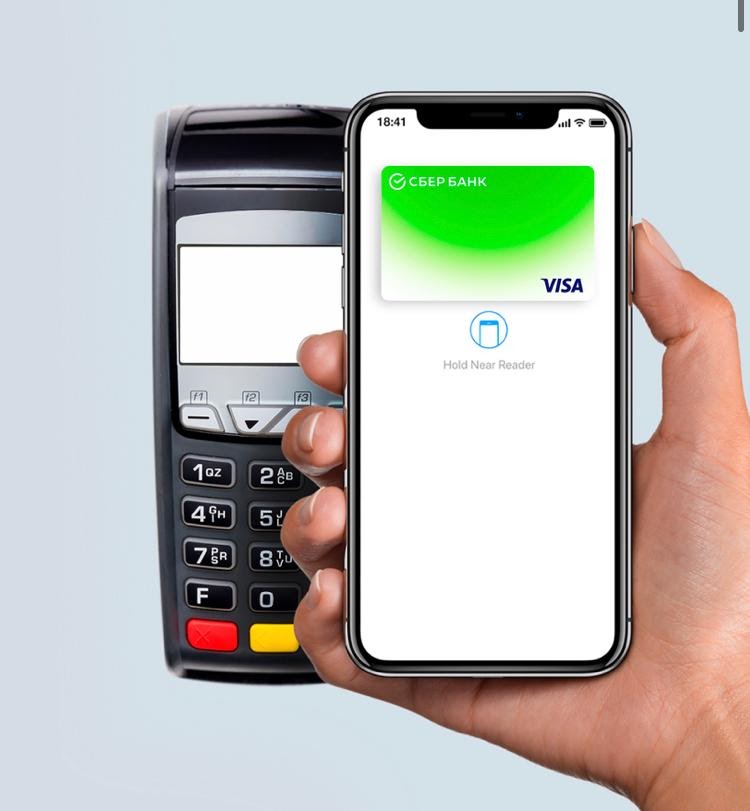
Также банки выпускают виртуальные карты, которые являются аналогами электронных кошельков. От цифровых карт они отличаются тем, что их могут использовать не только клиенты банков, но и те люди, которые не проходили полную идентификацию в кредитной организации.
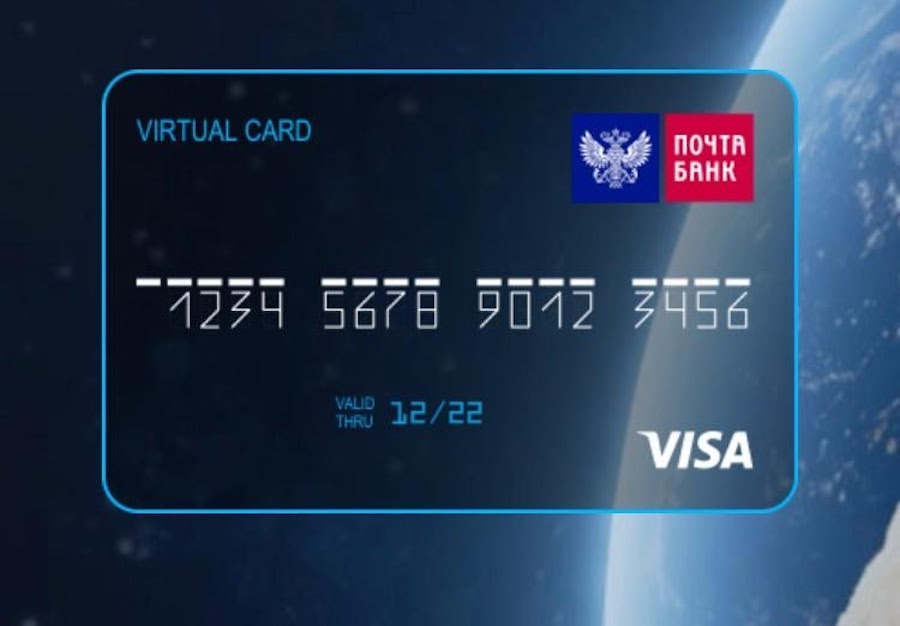
В каких банках можно оформить цифровые или виртуальные карты
Цифровую карту можно оформить в мобильном приложении банка в пару кликов.
Для оформления виртуальной карты пользователю, который не является клиентом банка, достаточно указать ФИО и номер телефона на сайте кредитной организации. Но функционал виртуальной карты ограничен лимитами на остатки и операции по карте: 15 тыс. руб. и 40 тыс. руб. в месяц соответственно. Если пройти упрощенную идентификацию (ФИО, номер телефона и паспортные данные), то лимиты повысятся до 60 тыс. руб. и 200 тыс. руб. соответственно. Такие карты в основном используют для безопасной оплаты услуг и покупок в интернете. В перспективе их можно перевести в статус полноценной цифровой или пластиковой карты, пройдя процедуру полной идентификации и став клиентом банка.
Цифровые и/или виртуальные карты уже выпускают многие банки, в том числе крупнейшие: Сбербанк, ВТБ, Альфа-Банк, Газпромбанк, Россельхозбанк, Росбанк, Тинькофф Банк, Почта Банк, банк «Санкт-Петербург», «Русский Стандарт», «Открытие» и другие. Такие карты могут быть как дебетовыми, так и кредитными, а также выпускаться на разных платежных системах, в том числе Visa, Mastercard и «Мир».
Почему банки выпускают карты без пластика
Виртуальные карты позволяют привлекать новых пользователей в тех регионах, где банк не представлен, так как для оформления карты достаточно иметь доступ в интернет. Расширение числа пользователей карт влияет на рост комиссионных доходов банка от переводов и платежей.
«Главным фактором для выпуска таких карт банками является устойчивая тенденция к переходу в цифровые каналы самих клиентов, — утверждает старший менеджер Департамента управления рисками «Делойт» СНГ Денис Гаврилин. — Необходимость иметь наличные и даже пластик неуклонно снижается, доля терминалов с бесконтактной оплатой телефоном крайне высокая, а крупные банки активно внедряют возможность работы с цифровыми картами в банкоматах».
Еще одна причина — экономия 60-70% затрат при переходе на цифровой носитель. По словам CEO платежного сегмента группы QIWI Андрея Протопопова, при выпуске цифровой или виртуальной карты отсутствуют затраты на комплектующие, производство, упаковку и логистику. Остаются транзакционные издержки, обслуживание и обновление продуктов.
Плюсы и минусы цифровых и виртуальных карт
Плюсы:
- «К плюсам цифровой карты относятся моментальный выпуск, активация и невозможность ее потери», — отмечает директор «Делобанка» Ирина Кузьмина.
- Виртуальные карты (которые не требуют полной идентификации клиента) можно выпускать в тех регионах, где не представлены отделения некоторых банков. Для граждан это повышает доступность финансовых услуг, для банков — позволяет привлекать новых пользователей платежных услуг без вложения в развитие инфраструктуры. Число таких клиентов напрямую влияет на комиссионные доходы кредитных организаций от проведения платежей.
- Виртуальными картами безопасно расплачиваться в интернете, так как не нужно вводить данные основной банковской карты. Это исключает возможность их попадания в руки мошенников.
Минусы:
- Не везде можно снять наличные с цифровых карт: еще не все банкоматы оснащены бесконтактными технологиями. Для виртуальных карт такая опция полностью недоступна из-за законодательных ограничений.
- Могут возникнуть сложности при оплате покупок в зарубежных странах с невысоким уровнем распространения бесконтактных POS-терминалов в торговых точках.
Влияние на экологию
Для банков сейчас очень актуальна ESG-повестка (Environmental, Social and Corporate Governance — окружающая среда, социальная ответственность и корпоративное управление), которая будет и дальше подталкивать их к увеличению доли цифровых карт. «Отказ от пластика влияет на экологию, потому что используемые материалы сложно перерабатывать», — отмечает Гаврилин.
Обычно карты делают из поливинилхлорида (ПВХ) — это гибкий и прочный материал, который не ломается, защищает чип, антенну бесконтактной оплаты, магнитную ленту от влаги, пыли и солнечных лучей.
«С утилизацией банковских карт много сложностей — при нагревании ПВХ до 200 °C он начинает выделять диоксины, свинец, ртуть, кадмий, фталаты. Сейчас переработка этого вида продуктов возможна лишь способом подмешивания ПВХ в состав других пластмасс. Таких производителей в России пока немного, и эту схему нельзя считать устойчивой», — рассказала замдиректора компании «Эколайн» Елена Вишнякова.
По ее мнению, массовая замена пластиковых карт на цифровой аналог сократит объем неперерабатываемых отходов и сэкономит первичные ресурсы на их изготовление. «Именно предотвращение образования отходов, отказ от ненужных вещей — самый правильный и действенный способ обращения с отходами», — подчеркивает Вишнякова. Сам «Эколайн» планирует запустить проект по сбору и переработке пластиковых карт в сувенирную продукцию или предметы офисного быта.
Перспективы отказа от пластика
По мнению Дениса Гаврилина, можно ожидать, что на горизонте трех лет доля цифровых карт в общем объеме эмиссии перейдет отметку в 40%. Как следует из статистики Банка России, на конец третьего квартала 2020 года в России было выпущено 293,1 млн карт (статистика не делит эмитированные карты на пластиковые и цифровые). [1]
Сбербанк к концу 2023 года планирует эмитировать 50% от всех выпускаемых карт исключительно в цифровом формате. Сбербанк занимает первое место в общем объеме эмитированных карт — у него насчитывается 98 млн клиентов. Второй крупнейший банк — ВТБ — хочет к 2023 году выпускать в цифровом виде до 40% всех банковских карт. [2]
«Карты без пластикового носителя — это будущее наших ежедневных расчетов. Отсутствие физического носителя никак не влияет на свойства карты, но сокращает время на ее оформление и получение. С развитием бесконтактных платежей классическая банковская карта постепенно уходит на задний план и теряет актуальность», — отмечает исполняющий обязанности директора дивизиона «Кошелек клиента» Сбербанка Игорь Ковалев. [3]
Рост популярности карт без пластика отмечают и в QIWI. По словам Протопопова, если во втором квартале 2019 года пользователи в среднем совершали 11 операций с использованием виртуальной карты, то в 2020 году за аналогичный период клиент совершал уже 19 операций. Активнее всего виртуальными картами пользуются в Москве и области, а также Санкт-Петербурге.
Подписывайтесь также на Telegram-канал РБК Трендов и будьте в курсе актуальных тенденций и прогнозов о будущем технологий, эко-номики, образования и инноваций.
Что такое виртуальная карта и как ею пользоваться

Цифровая карта — это банковская карта без пластикового аналога. Она, как правило, выпускается меньше минуты, а все ее данные — номер, срок действия и CVC-код — находятся в личном кабинете клиента и в мобильном приложении. По факту это отдельные реквизиты, с которыми вы можете совершать покупки в интернете. Как только вы прикрепляете карту к платежной системе своего смартфона, например Samsung Pay или Mir Pay, вы можете пользоваться ею — оплачивать покупки в магазинах и совершать операции в банкомате.
Для чего нужна виртуальная карта
Цифровая карта в основном используется для комфортного онлайн-шопинга. У нее есть индивидуальный номер счета, на который держатель может перевести деньги со своего основного счета или установить дневной лимит трат. Кроме того, ее можно загрузить в мобильный кошелек (Samsung Pay, Mir Pay и т.д.), чтобы не носить с собой пластик.
Ограниченная сумма на цифровой карте не даст купить подписку в онлайн-кинотеатре, музыкальном сервисе или экосистеме, если вы забыли отказаться от нее после пробного периода. У сервиса просто нечего будет списывать с вашего виртуального счета. В конце 2020 года школьник из Ногинска потратил на покупки внутри игры Bleach: Immortal Soul 320 000 рублей. Его родители подали в суд на Google, но добились досудебного регулирования. Не всем так везет, но проблем можно было избежать, выпустив для ребенка отдельную цифровую карту, которая позволяла бы играть, но не перебарщивать с покупками.
Цифровая карта также делает онлайн-шопинг безопасным. Из-за отдельного счета мошенник, который может получить доступ к карте, доберется только до тех денег, которые лежат на виртуальном счете. Основные сбережения клиента будут находиться на другом счете. Также если клиент не может удержаться от покупки на подозрительном, но очень интересном сайте, он может создать цифровую карту специально под эту покупку, а затем закрыть ее.
Особенности цифровых карт
Единственное жесткое ограничение для оформления цифровой карты дистанционно — наличие российского гражданства. Без него карту можно выпустить только после посещения офиса банка.
Цифровые карты можно подключить к системе бесконтактной оплаты. В связи с действующими ограничениями цифровые карты, выпущенные российскими банками, не получится использовать на телефонах компании Apple. Если у клиента телефон на операционной системе Android, карту «Мир» можно привязать к платежным сервисам SberPay, Samsung Pay или Mir Pay. Цифровую UnionPay можно привязать к сервису Huawei Pay (работает на китайских смартфонах Huawei и Honor). Пользоваться такими картами можно только если у вашего телефона есть функция NFC, а платежный терминал поддерживают бесконтактную оплату.
Разницы между цифровой картой и пластиковой нет, на первой, как правило, также работает система лояльности с накопительным счетом, кешбэком и скидками.
Использование виртуальной карты вполне безопасно, ее невозможно потерять или копировать, так что самое важное для владельца в такой ситуации — обеспечить безопасность своего мобильного устройства, говорит главный эксперт «Лаборатории Касперского» Сергей Голованов. Для этого необходимо загружать только официальные приложения, оперативно устанавливать обновления и использовать защитные решения. Также крайне важно оставаться бдительными, чтобы не попасться на уловки злоумышленников, использующих социальную инженерию. Мошенники могут пытаться убедить сообщить одноразовые коды или установить на телефон приложения для удаленного доступа к устройству, предостерег Голованов.
Для цифровой карты можно оформить отдельное смс-оповещение. Например, в ВТБ первые три месяца они бесплатные, а далее стоят 49 рублей в месяц.
Еще один нюанс — если возникла необходимость снять деньги именно с цифровой карты, то это можно сделать, обратившись в кассу банка или воспользовавшись банкоматом, если такая функция обслуживания предусмотрена банком.
Плюсы виртуальной карты
Клиент банка может заказать карту в мобильном приложении и выпустить ее меньше чем за минуту. Например, в Альфа-банке можно открыть цифровую карту «за 40 секунд», сообщив только имя, дату рождения и телефон. Правда, по ней будут действовать ограничения по сумме платежей и балансу, также не будет начисляться процент на остаток. Все функции разблокируются после подписания договора с выездным представителем или в отделении банка. Такая опция также выручит клиента, если он живет в населенном пункте, где нет офиса банка. Также цифровая карта может подменить основную, пока она перевыпускается.
Как правило, у виртуальных карт бесплатное открытие и обслуживание. В Сбербанке можно рассчитывать на нулевую месячную комиссию, например, если клиент тратит на покупки и услуги более 5000 рублей в месяц или является зарплатным клиентом.
И самое очевидное преимущество — клиент не может ее потерять, а вор не может ее украсть. Еще не нужно придумывать и запоминать пин-код. Открытие цифровой карты также актуально с точки зрения экологической повестки, ведь для ее изготовления не нужен пластик.
Как открыть цифровую карту
Если вы клиент банка, выпустить цифровую карту можно моментально через приложение или интернет-банк. Если вы не клиент банка, то создать ее все равно возможно, но с некоторыми ограничениями, которые устанавливает эмитент.
Серьезные ограничения есть у мобильных приложений банков, которые App Store и Google Play удалили из своих магазинов. Это ВТБ, Промсвязьбанк, Совкомбанк, «Открытие» и Новикомбанк. Поэтому оформить, например, виртуальную карту «Открытия» Opencard, не являясь клиентом банка, могут только владельцы смартфонов Huawei, так как единственный доступ к приложению банка — это магазин App Gallery. Виртуальную Мультикарту ВТБ тоже можно оформить через приложение «ВТБ Онлайн Лайт» в App Gallery или через личный кабинет на сайте.
Чтобы выпустить виртуальную карту, не заводя предварительно пластиковую, можно авторизоваться в приложении банка с помощью сайта «Госуслуги». Такую опцию, в частности, предлагают ВТБ и «Открытие». При этом в «Открытии» функционал карты остается таким же, как и у обычного клиента банка. В ВТБ возможности карты делятся на три группы — для клиентов, которые не подтвердили учетную записи через «Госуслуги», клиентов, которые подтвердили, и клиентов, которые прошли полную регистрацию. У трех групп, например, разный лимит по сумме дневных переводов.
Чтобы выпустить цифровую «СберКарту», нужно быть подключенным к «Сбербанк Онлайн», а для этого нужно стать клиентом и выпустить пластиковую карту. Если вы выпустили цифровую карту до истечения срока действия пластиковой, то впоследствии вы можете выпускать цифровые карты без активных пластиковых. Цифровую карту можно выпустить только в рублях, на пять лет и только с платежной системой «Мир».
Выпустить виртуальную карту Тинькофф Банка можно только после получения пластиковой. «После этого можно оформить виртуальную карту, а пластик можно разрезать и выбросить», — сказали Forbes в кол-центре банка. Виртуальная карта не привязывается к дебетовой, но банку важно зафиксировать паспортные данные. «Доставку пластиковой карты в Москве нужно ждать около двух дней, в Самаре — три дня, на Дальнем Востоке — все четыре», — добавил оператор кол-центра. Карта Tinkoff Black поддерживает четыре основные валюты: рубли, доллары, евро и фунты стерлингов, а также 26 дополнительных.
Разбор Банки.ру. Цифровые карты: почему у вас их еще нет
Цифровые карты появились на рынке несколько лет назад, но до недавних пор спрос на них был весьма сдержанным. Многие по привычке пользовались обычными карточками, а те, кому мешал пластик, давно освоили платежные сервисы, позволяющие расплачиваться через смартфоны и другие гаджеты. Подогрел интерес к цифровым картам режим самоизоляции: о росте числа заявок на digital-карты сообщили Сбербанк, ВТБ, «Русский Стандарт» и другие банки.
Разберемся, в чем преимущество цифровых карт перед обычными пластиковыми картами, подавляющее большинство из которых тоже поддерживают бесконтактные платежи.
Видишь карту? Нет? А она есть.
Цифровая карта по функционалу ничем не отличается от обычной пластиковой. У нее есть все реквизиты, необходимые для банковских переводов и онлайн-платежей: номер карты и счета, срок действия, код подлинности. Если привязать цифровую карту к мобильным сервисам Apple Pay, Samsung Pay или Google Pay через смартфон с NFC, ею можно расплачиваться в рознице, а также снимать с нее наличные в банкоматах с функцией бесконтактной оплаты.
В этом смысле цифровая карта значительно превосходит свою предшественницу — виртуальную карту, которая выпускается только для покупок в Интернете. Обычные виртуальные карты не поддерживают мобильные сервисы платежей, кроме того, по ним часто действуют дополнительные ограничения, например, на денежные переводы, не говоря уже о снятии наличных. Новые цифровые карты — полноценные аналоги классических карт, отличающиеся от них только отсутствием физического носителя.
Самые популярные дебетовые карты с процентом на остаток
- 3% \u043e\u0442 5 000 \u20bd\/\u043c\u0435\u0441.; 5% \u043e\u0442 30 000 \u20bd\/\u043c\u0435\u0441.; 10% \u043e\u0442 75 000 \u20bd\/\u043c\u0435\u0441.
- 1% \u043d\u0430 \u043e\u0441\u0442\u0430\u043b\u044c\u043d\u044b\u0435 \u043a\u0430\u0442\u0435\u0433\u043e\u0440\u0438\u0438 \u043f\u043e\u043a\u0443\u043f\u043e\u043a \u043f\u0440\u0438 \u0441\u0443\u043c\u043c\u0435 \u0442\u0440\u0430\u0442 \u043e\u0442 5 000 \u20bd\/\u043c\u0435\u0441. \u0438 \u043f\u043e\u0434\u0434\u0435\u0440\u0436\u0430\u043d\u0438\u0438 \u043e\u0441\u0442\u0430\u0442\u043a\u0430 \u043e\u0442 30 000 \u20bd

\u041a\u0430\u0442\u0435\u0433\u043e\u0440\u0438\u0438 \u0434\u043b\u044f \u043f\u043e\u0432\u044b\u0448\u0435\u043d\u043d\u043e\u0433\u043e \u043d\u0430\u0447\u0438\u0441\u043b\u0435\u043d\u0438\u044f: \u00ab\u041a\u0430\u0444\u0435, \u0420\u0435\u0441\u0442\u043e\u0440\u0430\u043d\u044b, \u0411\u0430\u0440\u044b, \u0421\u0435\u0442\u0438 \u0444\u0430\u0441\u0442-\u0444\u0443\u0434\u00bb, \u00ab\u0414\u0435\u0442\u0441\u043a\u0438\u0435 \u0442\u043e\u0432\u0430\u0440\u044b \u0438 \u0440\u0430\u0437\u0432\u0438\u0442\u0438\u0435\u00bb, \u00ab\u041e\u0434\u0435\u0436\u0434\u0430 \u0438 \u043e\u0431\u0443\u0432\u044c\u00bb, \u00ab\u041a\u0438\u043d\u043e \u0438 \u0440\u0430\u0437\u0432\u043b\u0435\u0447\u0435\u043d\u0438\u044f\u00bb, \u00ab\u0424\u0438\u0442\u043d\u0435\u0441 \u0438 \u0441\u043f\u043e\u0440\u0442\u0438\u0432\u043d\u044b\u0435 \u0442\u043e\u0432\u0430\u0440\u044b\u00bb, \u00ab\u0421\u041f\u0410, \u0441\u0430\u043b\u043e\u043d\u044b \u043a\u0440\u0430\u0441\u043e\u0442\u044b \u0438 \u043a\u043e\u0441\u043c\u0435\u0442\u0438\u043a\u0430\u00bb, \u00ab\u041c\u0435\u0434\u0438\u0446\u0438\u043d\u0441\u043a\u0438\u0435 \u0443\u0441\u043b\u0443\u0433\u0438 \u0438 \u0430\u043f\u0442\u0435\u043a\u0438\u00bb, \u00ab\u0414\u043e\u043c \u0438 \u0434\u0430\u0447\u0430\u00bb, \u00ab\u0411\u044b\u0442\u043e\u0432\u0430\u044f \u0442\u0435\u0445\u043d\u0438\u043a\u0430\u00bb.
Какие преимущества у цифровой карты перед пластиком?
1. Быстро. Цифровые карточки оформляются дистанционно через интернет-банк или мобильное приложение, для их получения не нужно обращаться в офис банка или ждать курьерскую доставку. Карта открывается в течение нескольких минут, после чего ею можно полноценно пользоваться. Реквизиты для переводов и платежей можно получить через СМС или посмотреть в личном кабинете.
2. Удобно. Сначала пластик разгрузил кошельки от наличности и мелочи, но затем сам удачно перехватил эстафету и заполонил все. Банковские карты, проездные, карточки магазинов — мало кто не может похвастаться солидной стопкой этого добра. Цифровая карта — отличная возможность сделать карман легче, а планету чище.
3. Безопасно. Если карты нет, то и потерять ее нельзя. И если пропажу карточки можно заметить не скоро, то не заметить отсутствие телефона практически нереально. Конечно, мало кто заботливо хранит ПИН-код вместе с картой, но если карточка поддерживает бесконтактные платежи, то по ней можно без подтверждения оплачивать покупки до 3 000 рублей. Если же злоумышленник завладеет телефоном, для снятия блокировок ему потребуется немало времени, в течение которого можно заблокировать доступ к деньгам.
Кроме того, сами платежи через мобильные платежные сервисы быстрее и безопаснее платежей по карте. Вместо данных карты приложение мгновенно передает продавцу зашифрованный ключ, из которого невозможно получить информацию о карте.
4. Бесплатно. Обычно цифровые карты открываются и обслуживаются бесплатно. Это связано с тем, что банки тоже существенно экономят на отказе от пластика: в среднем стоимость пластиковой карты составляет 30–100 рублей плюс расходы на производство и логистику.
При всех неоспоримых достоинствах у цифровых карт есть и недостатки. Главный из них — серьезные технические требования к платежной инфраструктуре.
- Без смартфона с модулем NFC (Near field communication — ближняя бесконтактная связь) картой нельзя расплачиваться в обычных магазинах и снимать с нее наличные. В этом случае картой можно оплачивать покупки только в онлайн-пространстве.
- Даже если ваш телефон оборудован NFC, не все терминалы и банкоматы оснащены NFC-ридером, позволяющим совершать платежи и снимать наличные без карты.
Еще одна особенность цифровых карт в том, что открыть их могут только действующие клиенты банков. Для оформления карты нужен доступ в личный кабинет, поэтому клиенту «с улицы» дистанционно завести карту не удастся. Это ограничение связано с требованием к обязательной идентификации клиента для открытия счета.
Популярные цифровые карты
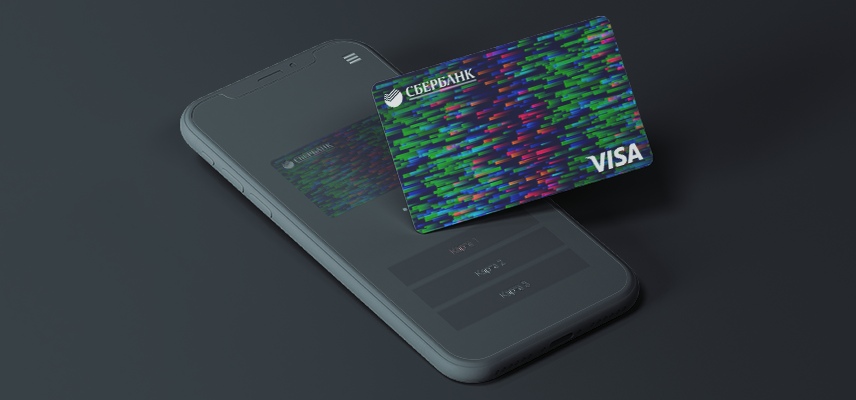
Visa Digital от Сбербанка
Одним из первых цифровую карту запустил Сбербанк. Visa Digital появилась в продуктовой линейке банка еще в 2018 году, заменив виртуальную карту Visa/Masterсard Virtual. И хотя по функционалу Visa Digital превзошла виртуальную карту, до возможностей классического пластика она так и не дотянула. Visa Digital можно привязать к смартфону и расплачиваться ею в обычных магазинах, однако с нее нельзя снимать наличные в банкоматах и получать бонусы по программе лояльности «Спасибо» от Сбербанка (за исключением покупок у партнеров).
Из-за этих ограничений активно пользоваться Visa Digital не слишком целесообразно: какой смысл делать основной карточку, по которой нельзя полноценно снимать наличные и получать кэшбэк? Также нет смысла использовать карту в качестве резервного счета и держать на ней деньги, так как процент на остаток тоже не предусмотрен.
Таким образом, достоинства Visa Digital — моментальный выпуск и бесплатное обслуживание. Это совсем простая базовая карточка, которая пригодится для небольших покупок в Интернете, когда не хочется «светить» данные основной карты, денежных переводов или на период перевыпуска основной карты.
Бесплатно пополнять цифровую карту можно безналичным переводом или через кассу банка в регионе открытия счета. Снимать с нее наличные можно тоже только в кассе Сбербанка: до 50 тыс. рублей в день — без комиссии, свыше — 0,5% (в кассах территориального банка, в котором открыт счет) или 0,75% (в кассах другого территориального банка). В месяц с карты можно снять не более 100 тыс. рублей.
Лимиты по переводам более широкие: через «Сбербанк Онлайн» с карты можно переводить до 1 млн рублей в сутки. За перевод по номеру карты в другой банк взимается комиссия 1,5% от суммы, минимум 30 рублей. По номеру телефона через Систему быстрых платежей бесплатно можно переводить до 100 тыс. рублей в месяц, далее комиссия составит 0,5%, максимум 1 500 рублей.
Оформить Visa Digital можно через интернет-банк или мобильное приложение Сбербанка, карта открывается в рублях на три года, комиссия за обслуживание не взимается. Visa Digital доступна клиентам банка в возрасте от 14 лет при наличии активной дебетовой карты, подключенной к услуге «Мобильный банк».
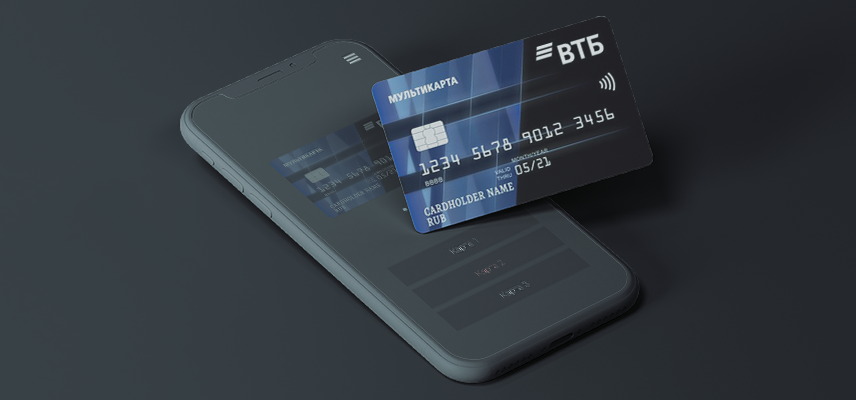
Цифровая мультикарта ВТБ
ВТБ выпускает цифровые карты с декабря 2019 года. В отличие от Visa Digital Сбербанка, цифровая «Мультикарта» ВТБ выглядит более технологично: она работает на базе платежных систем Visa, Masterсard и «Мир», открыть ее можно не только в рублях, но и в долларах США или евро. Цифровая «Мультикарта» ВТБ также поддерживает сервисы Apple Pay и Google Pay, кроме того, с нее можно снимать наличные в банкоматах, оснащенных NFC.
Получить цифровую карточку могут клиенты ВТБ, уже имеющие обычную карту, открытую в рамках пакета «Мультикарта». Цифровая карта выпускается мгновенно в «ВТБ-Онлайн», у держателей есть возможность установить собственные настройки — ПИН-код и способ уведомления о трансакциях, а также выбрать одну из опций бонусной программы.
Так как цифровая карта выпускается в рамках пакета «Мультикарта», на нее распространяются те же условия бесплатности, что и на остальные карты пакета. Чтобы бесплатно пользоваться пакетом, нужно совершать по любой из привязанных к нему карт покупки на сумму от 10 тыс. рублей в месяц.
За покупки по цифровой карте ВТБ начисляются бонусы по программе лояльности «Мультикарта», в рамках которой держатель карты может выбрать одну из опций:
- Кэшбэк/ Путешествия/ Коллекция. При тратах по карте до 30 тыс. рублей в месяц начисляется 1% и 1,5% при покупках до 75 тыс. рублей.
- Сбережения. Ставка по накопительному счету или депозиту до 1,5 млн рублей повышается на 1 процентный пункт, либо 3% годовых на остаток до 100 тыс. рублей. Применяется при обороте по карте от 10 тыс. рублей в месяц.
- Инвестиции. На брокерский счет выплачивается 1% от оборота по карте до 30 тыс. рублей и 1,5% при обороте до 75 тыс. рублей.
- Заемщик. При расходах по карте от 10 тыс. рублей – уменьшение на 1% ставки по кредиту наличными или на 0,3% по ипотеке.
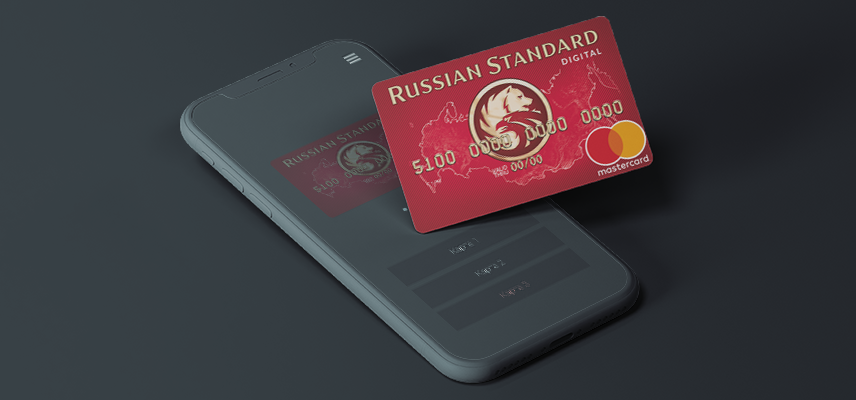
«Банк в кармане Digital» от «Русского Стандарта»
«Банк в кармане Digital» «Русского Стандарта» по функционалу соответствует цифровой «Мультикарте» ВТБ: помимо бесконтактных платежей, по ней можно снимать наличные в банкоматах с NFC и получать кэшбэк за покупки (1%). Карта оформляется через мобильное приложение банка, комиссия за выпуск и обслуживание отсутствует, счет открывается в рублях.
Бесплатно снимать наличные с карты можно в собственных кассах и банкоматах банка, а за получение средств в сторонних банках «Русский Стандарт» удержит 2% от суммы операции, но не менее 100 рублей. Дневной лимит на снятие составляет 100 тыс. рублей, месячный – 300 тыс. рублей.
Комиссия за перевод по номеру карты в другой банк составляет 1,5%, минимум 50 рублей, а переводы по номеру телефона через Систему быстрых платежей проводятся бесплатно.
Помимо перечисленных банков, цифровые карты предлагают банк «Тинькофф», МТС Банк, банк «Открытие», Почта Банк, Росбанк, Росгосстрах Банк и ряд других организаций. Пока преимущество в «цифре» сохраняется за дебетовыми картами, но некоторые банки, например, «Тинькофф» и Почта Банк, уже выпускают цифровые кредитки.
«Цифра» или пластик?
Независимо от того, какое технологическое чудо стоит за любым цифровым сервисом, ключевым показателем успешности продукта является его востребованность у потребителя. Многие эксперты предсказывают, что с появлением нового поколения потребителей, достигших совершеннолетия в эпоху смартфонов, цифровые карты вытеснят обычный пластик. Тем не менее, несмотря на постоянные прогнозы о прорывах мобильных сервисов, банки не планируют отказываться от привычных карт. Это связано и с недостаточно развитой платежной инфраструктурой, и с уровнем финансовой и технической грамотности клиентов.
Если же говорить о сегодняшнем дне, то единственным принципиальным преимуществом цифровой карты перед классической является удобство оформления. Всего за несколько «кликов» в личном кабинете можно открыть полноценную платежную карточку, которая станет доступна для оплаты покупок уже через несколько минут. Остальные плюсы — оплата с помощью смартфонов или других устройств, безопасность платежей — обеспечиваются главным образом платежными сервисами, привязать к которым можно и обычные карточки.