Что такое овернайт: условия, плюсы и минусы
Термины, значение которых не до конца понятно потенциальным клиентам, вызывают еще больший интерес. Овернайт — достаточно распространенная банковская услуга, которая пока не имеет большой популярности среди физических лиц. Услуга предоставляется практически всеми крупными банками на основании предписаний Центрального Банка России. Что такое овернайт, как и на каких условиях может быть использован клиентами, будет рассказано на Бробанк.ру.
Расшифровка термина
Овернайт (overnight) — дословно переводится как «на ночь» или «до утра». Термин распространен в финансовой, кредитной и даже туристической сферах. Чаще всего применяется непосредственно в банковском деле. Под ним понимается предоставление однодневного кредита, размещение однодневного депозита, или совершение сделки по покупке ценных бумаг с обратной продажей опять же через один день. Такие сделки обозначаются в виде аббревиатуры «РЕПО».
- Расшифровка термина
- Особенности овернайта
- В чем преимущества овернайта
- Какие минусы у услуги
- Межбанковский овернайт
- Овернайт в Тинькофф Банке
В большинстве случаев овернайт применяется банками в рамках межбанковских правоотношений. Кредиты на один день не предоставляются кредитными организациями физическим лицам. Поэтому услугу именно в отношении граждан следует рассматривать как однодневный депозит, размещаемый в банке.
На практике этой услугой больше пользуются юридические лица. Для физических лиц этот продукт пока не имеет четко выраженной схемы предоставления. Причины этого заключаются в особенностях услуги.
Особенности овернайта
Как было отмечено, овернайт — это однодневная сделка, которая чаще всего выражается в размещении юридическим лицом краткосрочного депозита в условной кредитной организации. Основные особенности овернайта заключаются в следующем:
- Низкие процентные ставки — ниже на несколько порядков, чем стандартные банковские депозиты.
- Сроки размещения средств ограничиваются одной ночью или одним банковским днем.
- Отсутствует программа обязательного страхования — не все кредитные организации страхуют вклады по овернайту, поэтому всегда присутствует большой риск для вкладчиков.
- Минимальная сумма к размещению может достигать 500 000 рублей и более.
- Непостоянные процентные ставки — по овернайту они меняются практически каждый день.
Банк России регулирует правоотношения данного рода. Поэтому ставки по овернайту в ряде крупных кредитных организаций не сильно отличаются друг от друга. Для физических и юридических лиц ставка в большинстве случаев является одинаковой.
В каждом банке овернайт предоставляется по отдельным правилам. Если сделка имеет наименование РЕПО (покупка ценных бумаг), то в этом отношении подогнать какой-либо шаблон для всех кредитных организаций будет крайне сложно: у банков достаточно обширная свобода действий, поэтому условия предоставления овернайта, помимо его сроков, могут существенно разниться.
В чем преимущества овернайта
Овернайт — это крайне эффективный инструмент для увеличения активов юридического лица. Механизм работает по принципу стандартного депозита, только в данном случае компания может на одну ночь разместить все свои активы, и остаться в плюсе.
Для более понятного разъяснения принципа работы овернайта, нужно привести пример. Как правило, большинство юридических лиц в выходные дни не работает. То же самое касается и ночного времени суток — с 20:00 и до утра счета компании простаивают без дела. В это время компания не получает прибыль, и ее средства свободны от каких-либо обязательств. Благодаря овернайту, деньги могут работать даже ночью, принося относительно неплохую прибыль. Все зависит от суммы размещаемых по вкладу средств.
- У компании не хватает средств на заключение срочной, но очень выгодной сделки.
- Компания не может надолго вкладывать свои активы на депозит, так как это лишит ее возможности совершать сделки и просто работать.
- Для оформления овернайта потребуется минимальное документальное обеспечение.
На это и рассчитывается услуга: за одну ночь банк может заключить сразу несколько выгодных сделок за счет средств, полученных от клиента по овернайту. А сам вкладчик получает деньги с прибылью, размер которой зависит от суммы и процентной ставки.
Какие минусы у услуги
Самый большой и явный недостаток овернайта — небольшая процентная ставка. К примеру, если стандартный банковский депозит размещается под 7-10%, то по данной услуге клиент едва ли сможет заработать более 5-6%. При этом речь идет о годовой процентной ставке — за при размещении 1 000 000 рублей на год, вкладчик получает на выходе 1 070 000 рублей. Это при условии, что договор заключен по ставке в 7% годовых.
В случае с овернайтом максимальный срок равняется одному банковскому дню или ночи, которые являются идентичными понятиями. Здесь исходные 5% годовых делятся на 365 (по количеству дней в году) для расчета ставки за один банковский день или ночь.
Если самую «популярную» ставку по овернайту разделить на 365 частей, получится 0,013% в день. Именно это значение является той самой дневной ставкой, на которую может рассчитывать вкладчик. Следовательно, для того, чтобы прибыль с овернайта была хоть немного ощутимой, вкладывать нужно большую сумму. Поэтому эта услуга больше рассчитана на юридических лиц, у которых есть большие деньги на расчетном счете.
Межбанковский овернайт
Помимо обслуживания компаний и физических лиц, кредитные организации размещают и межбанковские овернайты. Дело в том, что некоторые кредитные организации, часто нуждаются в дополнительных средствах. И овернайт для них — лучшее решение.
Межбанковский овернайт представляет собой предоставление краткосрочного кредита, — как правило, тоже на один день или ночь. То есть, банк оформляет кредит другому банку. Таким образом выигрыше остаются все: организация-кредитор получает прибыль за счет выданного займа, а организация-заемщик за счет полученных средств решает свои временные финансовые проблемы.
Особенностью межбанковского овернайта является, в первую очередь, процентная ставка — от 2% годовых, и достаточно больше суммы кредита — измеряемые в десятках и сотнях миллионов рублей. Межбанковские кредиты выдаются только в российских рублях. Это логично, так как за ночь курс валюты может сильно измениться.
Овернайт в Тинькофф Банке
На примере банка, который одним из первых начал предоставлять услуги овернайта, можно описать конкретные условия, предлагаемые заемщикам. Банк Тинькофф в этом направлении сотрудничает с юридическими лицами, индивидуальными предпринимателями, физическими лицами, занимающимися частной практикой.
При этом банк предлагает всего три отдельных тарифных плана. Изучив их условия, можно примерно оценить возможную прибыль. Каждый из них рассчитан на определенную категорию вкладчиков.
По тарифному плану «Продвинутый» вкладчики получают 2% годовых при минимальной сумме в 100 000 рублей. Максимальная сумма вклада — 100 000 000 рублей. Действует овернайт до 17:00.
Тариф «Профессиональный» гарантирует получение 4% годовых. Стартовая сумма — 500 000 рублей. Максимальная сумму овернайта — 100 000 000 рублей. Начисление процентов производится ровно до 21:00.
В рамках тарифного плана «Профессиональный» вкладчики могут подключить опцию автоматического размещения средств на депозите. Годовая ставка по овернайту составляет 5,5%. Минимальная сумма вклада — 500 000 рублей. Максимальная сумма по овернайту не должна превышать 500 000 000 рублей. Начисление процентов производится до 21:00. По тарифному плану можно подключить пакет дополнительных услуг и опций «Премиум».
Как разбогатеть за ночь, или Что такое овернайт на брокерском счете
Включи функцию овернайт, говорили они. Заработаешь кучу денег, говорили они. Но о рисках потерять деньги, конечно, никто не рассказал. Что же такое овернайт на брокерском счете и зачем он на самом деле нужен? Финтолк объясняет, стоит ли отключить/включить эту функцию в наше неспокойное время.
Что такое овернайт
Овернайт (с английского языка overnight — «на ночь», «через ночь») — однодневная сделка репо, дающая возможность инвестору дать взаймы свои ценные бумаги брокеру на ночь. Но брокер в долгу не останется, за такую щедрую услугу он заплатит проценты.
Сделка осуществляется по следующей схеме:
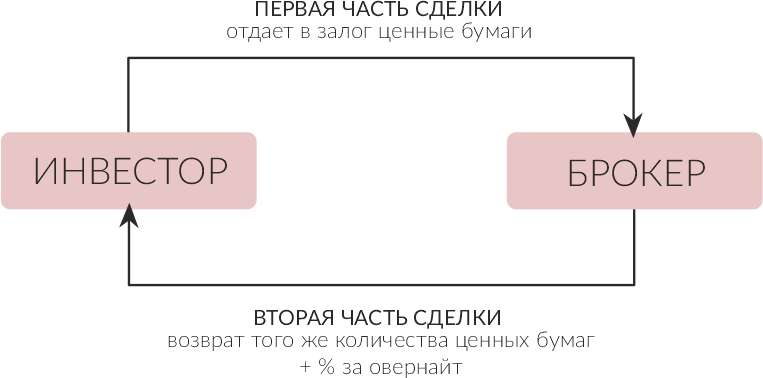
Пока инвестор спит, брокер берет под залог ценную бумагу по цене, установленной по окончании торгового дня, взамен дает обязательство вернуть все в срок. Утром брокер возвращает ценную бумагу и вдобавок платит проценты за пользование активом. Все это происходит без каких-либо лишних телодвижений инвестора.
Однако просто так, без разрешения, брокер не имеет права распоряжаться вашими ценными бумагами, потому что когда вы приобретаете акции или облигации, то в депозитарии (депозитарий — хранилище ценных бумаг) делается запись, что именно вы собственник. А вот согласие на совершение овернайта как раз-таки дает брокеру право распоряжаться вашими ценными бумагами.
А зачем вообще брокеру нужны чужие ценные бумаги? Тут два варианта:
- Брокер берет в долг ваши ценные бумаги и отдает их в долг трейдеру для совершения краткосрочных стратегий.
- Брокер может использовать этот вид займа для обеспечения каких-то своих сделок.
Тонкости сделки
А почему именно ночью?
Из-за разности часовых поясов. К примеру, вы легли спать в России, в то время как в США наступило утро и торги на бирже только начались. Соответственно, появились запросы на открытие коротких позиций у американских трейдеров. Вот именно в этот момент брокер берет в кредит ваши ценные бумаги.
Но брокеру не нужны абы какие активы, он использует для совершения сделок овернайт только ликвидные.
Заманчивым преимуществом при совершении овернайта является то, что инвестор не теряет права на получение льготы за долгосрочное владение ценными бумагами.
А вот на ИИС сделка овернайта не поддерживается.
Сколько миллионов можно заработать
Каждый брокер устанавливает свои проценты за овернайт, иногда их может даже не быть. На сегодняшний день в открытом доступе ставка известна только у «Тинькофф Инвестиции» — 0,5 %.
Однако ставка может меняться. Так, у «БКС Мир Инвестиций» какое-то время назад была ставка по овернайту = 1 % годовых.
Если уж прям хочется, то можно уточнить у своего брокера по телефону.
Давайте попробуем прикинуть, на какую прибыль можно рассчитывать в «Тинькофф Инвестициях».
Брокер взял в долг активы на сумму 100 000 рублей, к примеру, на восемь часов.
100 000 рублей * 0,5 % / 365 (366) дней = 1,37 рубля за день
1,37 * 8 часов / 24 часа = 0,46 рубля
Около 46 копеек с каждых 100 000 рублей, пока вы спите. Хм, такими темпами первый миллион можно заработать через 2 173 года. Нуууу, так себе перспектива.
Не забываем о рисках
Капает и капает копеечка. Что плохого? Отвечают эксперты Финтолка.
Александр Рябинин, независимый финансовый эксперт:
— Риски овернайта очень просты. Вы включаете овернайт, и заемщик пользуется вашими активами на рынке ценных бумаг. В случае неудачи он может потерять способность оплатить этот кредит. С учетом высокой волатильности в кризисные времена такой шанс велик и стоит быть аккуратнее.
Елена Дорохова, финансист, инвестор:
— Подумайте, что будет с вашими ценными бумагами, если брокер вдруг обанкротится? Банкротство — это невозможность расплатиться по факту по своим обязательствам. Получается, инвесторы становятся в очередь на возврат причитающегося долга. И не факт, что эта очередь дойдет до всех.
Банкротство брокера случается редко, но следует знать про все возможные варианты при использовании овернайта на брокерском счете, в том числе и такие негативные, предостерегает эксперт Финтолка Елена Дорохова.
Как отключить
А овернайт вообще изначально подключен? Многие брокеры при открытии брокерского счета автоматически включают условия проведения сделок в формате овернайт в договор. У некоторых брокеров можно самостоятельно отключить эту функцию в личном кабинете в приложении или на сайте. Если такой возможности нет, то можно напрямую позвонить на горячую линию своему брокеру и попросить отключить овернайт.
«Тинькофф Инвестиции»
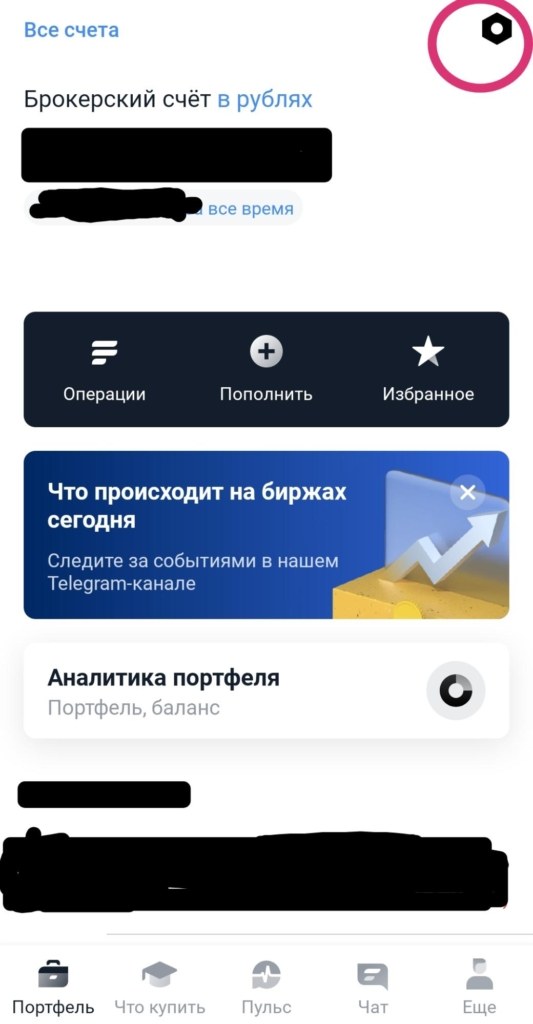
В мобильном приложении нужно нажать на главном экране на значок шестеренки:
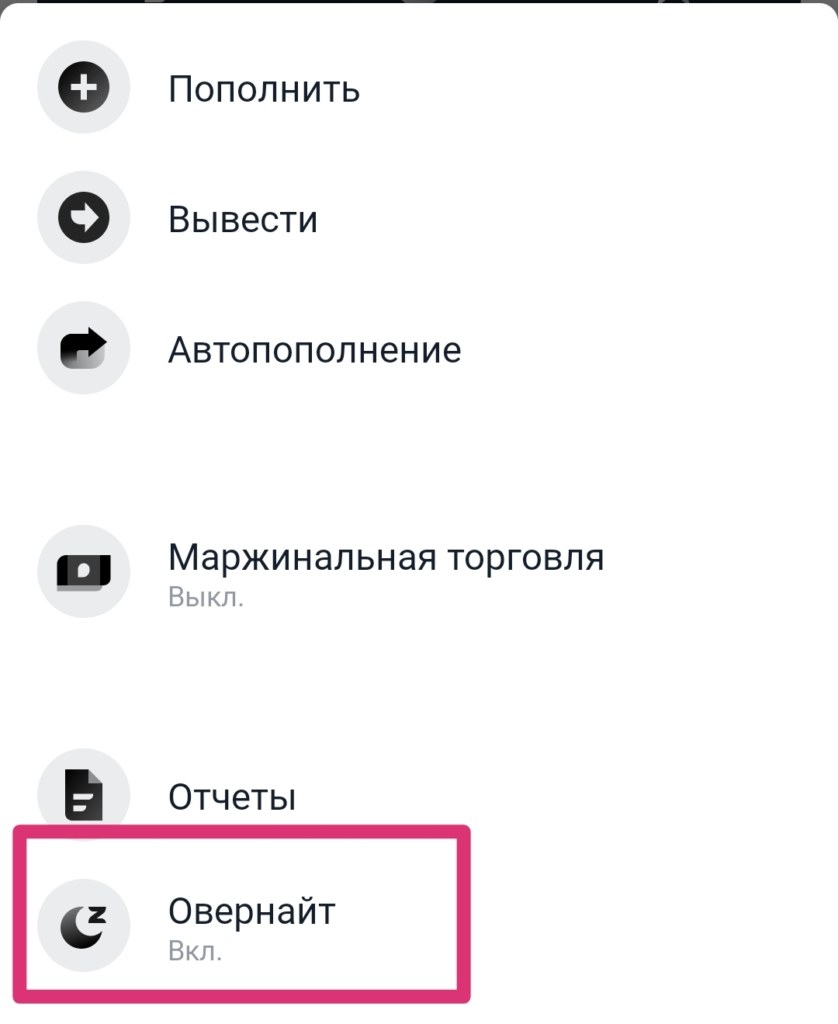
Далее нажать на «Овернайт»:
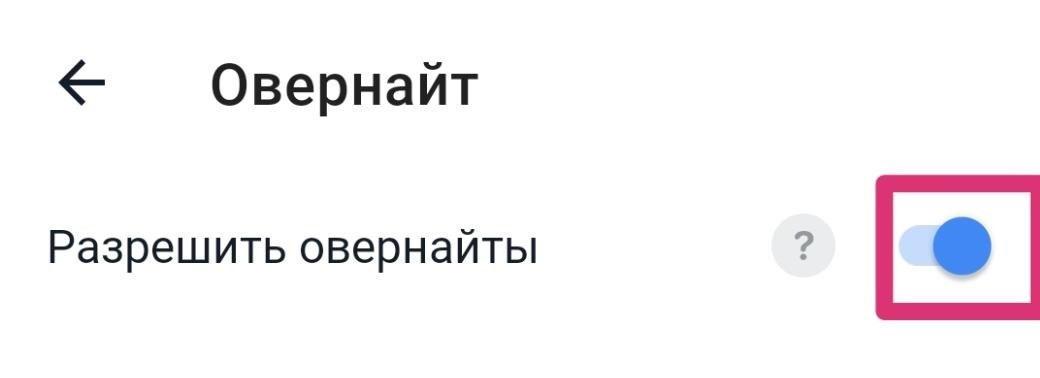
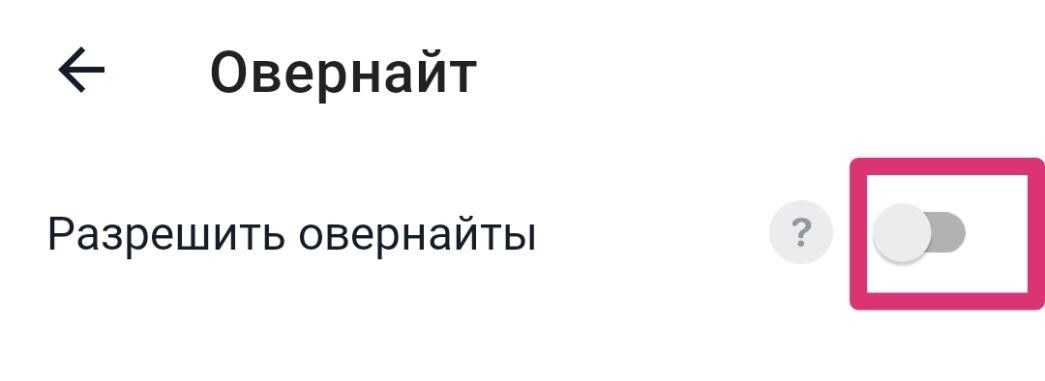
И в новом открывшемся окошке отключить:
«Сбер Инвестор»
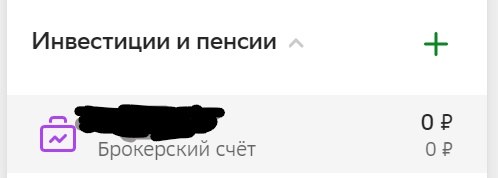
Отключается только в личном кабинете на сайте. На вкладке «Инвестиции и пенсии» выбираем брокерский счет:
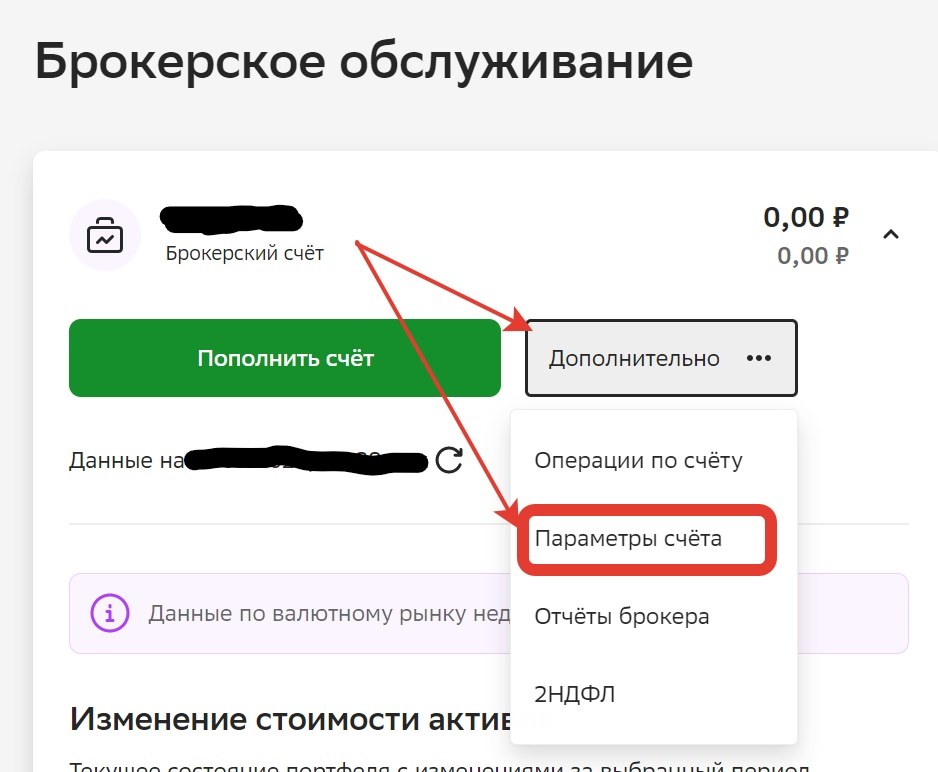
Далее нужно нажать кнопку «Дополнительно» и выбрать «Параметры счета»:
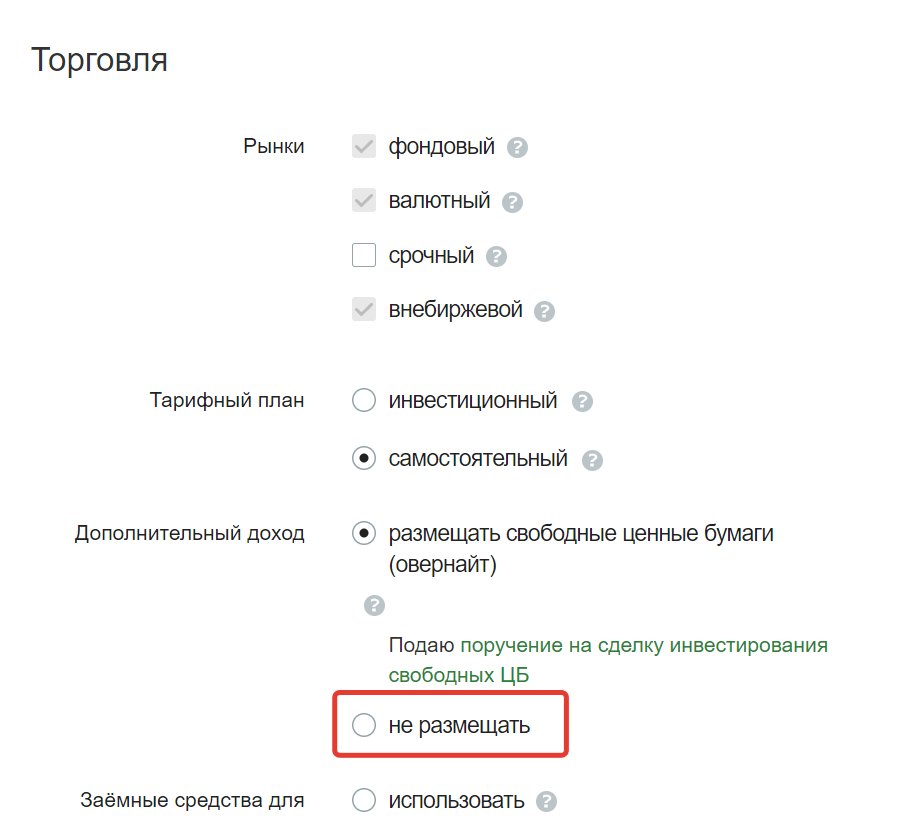
После в подзаголовке «Торговля» нажимаем изменить:
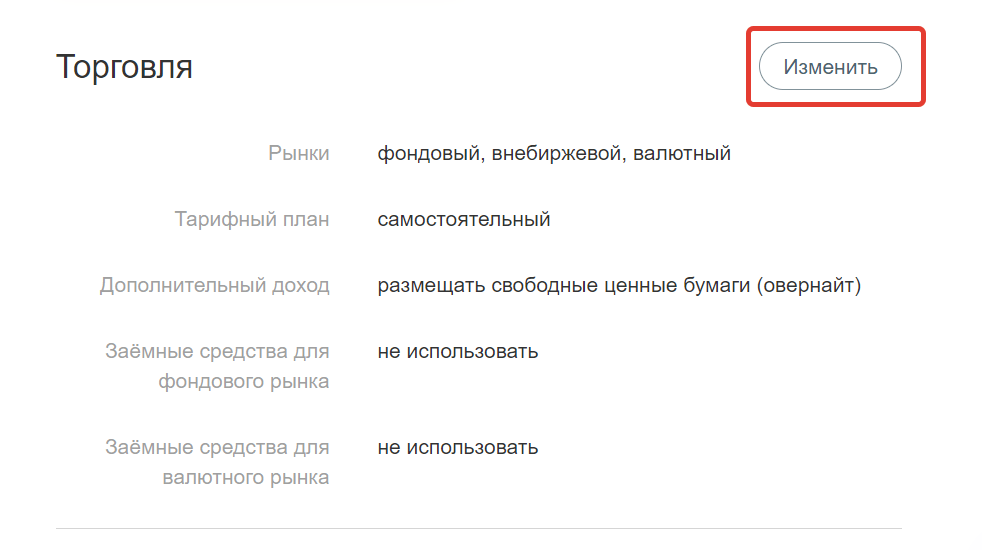
Ищем «Дополнительный доход» и выбираем «не размещать»:
ВТБ «Мои Инвестиции»
У брокера ВТБ нет функции овернайт. Ни включить, ни отключить нет возможности.
«Открытие Инвестиции»
В личном кабинете на сайте нужно написать заявление на «отказ от массового займа». Брокер присылает в ответ письмо, которое необходимо будет распечатать, подписать и отослать скан обратно.
«БКС Мир Инвестиций»
Заходим в личный кабинет на сайте брокера:
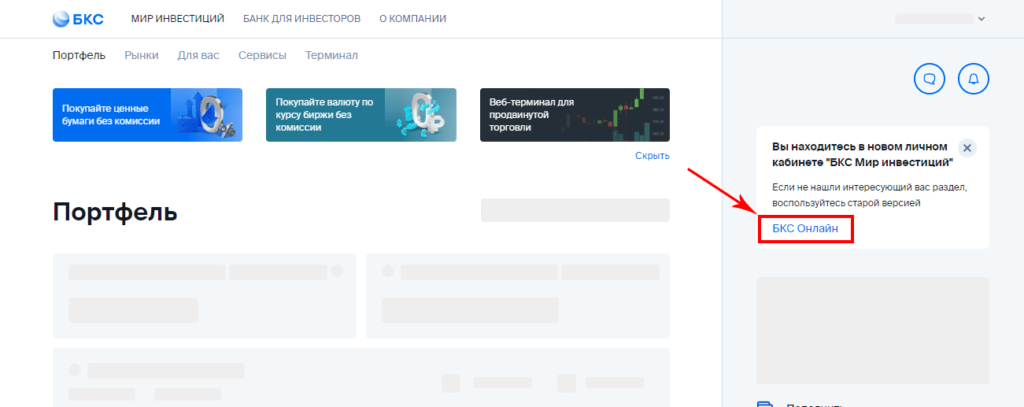
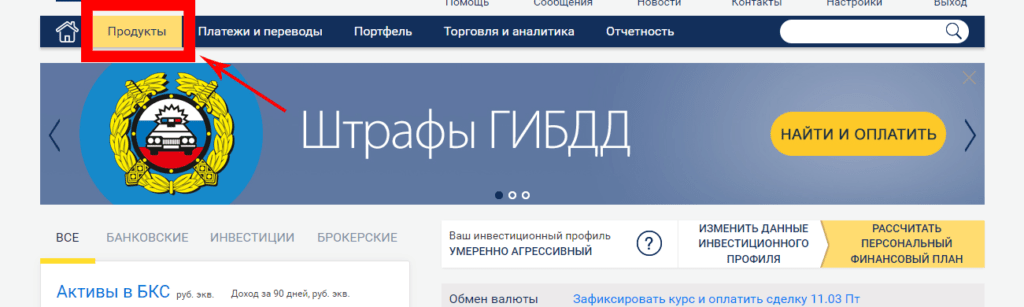
Далее нажимаем на вкладку «Продукты»:
Открываем «Список счетов»:

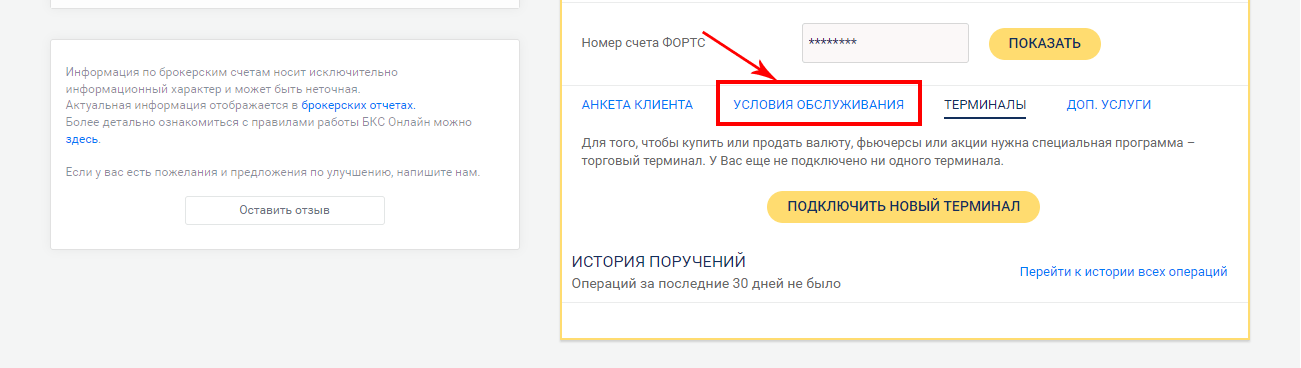
Выбираем нужный брокерский счет и справа ищем кнопку «Условия обслуживания»:
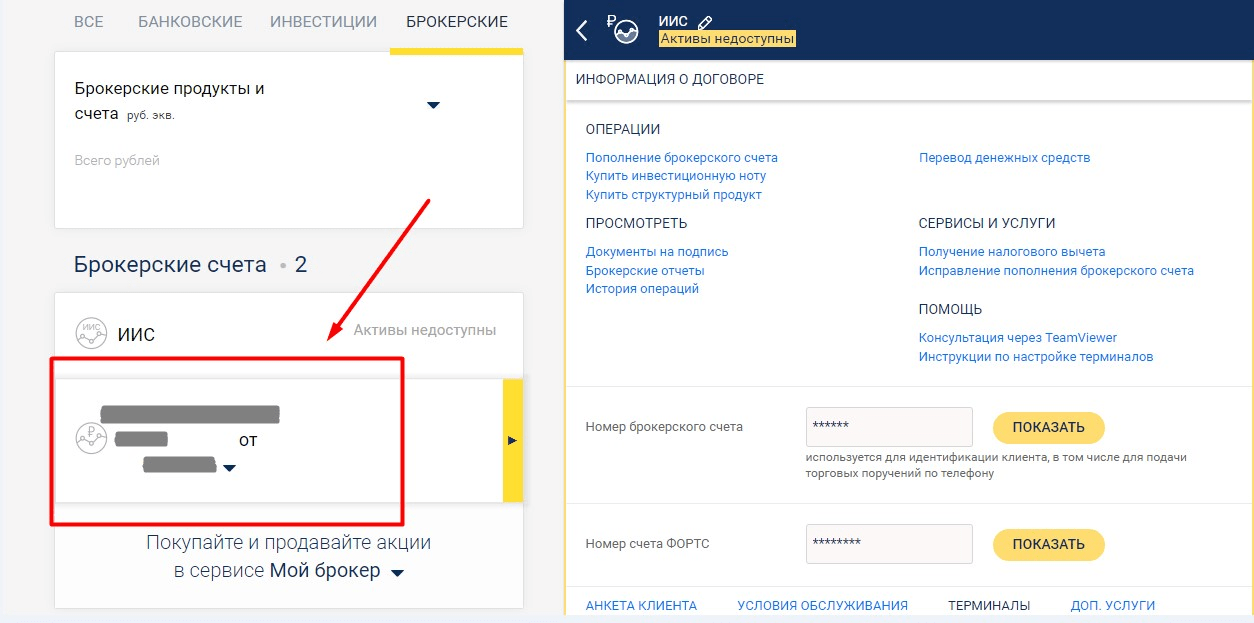
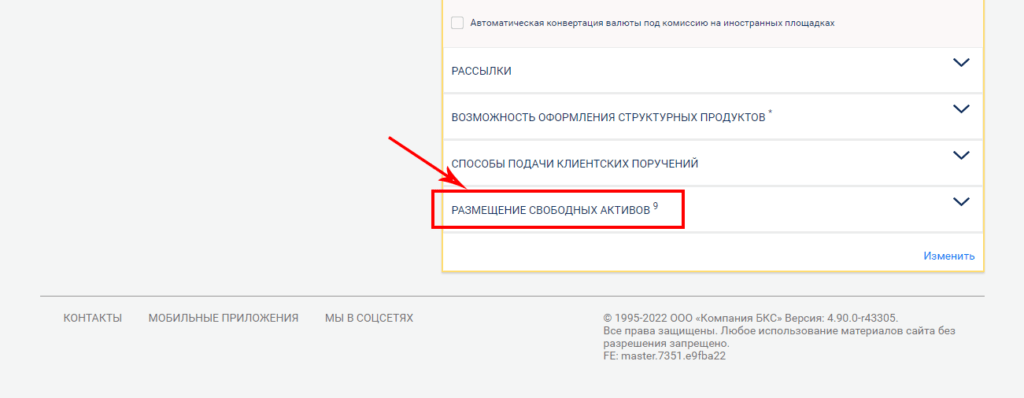
Далее выбираем «Размещение свободных активов»:
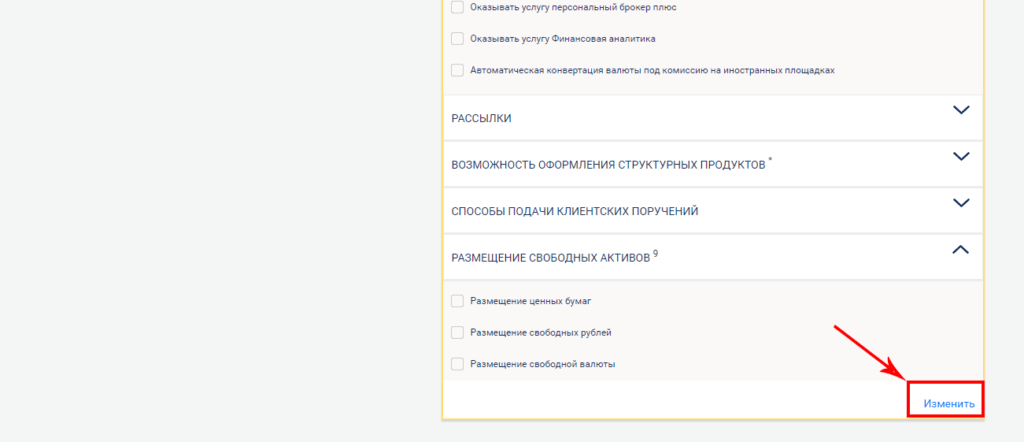
В открывшемся списке убираем галочки и сохраняем изменения:
Теперь вы знаете о коварстве этой маааленькой функции, которая, с одной стороны, позволяет инвестору немножко заработать, а с другой — может лишить его собственных активов. Отключать или нет — решать только вам.
* В этой статье упоминаются социальные сети Facebook и Instagram — они признаны экстремистскими на территории Российской Федерации.
Брокеры — как можно потерять всё в современном мире инвестиций

Тинькофф Инвестиции — недавно появившийся сервис (октябрь 2016), активно набирающий клиентов и занимающий второе место по количеству активных пользователей после Сбербанка. Тинькофф Инвестиции выпускает красочную рекламу предлагающую инвестировать в акции крупнейших иностранных компаний, включая Apple, Google, Microsoft и зарабатывать на этом деньги.
Сервис позиционируется как простой и удобный, поэтому быстро набирает популярность. Не редко на него ссылаются как на сервис для домохозяек, что и указано в названии одного из подробных обзоров «Тинькофф Брокер: ловушка для домохозяек» (ссылка)
Изначально сервис был запущен совместно с брокерской компанией БКС, но в прошлом году Тинькофф получил собственную лицензию на брокерское обслуживание и начал расходиться с БКС. При переводе клиентов на свои счета как одно из преимуществ указывалось отсутствие займов овернайт на счетах Тинькофф. Сторонние ресурсы писали: «Отсутствие займов овернайт позволяет не переживать за сохранность своих средств». Это же было написано и на самом сайте Тинькофф, некоторое время назад.
На счетах Тинькофф овернайта нет
Система брокерских услуг задумывалась таким образом, чтобы максимально обеспечить сохранность активов клиентов. Для этого брокерской компании запрещено осуществлять операции с активами клиентов кроме как непосредственно по прямому поручению. Сами активы хранятся в сторонней компании депозитарии, у которой есть специальная лицензия на ведение такой деятельности. При таком подходе банкротство брокерской компании не приводит к потере активов клиента, и он спокойно переносит их под управление другому брокеру.
Эту же информацию предоставляет в описании услуг Тинькофф своим клиентам.
Если у брокера отзовут лицензию или он станет банкротом, то ценные бумаги клиентов переведу к другому брокеру по их выбору
И до недавнего времени это действительно было так. Или мы думали, что это было так?
26 июля 2019 выходит новая версия приложения 3.6.0 по Android. В описании изменений указано, что в приложении теперь появилась продажа акций в шорт.
Шорт это одна из стратегий спекулянтов, когда какой-либо актив продаётся по его текущей цене без обладания самим этим активом. Брокер даёт недостающий актив в займ под процент, а спекулянт рассчитывает откупить актив через какое-то время по более низкой цене, рассчитывая на её снижение. Если расчёт оказался верным, купленный актив и проценты за использования возвращаются брокеру, а спекулянт получает прибыль на разнице цен.
После установки обновлённого приложения пользователи стали находить у себя раздел овернайт в настройках счёта.
Выглядел он следующим образом
Разрешить овернайт — включено
Овернайт займ в данном случае это соглашение, по которому клиент позволяет брокеру использовать свои активы для передачи в займы спекулянтам, торгующим в шорт. В обмен на это клиент получает небольшое дополнительное вознаграждения — это может быть небольшой годовой процент от стоимости всех активов или поделенная поровну между брокером и клиентом комиссия, полученная от спекулянта.
Но вместе с этим возникает и существенная проблема для клиента. На момент когда активы переданы в займ они больше не принадлежат клиенту, вместо них у него есть долговое обязательство брокера или денежная стоимость актива. Это долговое обязательство уже не лежит на счёте в отдельном депозитарии и его нельзя передать под управление другого брокера. Когда конкретный актив переходит в статус займа, знает только брокер в своём внутреннем учёте. Клиент получает лишь выписки о вознаграждении, когда операция уже завершена зачастую в конце месяца.
Как видно на предыдущем скриншоте эта опция включена, и это именно то, что увидели клиенты нашедшие новый раздел. 29 июля часть пользователей открывает новое приложение и на крупнейшем российском форуме о банковских услугах banki.ru начинается волна вопросов о том, как эта опция там появилась.
Как видно представитель банка 30 июля говорит, что опция появилась недавно и включена всем по умолчанию. Клиенты не стали долго ждать, прежде чем высказать благодарность.
Почему так получилось? Зачем банк, который позиционирует себя как ориентированный на клиентов и вкладывается в поддержку пользователей, решил вызывать гнев, не предупредив их заранее о грядущих изменениях?
Ведь 29 июля 2019 года вышла новость «В Тинькофф Инвестициях появились «шорты»» (ссылка) в которой нет ни слова про овернайт и займ, а также за счёт чьих активов он будете обеспечиваться.
По изменению банковской ставки в приложении хотя бы появляются новости, в данном случае ни рассылки на почту ни других понятных для клиента уведомлений не было.
Сайт банка содержит раздел Тарифы Тинькофф Инвестиций, в котором нет ничего о займе ценных бумаг и ставке займа. Откуда же тогда представитель банка её берёт?
При оформлении договора на брокерское обслуживание клиент получает конверт с одностраничным цветным вкладышем заявлением-анкетой и страницей тарифов. В заявлении-анкете указано что у брокера есть регламент, который публикуется на его сайте.
Этот раздел сайта называется Раскрытие информации в соответствии с Указанием Банка России от 28.12.2015 № 3921-У «О составе, объеме, порядке и сроках раскрытия информации профессиональными участниками рынка ценных бумаг», а сам документ состоит из 115 страниц. Клиенты которые ищут удобный сервис никогда не станут изучать раздела с таким названием.
При внимательном изучении этого документа можно найти раздел под названием Соглашение об использовании свободного остатка ценных бумаг. Название сложно сразу понять, что такое свободный остаток бумаг? Ведь инвестор вкладывает свои деньги во владения долями компаний и для него бумаги никак не разделяются на свободные и обременённые. В самом регламенте не упоминаются слова займ или овернайт. Ничего не подозревающий клиент поискав по таким словам не найдёт никакой информации. С чем связано такое желание компании скрыть существование займов?
Как другие российские брокерские компании регулируют этот вопрос?
ПСБ, Открытие, Финам, Атон, Кит, Церих судя по регламентам, обязуют пользователя соглашаться с займами. Кто-то позволяет отказаться от них, написав отдельное заявление, кто-то нет.
БКС брокер содержит это как отдельный пункт, от которого можно отказаться при заключении договора.
Конечно, если невнимательный клиент подпишет договор с уже прописанным пунктом займа бумаг, это его собственная юридическая ответственность. Но как быть клиентам, которые заключили договор, зная что не соглашались на займ? Ведь большинство клиентов Тинькофф брокер не подписывали первоначальный договор с такими условиями.
Версия 3.6.0 уже вышла, регламент содержит согласие о займе, клиенты недоумевают. Но когда это на самом деле произошло?
Смотрим архив документов с регламентами и находим Редакцию 12 от 18.03.2019 г Период актуальности: действует с 27.03.2019 г. Это первая редакция, в которой появился раздел Соглашение об использовании свободного остатка ценных бумаг. К 29 июля, когда клиенты начали задавать вопросы брокеру, прошло 4 месяца со дня начала совершения сделок займа.
Но почему ни кто не узнал об этом раньше? Ведь брокер заявил, что по займам начисляется премия в размер 0.5% годовых. Значит, если выплаты были помесячными, их должны были получать. Ответ брокера — операции не отображаются в истории сделок.
Но ведь внимательные пользователи должны были заметить разницу на счёте, даже если отдельных строк выплат нет. И мы видим новый ответ брокера – таких выплат вовсе не было.
Почему брокер решил одарить клиентов вознаграждением в 0%? Возможно потому что никто и не подозревал что происходит такой займ и ставка должна выплачиваться.
Представьте как в марте Тинькофф должен был делать запуск этого: Мы запустили класный новый сервис, даём ваши бумаги взайм другим пользователям, а вам взамен шиш. Есть ещё вопросы почему никто про неё до сих пор не знал?
В этом ответе особо интересны пункты 1 и 11. Во-первых оцените как они разнесены, ведь дочитав большой объём новой информации до конца пользователь уже врятли вспомнит что было в пункте 1. Если посмотреть на два этих заявления последовательно, то возникает существенное противоречие. Одно говорит об исполнении поручений в срок до 5 дней, а другое что исполнение заявок не будет затронуто. Но как такое может быть? Представитель банка ссылается на то, что правило 5 дней применимо ко второй части сделки РЕПО. Из чего она состоит?
Первым этапом брокер по поручению клиента кредитора продаёт его бумагу с обязательством обратного выкупа по фиксированной цене заёмщику. В этот момент не у брокера не у клиента кредитора этой бумаги нет. Вместо этого у кредитора появляются деньги за эту бумагу, в депозитарии ничего нет. Деньги на счету брокера ничем не защищены, кроме обязательства добросовестности самого брокера. Клиент не может исполнить никаких поручений на бумагу, потому что её нет. Для заёмщика первая часть сделки РЕПО это покупка с обязательством обратной продажи по фиксированной цене. Во второй части сделки заёмщик продаст кредитору назад его бумагу и кредитору вернётся право собственности, бумага станет доступна для исполнения заявок. При этом в личном кабинете для клиента всё отображается так как будто ничего не происходит. Если вторая часть сделки может занимать до 5 дней, то для исполнения заявок клиента кредитора брокер должен использовать какую-то другую бумагу. Где брокер её возьмёт из ответа не понятно. (UPD в редакции 19 исполнения поручений по зарепованным бумагам передвинулись с 5 дней до дня следующего за днем завершения расчетов по второй части Сделки Репо (п 6.4.2))
Так же в ответе указано, что отключение согласия на овернайт возможно только в приложении Android, в личном кабинете такая возможность ещё не реализована, в приложении на iPhone тоже. Так как банк не имеет офисов, то для письменного обращения нужно направлять нотариально заверенное обращение в единственный офис в Москве или приезжать в него лично. Стоимость нотариального заверения документа составляет примерно 2000 рублей. Когда возникают какие-то сложности Тинькофф банк превращается из онлайн банка в оффлайн банк с единственным офисом в Москве. С такой же ситуацией сталкиваются клиенты, которые хотят перевести свои ценные бумаги на другого брокера или со старых счетов БКС. Также до 30 июля возможности отключить займы через приложение не было.
Последнее на что стоит обратить внимание это заявление что, по мнению брокера у клиентов было время на ознакомление с изменениями. Что это значит?
В пункте 35.1 регламента указано
В пункте 35.2 регламента указано
Врят ли клиенты ожидающие удобный сервис будут проверять каждую неделю сайт Тинькофф изучая что изменилось в 115-страничном договоре.
Российская судебная практика предписывает уведомлять клиентов об изменениях в банковских продуктах, но за счёт несовершенства законодательства банки отсылают клиентов к опубликованной информации на своём сайте.
Тинькофф банк заключает шаблонные договора со всеми клиентами. Это не оставляет возможности прописать требование для своевременного уведомления по почте.
На этом неприятности клиентов не заканчиваются, а только начинаются. На рынке брокерских услуг действует закон ФЗ-39 О рынке ценных бумаг:
Что на этот счёт прописано в регламенте Тинькофф инвестиции:
Происходит буквально следующее, брокер использует право изменение договора в одностороннем порядке и публикует новый регламент. Активы которыми брокер не имеет права распоряжаться без прямого поручения клиента переходят по новой версии договора под распоряжение брокера.
Для банка незадействованные активы клиентов являются привлекательной возможностью подзаработать. Пока клиенты других брокеров испытывают проблемы из-за небольшого числа клиентов согласившихся дать свои бумаги в займ или нехватки собственных активов для дачи их в займ, Тинькофф брокер просто предоставляет в доступ бумаги всех клиентов.
Сложно сказать какие возможности представляет брокеру такой договор, в частности пункт 6.5.1 даёт возможность брокеру заключать сделки по бумагам клиента с самим собой. Возможно исходя из таких условий банк сможет использовать активы клиентов для временной докапитализации.
Возникает так же вопрос о том, насколько этот снятый в приложении переключатель действительно что-то юридически гарантирует. Как без наличия индивидуального договора потом что-то доказывать при банкротстве. Схожие проблемы уже поднимались клиентами других брокеров.
У меня основная часть средств на ФОРТС в $, но небольшая часть в рублях. Связался сегодня по горячей линии с БКС и поинтересовался, cколько у меня средств на ФОРТС, получил ответ «0»
(UPD в редакции 19 наконецто было прописано «деактивация Инвестором опции «Разрешить овернайты» в Мобильном приложении означает приостановление действия Соглашения об использовании свободного остатка ценных бумаг» (п 6.4.10), только всеравно нельзя получить от брокера документ подтверждающий такой отказ)
Если брокер неправильно рассчитает количество взятых на себя обязательств, по ошибке или из-за использования высокорискованных стратегий или возникнут другие причины для банкротства клиент останется без ценных бумаг. Денежные средства на брокерских счетах не покрыты страховкой АСВ и по факту ничем не защищены. При банкротстве остатки имущества брокера будет делиться между кредиторами, и клиенты будут не в первой очереди.
Комментарий представителя Уралсиб брокер:
Историй о том, как это происходил сейчас достаточно:
После первой волны негативных отзывов администрация banki.ru начала снимать негативные оценки с банка
UPD. Ещё одним интересным фактом является то что даже российские бумаги по РЕПО могут уйти в другую юрисдикцию и в этом случае клиенту самому прийдётся судится с иностранной компанией.
Энергокапитала получил отказ в иске к кипрской Onper Trading Limited. Суд санкт-петербурга признал что все права по сделкам займа перешли к клиентам, то есть они могут обратиться в суд по этому вопросу самостоятельно. Речь идёт об акциях ряда российских компаний. (ссылка)
Страновые риски.
UPD. Дальнейшее изучение обновлённого регламента выявило ещё более интересные вещи, которые сложились в общую картину.
В приложении №15 указано
Какое-то время было предположение что это актуально при работе на срочном рынке так как в тех же разделах фигурировали обязательства по обеспечению, возникшие у инвестора. В п 13.8 идёт отсылка на риски связанные с тем что инвестор не использует такой счёт
Во-первых, рекомендую прочитать начало приложения №15 следующим образом:
У брокера есть договор с клиринговой организацией и по этому договору у него есть свои отдельные обязательства, которые могут быть исполнены за счёт инвестора. При этом участвует ли данный конкретный инвестор в операциях со срочным рынком, займами, овернайтом или чем нибудь ещё или нет, никакого значения не имеет.
Брокер должен отделять свои средства от средств клиентов. Брокер их отделяет но учитывает средства всех клиентов в общем котле. Средства инвесторов в общем котле, а у брокера есть обязательства перед клирингом. Например, условный Вася взял какие-то обязательства, обманул брокера и в финансах образовалась дыра. Вот эту дыру брокер должен покрыть перед клирингом за счёт средств общего котла. Это очень примерное описание процесса как я его понимаю. Соответственно участвует ли инвестор в срочном рынке значения не имеет, так как он в одном котле с теми, кто участвует. Это и прописано в п 6.4.6
Даже если брокер будет исполнять поручение по отключению овернайтов, это поможет, но не совсем.
Над брокером есть клиринг который обязует брокера выполнять операции над общим котлом для разрешения проблемных ситуаций. И в этом случае брокер может взять в РЕПО или провести другую операцию над активами клиента по требованию клиринга, не смотря на то отключен овернайт или нет. Это и описано в п 12.15
Описание этой процедуры на форуме брокера ПСБ:
На страничке брокера с регламентом есть «Перечень клиринговых организаций, с которыми брокер заключил договоры об оказании ему клиринговых услуг», в который входит Небанковская кредитная организация-центральный контрагент «Национальный Клиринговый Центр», НКЦ.
Уже есть описанные примеры как происходит урегулирование проблемных ситуаций
Похоже на то, что это общие правила российского рынка и так работает у всех брокеров.
Выводы.
Для долгосрочного инвестора в целом нормой является проверка своего счёт раз в полгода, год так как долгосрочное инвестирование не требует затрат на регулярное управление.
Как проблему с уведомлениями решают в развитых странах? Там запрещено делать публикацию новой версии договора на сайте без индивидуального уведомления всех клиентов. Company cannot change its contract with consumers simply by posting revised conditions on its website, a US appeals court has ruled. The position is similar in the UK (ссылка)
Брокеры обычно выполняют уведомление клиентов по электронной почте или при входе в личный кабинет. Иностранные брокеры также предлагают клиентам передавать свои бумаги в займ, но это идёт опцией в договоре, обычно выключенной по умолчанию.
Для брокеров США входящих в программу SIPC активы клиентов застрахованы на 500 тысяч долларов на случай неправомерных действий брокера. В США история фондового рынка составляет более 200 лет, права частной собственности хорошо защищены и инвестиционная деятельность дополнительно защищена страховкой SIPC. При возникновении юридических ограничений на работу с российскими клиентами брокер даёт возможность перевести все активы на другого брокера в США или Европе, что является прозрачной и отработанной процедурой после отказа части брокеров работать с российскими инвесторами.
P. S.
В России вместо поддержки инвесторов по SIPC можно наткнуться на такую прелесть — иск на возврат снятых денег инвестора с брокерского счёта в конкурсную массу обанкротившегося брокера. Деньги снимались до того как произошло банкротство брокера (начало истории — ссылка , клиенты брокера проигрывают иски — ссылка).
Несостоятельность «Энергокапитала» выявила серьезную проблему с брокерскими счетами клиентов (ссылка).
НКЦ списал в свою пользу ценные бумаги клиентов, которые находились на счетах брокера, в момент прекращения инвестиционной компанией всех своих операций 27-28 октября 2015 года. Таким образом оказались погашены обязательства брокера перед структурами Московской биржи, и ни один профессиональный участник рынка не пострадал. Пострадали только обычные клиенты «Энергокапитала»
14.11.2018 Мосбиржа выиграла кассацию у конкурсного управляющего «Энергокапитала» на 0,9 млрд руб. ссылка
Защита инвесторов во всей красе, клиенты потеряли как бумаги так и деньги с брокерских счетов.
Может ли «Тинькофф» распоряжаться вашими ценными бумагами
Сегодня хочу рассказать об особенностях работы российских брокеров, механизмах, которые позволяет им распоряжаться ценными бумагами клиентов без их ведома, рисках при банкротстве брокера и своём личном отношении к данной проблеме.
Перед написанием данной статьи пришлось самому тщательно разобраться в вопросе и изрядно попотеть, посидеть на поисковых страничках гугла, интернет форумах и даже обратиться в техподдержку своего брокера.
Разбирать буду на примере «Тинькофф Инвестиции», просто потому, что счет у меня открыт именно там.
Начнем с простого вопроса. Кто и каким образом хранит информацию о владельце ценных бумаг? И что будет, если брокер закрывается или объявляет себя банкротом?
Когда клиент покупает акции какой-либо компании, сама компания не знает о том, что теперь клиент является их акционером. Как правило, ценные бумаги находятся не на личном счёте клиента, и не на счёте брокера, а на счетах номинального держателя — депозитария. Депозитарий, в свою очередь, хранит информацию о реальных владельцах ценных бумаг. Более того, это может быть целая цепочка из депозитариев и сама компания знает только первого из них. Это нормальная мировая практика, которая позволяет резко сократить издержки акционеров и ускорить обращение ценных бумаг.
Речь идет не о физическом хранении документов, т.к. ценные бумаги имеют бездокументарную форму и существуют только в виде записей в базах данных, за которыми и следят специальные компании-хранилища — депозитарии.
Когда клиент покупает акции и хранит их у брокера, дивиденды выплачиваются не лично ему на счет, а на счет номинального держателя, который затем производит выплаты среди своих депонентов. То есть брокер-депозитарий получает деньги по всем акциям своих клиентов, а затем распределяет выплаты клиентам.
При покупке американских акций через «Тинькофф Инвестиции» цепочка учета прав на акции выглядит примерно так:
Таким образом, если брокер действует в рамках закона, то ценные бумаги его клиентов не находятся в его личном владении, он лишь хранит информацию об их владельцах. Если брокер по какой-то причине закрывается или терпит банкротство, у клиентов по закону должна быть возможность перевести свои ценные бумаги в другой депозитарий или непосредственно в реестр компании-эмитента.
Случаи, когда брокер не имеет лицензии и не регулируется законодательством, даже рассматривать не имеет смысла, здесь клиенты потеряют все свои средства в 99% процентах случаев.
Но даже при добросовестности брокера и соблюдении им законов есть нюансы…
Чтобы лучше понимать особенности работы брокеров придется немного погрузиться в теорию. Начнем с понятия сделок РЕПО.
Сделка РЕПО (от англ. repurchase agreement, repo) — комплексная сделка, состоящая из двух частей. В ходе первой части стороны совершают сделку купли/продажи ценных бумаг, в результате чего у них возникает обязательство совершить обратную операцию по согласованной заранее цене и в заранее установленную дату. Таким образом, сделки РЕПО используются для кредитования под залог ценных бумаг. Соответственно, у клиентов они появляются в случае возникновения задолженности перед брокером.
Типичный пример — покупка акций с кредитным плечом. Клиент хочет купить акции Microsoft на сумму в 1000 $, а у него на счету лишь 200 $. В этом случае у клиента нет собственных средств, чтобы осуществить расчёты по сделке, и чтобы они появились, как говорил кот Матроскин, «нужно продать что-нибудь ненужное». Для этого и используются такие меры, как сделки РЕПО. Т.е. брокер берет ценные бумаги на счету клиента под залог, осуществляя по ним продажу. Продавая акции по РЕПО, брокер осуществляет первую часть сделки, и клиент получает деньги сразу на свой счёт. Но формально клиент не теряет прав собственности на свои бумаги, т.к. существует вторая часть сделки РЕПО, которая представляет собой обязательство брокера по обратному выкупу бумаг. Для клиента эти операции проходят незаметно, в своем личном кабинете он по-прежнему будет видеть акции, проданные по сделке РЕПО. Поэтому и получается, что у клиента как бы и акции при себе, и деньги на счёте есть.
Важно понимать, что при продаже РЕПО клиент фактически перестает быть владельцем своих ценных бумаг до момента осуществления второй части сделки. Взамен, на это время он получает денежные средства от продажи по сделке РЕПО и обязательство брокера осуществить вторую часть сделки по выкупу бумаг. Вот тут то и начинается самое интересное.
Дело в том, что в России денежные средства на брокерских счетах не покрыты страховкой АСВ и по факту ничем не защищены. А это значит, что в случае банкротства брокера клиенты почти со 100% долей вероятности не смогут вернуть свои денежные средства. Т.е. если на момент банкротства брокера ценные бумаги клиента были проданы по первой части сделки РЕПО, брокер не сможет выполнить свои обязательства по обратному выкупу ценных бумаг, иными словами клиент потеряет владение ценными бумагами.
Вывод № 1: не используйте кредитные плечи (т.н. «Маржинальную торговлю»). Это не только снизит вероятность потери вами ценных бумаг при банкротстве брокера, но и убережет ваш депозит от критических просадок и излишних рисков. Тем более не стоит использовать кредитные плечи, если вы только начинаете свой путь в инвестировании или торговле на бирже, и ваш опыт в этом деле менее 5 лет. Фондовый рынок акций достаточно волатилен, чтобы зарабатывать на нём и без кредитного плеча.
Если при покупке акций с кредитным плечом обычно не возникает вопросов, почему брокер совершает сделки РЕПО, то иногда встречаются ситуации, когда клиенты могут с удивлением обнаружить такие сделки в своих брокерских отчётах, хотя в долг точно ничего не покупали.
Причина этого кроется в «подкапотном пространстве» брокера, в нюансы которого клиенты не всегда вникают. В качестве примера можно привести совершение сделок с ценными бумагами в разных режимах торгов: Т+0, Т+1, Т+2.
Режим торгов Т+0 означает, что расчет по сделкам с ценными бумагами происходит по завершению торговой сессии в день совершения сделки.
Режим торгов Т+1 означает, что после совершения сделки деньги и ценные бумаги блокируются, но сам процесс обмена ценных бумаг на деньги происходит только в начале следующего рабочего дня.
Режим торгов Т+2 означает, то же, что и Т+1, но процесс обмена происходит ещё на один рабочий день позже.
Допустим, клиент продал акции и в тот же день решил купить облигации. На следующий день после совершения этих операций он с удивлением обнаруживает в брокерском отчёте сделки РЕПО. Причина проста: акции обычно торгуются в режиме Т+2, а облигации могли торговаться в режиме Т+0. Когда клиент продал акции, то денег на его счету ещё не было, т. к. расчёты по сделке физически будут осуществляться только через один торговый день. Поскольку облигации торгуются в режиме Т+0 и были куплены в день продажи акций, то расчёты по ним нужно осуществить по завершении торговой сессии, а денег для этого нет. Поэтому надо перенести обязательства на будущее, когда появятся деньги на счёте. Вот и появляются в брокерском отчёте сделки РЕПО.
Вывод № 2: Полностью запретить сделки РЕПО нельзя. Они являются технической частью осуществления расчетов по сделкам с ценными бумагами на фондовом рынке.
Другим сценарием использования брокером ценных бумаг клиента без его ведома являются овернайты. Вот определение овернайта с официального сайта Тинькофф:
Ключевая фраза здесь «дает кому-то взаймы ваши ценные бумаги». Т.е. клиент одалживает свои ценные бумаги брокеру на короткий срок и получает за это вознаграждение. Для брокера Тинькофф это 0,5% годовых от суммы займа. Кому и для каких целей брокер использует ценные бумаги клиента он не сообщает.
Технически операция овернайта осуществляется через сделку РЕПО, соответственно клиент несёт все риски, рассмотренные выше, а вознаграждение за это получает весьма убогое.
Функция овернайтов доступна почти у всех брокеров. У некоторых брокеров она прописана в договоре, т.е. клиент дает письменное согласие на проведение овернайтов, у других она включена по умолчанию. В Тинькофф, например, в договоре нет ни слова про овернайты.
Отключаются овернайты тоже везде по-разному — у некоторых брокеров нужно писать письменное заявление, что является плюсом, т.к. у вас на руках остаётся письменный документ с подписями и печатями о том, что вы отказываетесь от овернайтов, у других это делается в мобильном приложении или по телефону.
Тинькофф решили не париться и просто включили эту функцию ВСЕМ клиентам по умолчанию. Чтобы отключить овернайты в мобильном приложении «Тинькофф Инвестиции» нужно перейти в настройки портфеля:
Да, если вам показалось, что тумблер ВКЛ/ВЫКЛ в мобильном приложении это слишком мало для такой важной операции, как запрет проведения операция со своими ценными бумагами брокером, то вам не показалось.
Я попробовал выяснить в техподдержке, могу ли я отправить письменное заявление об отказе от этой функции. Мне отказали. На мои возражения, что когда дело касается сохранности ценных бумаг и доступа к ним, хотелось бы иметь что-то более вразумительное и официальное, чем переключатель в мобильном приложении, мне ответили, что это всё, что они могут предоставить. И что если переключатель выключен, это значит, что сделок РЕПО в рамках овернайтов на моём счете не будет.
Я считаю, что это не корректно по отношению к клиентам. Я участвовал в разработке мобильных приложений и не по наслышке знаю, что мобильные приложения могут работать некорректно, показывать не актуальную информацию, не отрабатывать изменения настроек при плохом качестве сигнала и т.д.
Вывод № 3: Не стоит охотиться за дополнительной доходностью с помощью овернайтов. Лучше отключать эту функцию и не предоставлять доступ к своим ценным бумагам через сделки РЕПО лишний раз.
Главная проблема инвестирования в России — отсутствие страхования ценных бумаг и денежных средств на брокерских счетах. Поэтому все риски всегда на самих клиентах брокерских компаний. Это самый важный момент.
Однако, не стоит превращать идею о возможном банrротстве брокера в параною. Если выбирать брокера, имеющего хорошую, продолжительную историю, с большой клиентской базой и лицензией, то вероятность его банкротства крайне невелика. И даже в этом наихудшем сценарии у клиентов есть способы снизить риски и обезопасить свои вложения. И о них нужно обязательно знать.