Почему китайский юань не станет мировой резервной валютой
Всякий раз, когда кто-то становится слишком авторитетным и важным, другие игроки, которые не в состоянии составить конкуренцию, призывают его соперника. Это касается спорта, бизнеса и даже валют.
Поскольку доллар настолько силён и влиятелен, многие страны радовались, когда появился евро, чтобы обеспечить противовес, если уж не оспорить позицию доллара.
Евро в конечном счёте обеспечил этот противовес, но так и не сумел свергнуть доллар как самую передовую резервную валюту мира. По данным поставщика платёжных услуг SWIFT, евро используется в 30% всех глобальных платежей. Доллар по-прежнему остаётся номером один с 40%.
А как насчёт китайской валюты, юаня, который, как предсказал инвестиционный банк HSBC, станет третьей по величине мировой торговой валютой? Является ли юань последним претендентом на высший статус доллара? Вряд ли.
Только 16% китайской торговли производится в юанях, а доля глобальных платежей занимает шестое место всего лишь с 1,78%, что ниже доллара, евро, фунта, иены и даже канадского доллара.
Справедливости ради следует отметить, что руководство Китая никогда не стремилось к тому, чтобы юань обогнал доллар. В основном западные сторонники, такие как HSBC, смотрели на экономический рост страны и применяли его к валюте.
Многие специалисты также полагали, что юань займёт более сильную позицию после победы Дональда Трампа на президентских выборах в ноябре прошлого года.
«Американский доллар больше не является безопасным. Существует альтернатива — юань», — сказал в ноябре CNBC Дарил Гаппи, исполнительный директор Guppytraders.
Резервные качества
Но какой же должна быть валюта, чтобы стать мировой резервной валютой? Станет ли юань когда-либо таковой и пытается ли китайское руководство заменить им доллар?
Согласно отчёту инвестиционного банка Natixis, есть четыре функции мировой резервной валюты для частного и государственного секторов.
Первая — средство обмена. В платежах в частном секторе мы уже видели, что доля юаня незначительна по сравнению с евро и долларом. Согласно отчёту, использование юаней в торговле с Китаем и его инвестициях относительно невелико и больше не растёт.
Платежи в государственном секторе между правительствами и центральными банками ведутся через линии свопа центрального банка. Они позволяют центральным банкам разных стран выпускать деньги, которые не являются их собственностью. Например, во время финансового кризиса 2008 года Федеральный резерв предоставил Центральному банку мира ликвидность на сумму порядка $620 млрд. Линии обмена в Китае составляют $430 млрд, но почти никогда не используются.
Вторая функция — хранилище ценностей, так что частные игроки могут инвестировать свои деньги в активы юаня, такие как акции и облигации, и сохранять свою покупательную способность.
Кроме того, иностранная собственность на китайские акции не очень велика и составляет около 0,8%, а для китайских облигаций — лишь немного больше 2%. С 2014 года также уменьшаются депозиты и займы иностранных банков в Китае.
В запасах иностранной валюты в центральных банках доля юаня составляет 1%, несмотря на включение его в конце 2016 года в корзину СДР (специальных прав заимствования, SDR) Международного валютного фонда. Доллар по-прежнему занимает львиную долю в 64%.
Третья функция — это так называемая единица расчёта. Это означает, что торговые счета, например, выписываются в юанях, а затем оплачиваются тоже в юанях, а не в долларах. Даже в Австралии, одном из крупнейших торговых партнёров Китая, только 0,5% экспорта в Китай осуществляется в юанях.
Для официальной расчётной единицы другой стране необходимо привязать свою валюту к юаню, но, учитывая относительно закрытые счета операций с капиталом в Китае, этого ещё не произошло. По крайней мере, юань теперь является частью SDR, который функционирует как расчётная единица для МВФ, но он имеет только 10,9-процентный вес.

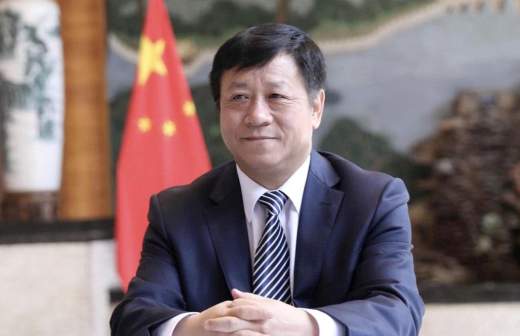
Чжоу Сяочуань, управляющий Народным банком Китая, в Пекине 12 марта 2015 года. В отличие от западных учёных, китайский центральный банк никогда не хотел, чтобы юань заменил доллар. Фото: Feng Li/Getty Images
Наконец, валюта должна иметь развитые рынки с фиксированным доходом, где платежи можно осуществлять в виде банковских депозитов или облигаций.
Несмотря на выпуск корпоративных облигаций в Китае, иностранцы не покупают их, а рынок государственных облигаций Китая остаётся небольшим по сравнению с рынками в США и Европе.
Кроме того, банковские депозиты в юанях в так называемых глобальных клиринговых центрах тоже падают. Например, в Гонконге только 5% всех банковских депозитов находятся в юанях и 37% в долларах.
Это, однако, может быть разочарованием не для китайских властей, а скорее для их западных сторонников. Китайцы всегда выступали за международное решение о замене доллара США, именно в форме СДР. К этому призвал управляющий центрального банка Китая Чжоу Сяочуань, выступая в 2009 году в Совете по международным отношениям.
«Поэтому желательной целью реформирования международной валютной системы является создание международной резервной валюты, не связанной с отдельными странами», — сказал он.
Юань: нетрадиционный путь к статусу резервной валюты
Почему валюта второй по величине экономики мира не играет определяющую роль в качестве резервной валюты? Доля китайского юаня в глобальных резервах в 3% смотрится очень «бледно» на фоне доллара (60%) и евро (20%). Чем можно объяснить эту разницу?
Распространенный ответ на этот вопрос – юань не может развиваться как международная резервная валюта, пока Китай не проведет полную либерализацию счета операций с капиталом. Эта точка зрения основана на предположении о том, что другие страны не будут держать юань в резервах, если у них не будет возможности легко покупать и продавать его на международных рынках. Такая позиция поддерживается историей превращения в ХХ веке в ведущие мировые резервные валюты фунта стерлингов, а затем доллара, которые оба торговались на глубоких и ликвидных рынках.
Однако мы утверждаем в нашей совместной работе : нельзя исключать, что интернационализация юаня может происходить совсем другим путем. Даже при отсутствии полной финансовой либерализации юаня вполне возможно, что он сможет играть более важную международную роль в будущем, особенно – в качестве резервной валюты центральных банков. Подход Китая к интернационализации своей валюты приведет не к доминированию юаня, а, скорее всего, к многополярному миру ключевых валют, в котором будут сосуществовать доллар, евро и юань.
Китайский путь
Несмотря на постепенную финансовую либерализацию и явную нацеленность на интернационализацию юаня, Китай воздерживается от перехода к полностью свободному движению капитала. Китайские лидеры опасаются , что открытый счет операций с капиталом может привести к импорту кризисов из других стран и ослаблению контроля над экономикой. Народный банк Китая характеризует свой осторожный подход как обеспечение «баланса между развитием и безопасностью».
Но неограниченный доступ к глубоким и ликвидным китайским рынкам капитала может оказаться необязательным условием для интернационализации юаня. Скорее юань может получить эту роль за счет его использования в качестве валюты, в которой выставляются счета и производятся расчеты по внешнеторговым операциям и осуществляются платежи. Китай создал глобальную клиринговую и платежную сеть, что позволяет теперь проводить трансграничные операции в юанях в самых разных юрисдикциях. Наше исследование показывает, что развитие юаня как резервной валюты идет в ногу с расширением торговых расчетов в юанях, несмотря на сохранение ограничений на движение капитала в Китае.
Правда, возможность аккумулировать резервы в юанях – не то же самое, что готовность держать резервы в юанях. Для такой готовности ключевое значение имеют офшорные рынки юаня и своп-линии центрального банка. Своп-линии дают уверенность в том, что юани будут получены от центробанка Китая, в то время как существование офшорного рынка служит для управляющих резервами в центральных банках и других инвесторов гарантией того, что они могут конвертировать юани в доллары по стабильному и предсказуемому курсу.
Юань и расширение торговли в китайской валюте
Исторически, прежде чем приобрести статус резервных, валюты сначала усиливали свою роль в качестве валют, в которых выставляются счета и проводятся расчеты по торговым операциям. По такому же принципу – через расширяющиеся торговые связи Китая – юань может играть более важную роль международной резервной валюты. Данные о резервах в юанях по странам позволили нам обнаружить существенную корреляцию между торговлей стран с Китаем и объемом их резервов в юанях. Выставление счетов и прием платежей в юанях – валюте, которой привыкли пользоваться китайские банки и фирмы, – служит для стран способом поощрения китайских организаций вести бизнес с национальными компаниями.
И действительно, на мировом уровне соотношение общего объема резервов в юанях к объему торговли в юанях (валюты выставленных счетов) близко к соотношению общего объема резервов в евро к общему объему мировой торговли в евро (см. график ниже). Это поразительно, если учитывать ограничения на операции с капиталом в Китае.
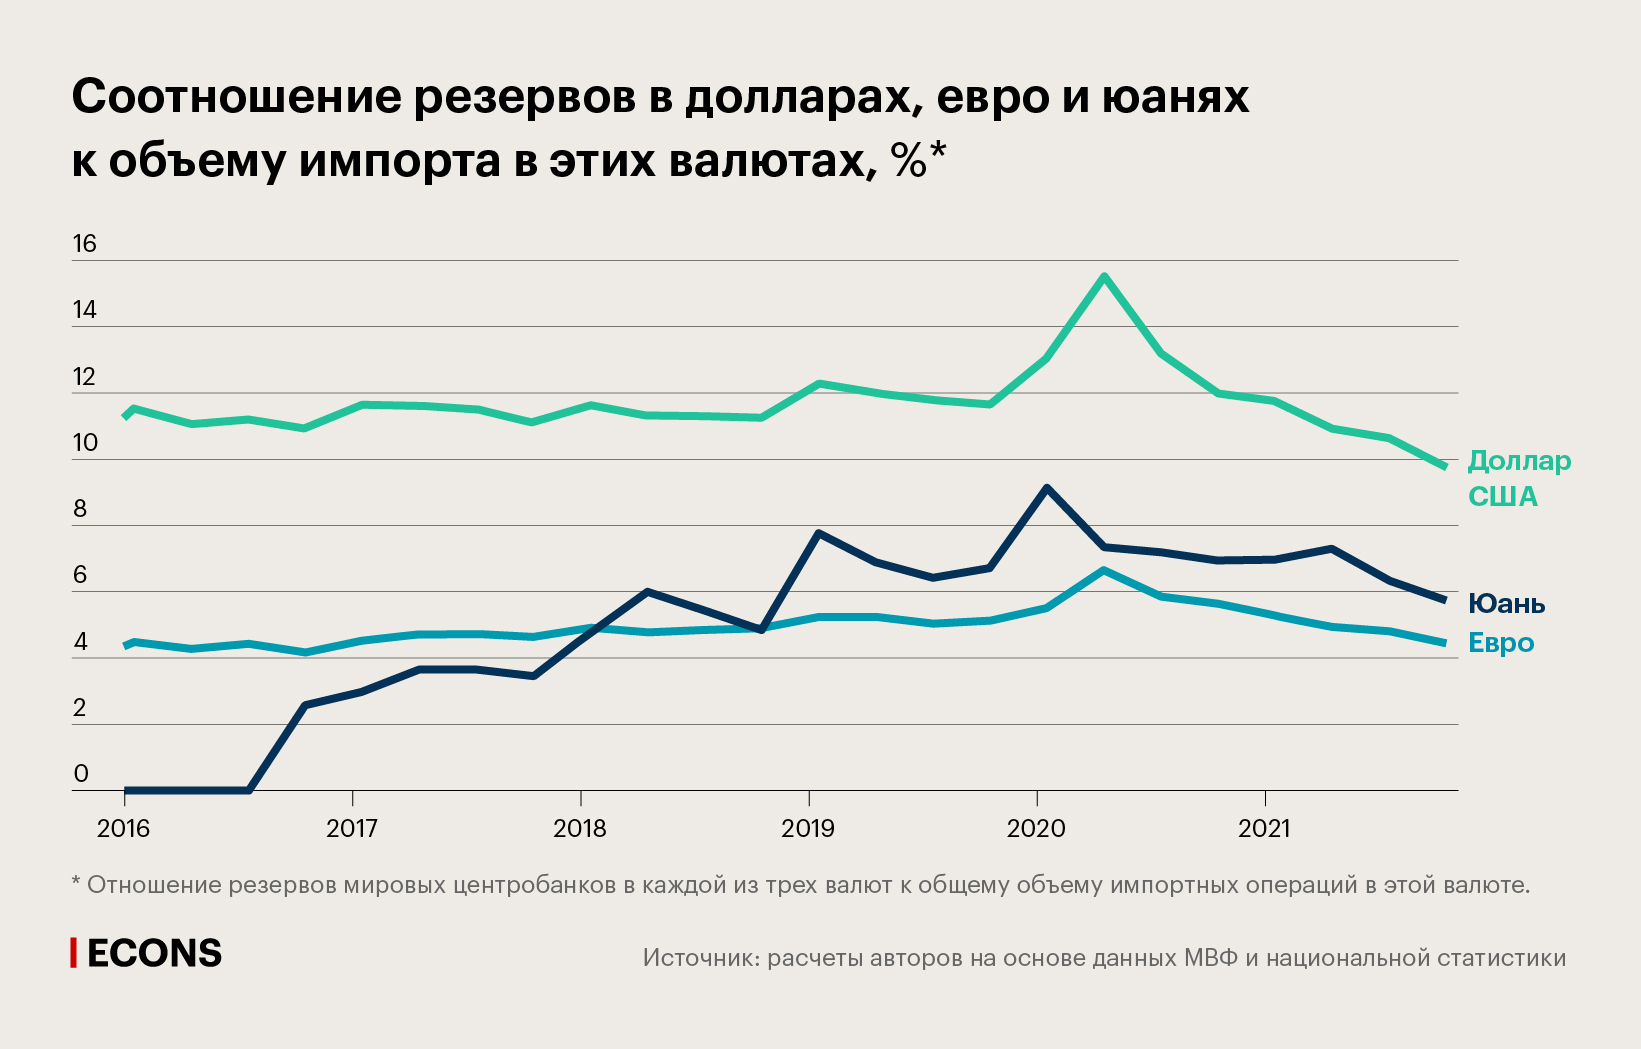
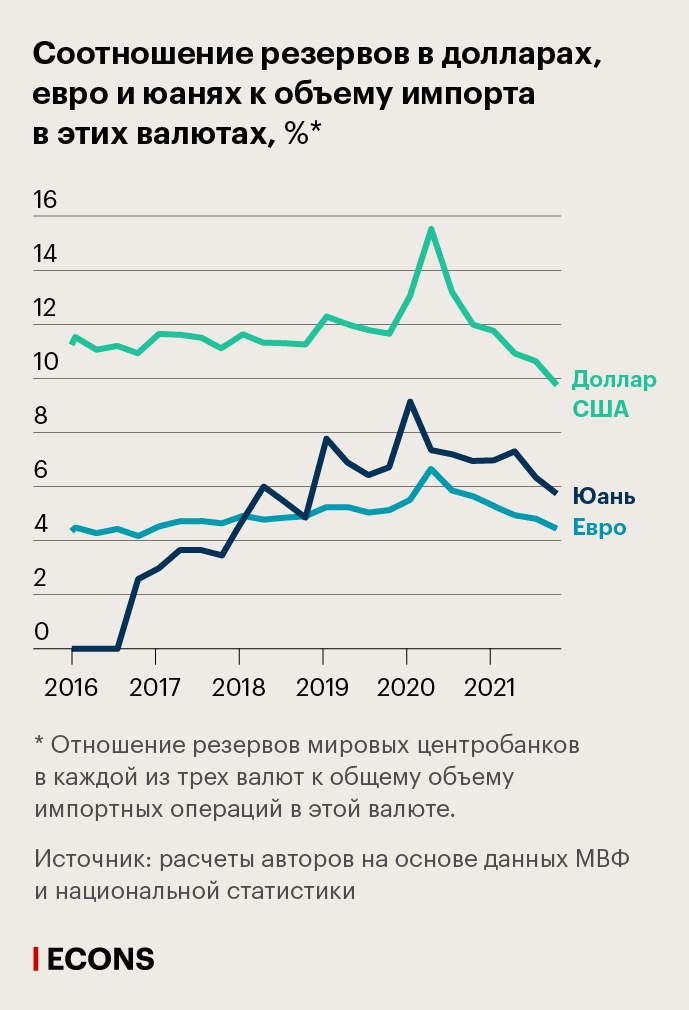
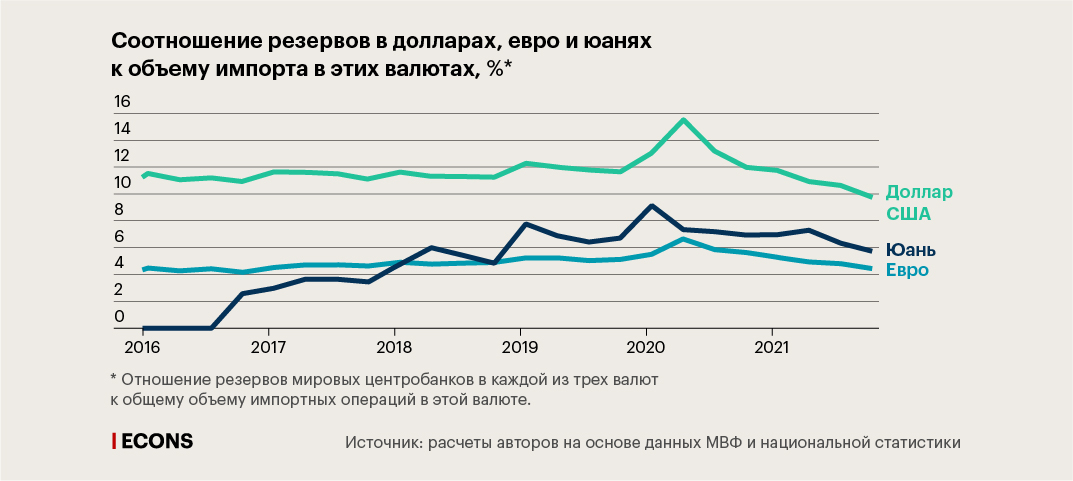
Дополнительные доказательства этой закономерности можно увидеть , сопоставив данные о доле Китая в импорте отдельных стран с данными, на сколько месяцев импорта, номинированного в юанях, каждой из этих стран хватит имеющихся у нее резервов в юанях. Данные очевидны: страны, которые торгуют с Китаем больше, больше держат и резервов в юанях. Это позволяет предположить, что доля юаней в резервах в будущем увеличится вместе с ростом торговых расчетов в юанях.
Своп-линии и уверенность инвесторов
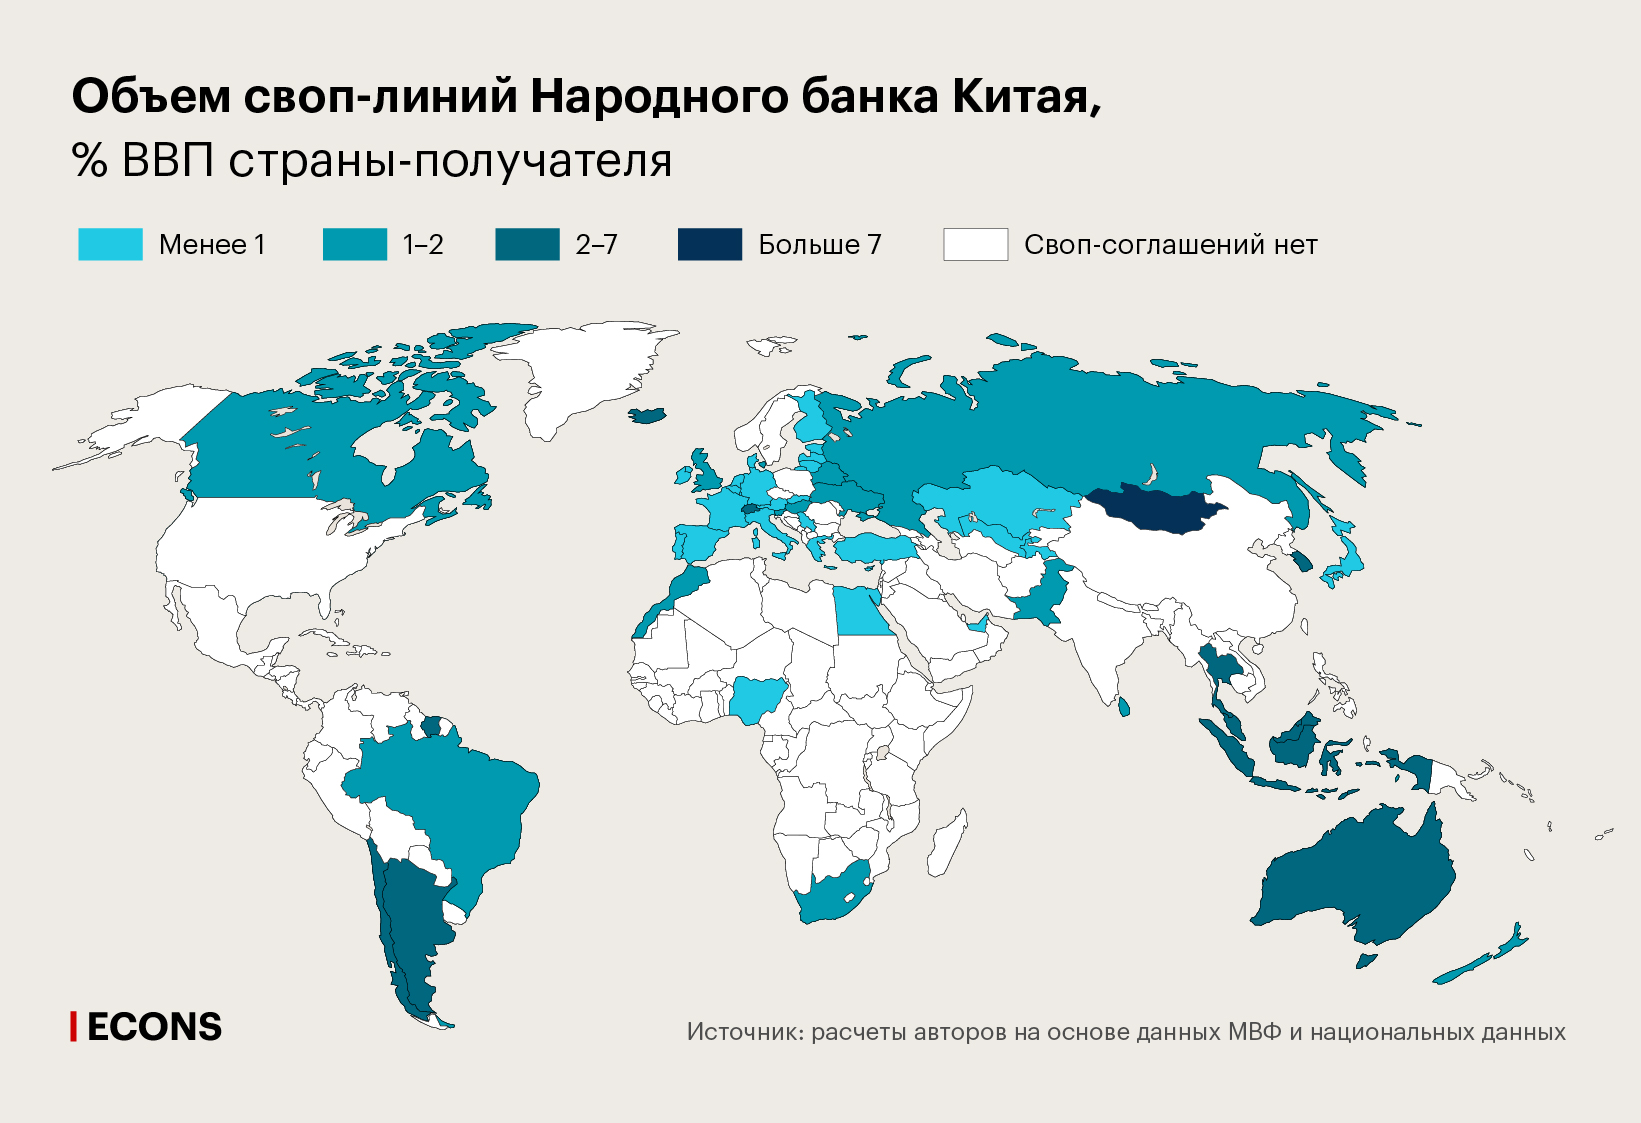
Свопы представляют собой кредитные соглашения между центральными банками, в соответствии с которыми они обменивают свою валюту на валюту партнера. Заключение своп-линий с Китаем дает уверенность в том, что юани будут получены от центрального банка Китая даже в случае отсутствия ликвидности на рынках ценных бумаг, номинированных в юанях. Народный банк Китая заключил двусторонние соглашения о свопах по крайней мере с 39 центральными банками на общую сумму около 3,7 трлн юаней ($550 млрд).
Однако, в отличие от своп-линий Федеральной резервной системы, они не представляют собой соглашения, действующие постоянно и без ограничений. Кроме того, свидетельств, что к настоящему времени свопы в юанях использовались, немного. И в отличие от ФРС Народный банк Китая открывает своп-линии, как правило, для увеличения торговли в юанях, а не в качестве экстренной ликвидности для иностранных банков.
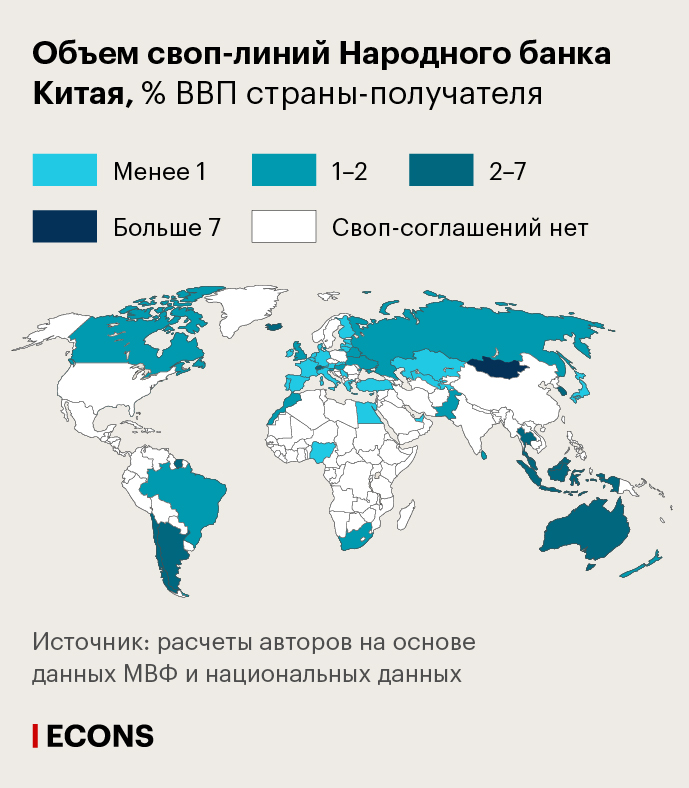
Тем не менее, несмотря на их редкое использование, объем этих своп-линий довольно существенный по отношению к ВВП стран, с которыми имеются своп-соглашения (см. график ниже).
Офшорные рынки и конвертируемость юаня
Китай должен заботиться не только о предоставлении юаней остальному миру. Он также должен позволять другим странам продавать юани за доллары, когда они этого пожелают. Именно эту возможность предоставляют офшорные рынки в финансовых центрах за пределами материкового Китая.
С 2010 г., когда Китай впервые разрешил торговлю юанями в Гонконге, такие офшорные рынки появились еще в 24 городах. На июль 2021 г. на офшорных счетах было размещено около 1,25 трлн юаней ($200 млрд). Пока эти рынки остаются небольшими по сравнению с офшорными рынками долларов в Европе и других странах. Офшорные долларовые депозиты (или евродоллары) в 2016 г. оценивались в $14 трлн, или около 130% от объема национальных депозитов в то время. Это сравнение показывает, что офшорным рынкам в юанях еще предстоит пройти долгий путь.
Но это также предполагает, что центральные банки, которые держат резервы в юанях, могут ожидать, что смогут конвертировать юани в доллары на офшорных рынках по предсказуемым и стабильным ценам – при условии, что они не решат сделать это все одновременно, то есть учитывая ограниченность ликвидности, доступной в офшорах. В свою очередь, стабильность и предсказуемость требуют от китайских властей регулирования обменного курса юаня к доллару. А для регулирования обменного курса китайским властям требуются резервы в долларах.
Это позволяет предположить, что усиление роли юаня в качестве резервной валюты не приведет к автоматическому снижению роли доллара как резервной валюты. Скорее Китаю придется держать резервы в долларах, чтобы другие страны охотно держали резервы в юанях. Эти две резервные валюты будут дополнять, а не заменять друг друга.
Если прибегнуть к историческим параллелям, юань сегодня не отличается от доллара в 1950-х и 1960-х гг. Конвертацию юаня в доллары затрудняют ограничения счета операций с капиталом, а полвека назад конвертацию долларов в золото ограничивало монетарное право Бреттон-Вудской системы. Золото было резервным активом, вызывавшим наибольшее доверие, и конвертируемость доллара в золото была необходимым условием доверия к доллару. Однако обменивать доллары на золото у ФРС имели право только центральные банки – частные инвесторы не могли этого сделать в США. Но им, как и другим участникам финансового рынка, а также центральным банкам, разрешалось конвертировать доллары в золото на частной бирже золота в Лондоне. Офшорный рынок золота в Лондоне тогда и офшорный рынок юаней сегодня – продукт одного и того же феномена, а именно несовершенной конвертируемости международной валюты (тогда доллар, сейчас юань) в первичный резервный актив (тогда – в золото, сейчас – в доллар).
Так же, как лондонский рынок золота служил предохранительным клапаном для держателей долларов в 1960-е, офшорный рынок юаней в Гонконге является предохранительным клапаном для держателей юаней сегодня. В обоих случаях за этими рынками внимательно следили и следят монетарные власти, поскольку неблагоприятное развитие событий на таких рынках может подорвать доверие к резервной валюте.
Перспектива превращения юаня в международную валюту является предметом активных политических дебатов. Вопреки общепринятому мнению, ограничения на движение капитала в Китае не могут в полной мере препятствовать усилению роли юаня в качестве международной и резервной валюты. Это не отрицает того, что для «обгона» доллара в качестве ведущей международной и резервной валюты Китаю требуется продолжить либерализацию счета операций с капиталом. Однако юань может усилить свои позиции и без этого – за счет финансирования импорта, долговых выплат, развития платежной инфраструктуры и офшорных рынков и предоставления валютных свопов.
Необходимость держать доллары может быть невыгодна для Китая, поскольку создает взаимную зависимость между Китаем и США. Но такие специфические отношения между двумя крупнейшими экономиками мира – единственный способ для Китая превратить юань в значимую резервную валюту, не проводя полную либерализацию движения капитала. Тем не менее вопрос о том, сколько долларов нужно Китаю, чтобы поддержать собственную экономическую экспансию и побудить своего экономического партнера держать юани, остается открытым.
Новый игрок: Китай незаметно сделал свою валюту международной
Китай в начале этой недели сделал очередной небольшой шаг в сторону превращения своей валюты в подлинно международную. Народный банк КНР разрешил местным кредитным организациям не держать резервы при заключении форвардных контрактов на покупку иностранной валюты. Хотя данное решение временно ослабило юань, финансовые власти продолжают постепенно интернационализировать юань при помощи множества способов. Данное движение началось еще после кризиса 2008 года, но в последние месяцы приобретает всё более стремительную форму. Подробности — в материале «Известий».
Новый второй
Китай стал второй экономикой мира еще в 2007 году, отодвинув Японию, занимавшую данное место в течение более четверти века. С тех пор по общему объему ВВП КНР далеко ушла от остальных стран и приблизилась к безоговорочному мировому лидеру — США (хотя Китай сейчас и держит первое место в мире по ВВП по паритету покупательной способности, для измерения веса стран в мировой экономике лучше использовать традиционную метрику с текущим валютным курсом).
Доля международных трансакций, осуществляемая в юанях, составляла в начале 2010-х годов всего 1–2%. Маловато для экономики, которая уже на тот момент составляла почти 15% от мировой.

Тем не менее долгое время финансовые власти Китая никак не заботились об этом несоответствии. Ограниченно конвертируемый юань без международного значения Пекин вполне устраивал. Во-первых, долларовая система в 1990–2000-х годах работала без сбоев и позволяла Китаю стремительно расти и обогащаться, даже несмотря на периодические кризисы.
Во-вторых, контроль над курсом валюты, сильно препятствовавший ее интернационализации, давал возможность оперативно реагировать на изменение мировой конъюнктуры, опуская и поднимая ее в зависимости от потребности экономики. США, хотя и пытались несколько раз призвать Китай к ответу за валютные манипуляции и занижение курса, долгое время реальных шагов не предпринимали.
Положение обязывает
Всё изменил 2008 год. Вера в долларовую систему пошатнулась из-за действительно катастрофического кризиса, который поставил на уши всю мировую экономику. Тогда же стало ясно, что волатильность самого доллара может быть для экономики Китая не менее опасной, чем волатильность юаня. Широкое хождение китайской валюты за рубежом могло бы смягчить эту опасность.
Еще одним аргументом была необходимость либерализации китайской финансовой системы, которую отстаивала часть экономистов в стране. Наконец, был вопрос престижа. Китай вышел на мировую арену как новая сверхдержава, и иметь валюту только для внутреннего пользования ему не пристало.
Шаги по повышению конвертируемости юаня были постепенными. В первую очередь широкое хождение получил так называемый офшорный юань, которым более или менее свободно торговали на зарубежных рынках, в первую очередь в Гонконге и Лондоне. В общей сложности количество банков, участвовавших в трансакциях с юанем, в короткий срок выросло с нескольких сотен до нескольких тысяч.
В Шанхае была создана свободная торговая зона, где нерезиденты могли совершать платежи в юанях. Кроме того, был принят ряд законов, облегчающих доступ иностранных инвесторов на финансовые рынки Китая. Преобразования были действительно масштабными, и одним из их результатов стало включение юаня МВФ в свою корзину валют для эмиссии СДР.

Наконец, были заключены соглашения об использовании юаня во внешней торговле. В 2019 году было подписано соглашение о взаиморасчетах в национальных валютах с Россией. Еще раньше подобный курс был взят в торговых отношениях с соседями Китая, в том числе и с такими крупными экономиками, как южнокорейская. Для последних это было выгодно, так как экономились средства на курсовой разнице. К 2017 году более 60 стран стали использовать юань для частичного наполнения своих золотовалютных резервов.
В определенный момент быстрая интернационализация юаня, впрочем, стала замедляться. У того было достаточно причин — от слишком сложно устроенного рынка ценных бумаг до торговой войны между США и Китаем, которая вызвала сомнения в экономических перспективах последнего. Доля юаня в международной торговле после стремительного подъема стабилизировалась близ 4–5%.
Надежная гавань
Новый подъем произошел уже в текущем году. С мая по начало октября китайская валюта совершила стремительное ралли с 7,15 до 6,69 юаня за доллар, укрепившись тем самым почти на 7%. Причиной стал ажиотажный спрос на китайские ценные бумаги. Хотя КНР первая пострадала от мировой эпидемии коронавируса, азиатское государство первым и преодолело эпидемиологические и экономические последствия январско–апрельского шока. Экономика Китая вернулась к уверенному росту уже во II квартале, когда США и европейские государства находились в самой острой фазе кризиса.

В первые восемь месяцев текущего года иностранцы накупили долговых обязательств китайских госбанков (фактически государственных облигаций, только предлагающих чуть более высокий процент) на $44 млрд. Это больше, чем за весь период с 2016 по 2019 год. Китай фактически на время превратился в одну из тихих гаваней мировой финансовой системы, взяв на себя традиционную роль Японии.
Агентство FTSE, выпускающее важнейшие для финансового мира фондовые индексы, объявило, что включает китайские облигации в индекс World Government Bonds, что может означать дополнительный приток в государственные обязательства КНР в ближайшие годы на уровне $140 млрд.
Интересно, что одной из причин такого роста стало нежелание Народного банка Китая снижать ставку рефинансирования. Вместо этого для борьбы с кризисом предпочли меры фискальной политики. Таким образом, ставки оказались достаточно высокими, чтобы вызвать ажиотаж у международных инвесторов, а предложение государственных ценных бумаг также выросло, поскольку государству нужно занимать. В результате сошлось множество факторов, резко расширивших объем интересных для иностранцев инструментов китайского рынка.
В целом объем номинированных в юанях активов подрос в текущем году заметно. В конце 2019 года он составлял около 5 трлн юаней, а к сентябрю достиг 7 трлн. В августе приток иностранного капитала в облигации составил, по данным FT, 615 млрд юаней, а на рынок акций — 93 млрд юаней. Это еще нельзя назвать революцией, но постепенное изменение отношения к китайскому рынку налицо.

Новая реальность
Помимо всего прочего, это еще и смена тренда. В последние пять лет Китай столкнулся с довольно сильным оттоком капитала, дополнительно укрепившимся из-за торгового конфликта с Вашингтоном. Это вызвало в некотором роде положительную обратную связь — Пекин стал усиливать контроль над движением капитала, что, в свою очередь, обескураживало инвесторов, которые хотели бы инвестировать в государственные и корпоративные бумаги КНР. Сейчас ситуация складывается противоположная: инвесторы готовы вкладывать в Китай, а государство демонстрирует желание снимать для этого препоны.

Большой и высоколиквидный рынок облигаций — это фундамент и необходимое условие для любой международной валюты, американцы соврать не дадут. Но почти столь же важно широкое использование тех или иных денежных знаков в двусторонних торгово-финансовых взаимоотношениях. Здесь наглядный пример ползучей интернационализации юаня демонстрирует Индонезия. В 2017 году в Индонезии циркулировало юаневой ликвидности более чем на 200 млрд юаней, и с тех пор эта цифра наверняка заметно выросла.
На данный момент около 10% международной торговли островного государства ведется в юанях, а китайские банки предоставляют индонезийским фирмам валютные услуги. Наконец, юанем оперируют и работающие в стране китайские бизнесы. Не за горами и выпуск номинированных в юанях государственных и корпоративных облигаций, подобно весьма популярным по всему миру «самурайским» облигациям, номинированным в иенах.
Разумеется, всё вышеупомянутое еще не означает, что юань в течение нескольких месяцев или года-двух станет мировой валютой, не уступающей по значимости доллару. Однако поступательные шаги китайских властей по либерализации валютного и фондового рынков, стабильная экономическая ситуация и постепенное разочарование инвесторов в долларе должны позволить юаню занять в мире место, адекватное гигантским размерам китайской экономике. Вероятно, это произойдет быстрее, чем думали раньше.
Почему китайский юань не станет мировой резервной валютой

Всякий раз, когда кто-то становится слишком авторитетным и важным, другие игроки, которые не в состоянии составить конкуренцию, призывают его соперника. Это касается спорта, бизнеса и даже валют.
Поскольку доллар настолько силён и влиятелен, многие страны радовались, когда появился евро, чтобы обеспечить противовес, если уж не оспорить позицию доллара.
Евро в конечном счёте обеспечил этот противовес, но так и не сумел свергнуть доллар как самую передовую резервную валюту мира. По данным поставщика платёжных услуг SWIFT, евро используется в 30% всех глобальных платежей. Доллар по-прежнему остаётся номером один с 40%.
А как насчёт китайской валюты, юаня, который, как предсказал инвестиционный банк HSBC, станет третьей по величине мировой торговой валютой? Является ли юань последним претендентом на высший статус доллара? Вряд ли.
Только 16% китайской торговли производится в юанях, а доля глобальных платежей занимает шестое место всего лишь с 1,78%, что ниже доллара, евро, фунта, иены и даже канадского доллара.
Справедливости ради следует отметить, что руководство Китая никогда не стремилось к тому, чтобы юань обогнал доллар. В основном западные сторонники, такие как HSBC, смотрели на экономический рост страны и применяли его к валюте.
Многие специалисты также полагали, что юань займёт более сильную позицию после победы Дональда Трампа на президентских выборах в ноябре прошлого года.
«Американский доллар больше не является безопасным. Существует альтернатива — юань», — сказал в ноябре CNBC Дарил Гаппи, исполнительный директор Guppytraders.
Резервные качества
Но какой же должна быть валюта, чтобы стать мировой резервной валютой? Станет ли юань когда-либо таковой и пытается ли китайское руководство заменить им доллар?
Согласно отчёту инвестиционного банка Natixis, есть четыре функции мировой резервной валюты для частного и государственного секторов.
Первая — средство обмена. В платежах в частном секторе мы уже видели, что доля юаня незначительна по сравнению с евро и долларом. Согласно отчёту, использование юаней в торговле с Китаем и его инвестициях относительно невелико и больше не растёт.
Платежи в государственном секторе между правительствами и центральными банками ведутся через линии свопа центрального банка. Они позволяют центральным банкам разных стран выпускать деньги, которые не являются их собственностью. Например, во время финансового кризиса 2008 года Федеральный резерв предоставил Центральному банку мира ликвидность на сумму порядка $620 млрд. Линии обмена в Китае составляют $430 млрд, но почти никогда не используются.
Вторая функция — хранилище ценностей, так что частные игроки могут инвестировать свои деньги в активы юаня, такие как акции и облигации, и сохранять свою покупательную способность. Кроме того, иностранная собственность на китайские акции не очень велика и составляет около 0,8%, а для китайских облигаций — лишь немного больше 2%. С 2014 года также уменьшаются депозиты и займы иностранных банков в Китае.
В запасах иностранной валюты в центральных банках доля юаня составляет 1%, несмотря на включение его в конце 2016 года в корзину СДР (специальных прав заимствования, SDR) Международного валютного фонда. Доллар по-прежнему занимает львиную долю в 64%.
Третья функция — это так называемая единица расчёта. Это означает, что торговые счета, например, выписываются в юанях, а затем оплачиваются тоже в юанях, а не в долларах. Даже в Австралии, одном из крупнейших торговых партнёров Китая, только 0,5% экспорта в Китай осуществляется в юанях.
Для официальной расчётной единицы другой стране необходимо привязать свою валюту к юаню, но, учитывая относительно закрытые счета операций с капиталом в Китае, этого ещё не произошло. По крайней мере, юань теперь является частью SDR, который функционирует как расчётная единица для МВФ, но он имеет только 10,9-процентный вес.
Наконец, валюта должна иметь развитые рынки с фиксированным доходом, где платежи можно осуществлять в виде банковских депозитов или облигаций.
Несмотря на выпуск корпоративных облигаций в Китае, иностранцы не покупают их, а рынок государственных облигаций Китая остаётся небольшим по сравнению с рынками в США и Европе.
Кроме того, банковские депозиты в юанях в так называемых глобальных клиринговых центрах тоже падают. Например, в Гонконге только 5% всех банковских депозитов находятся в юанях и 37% в долларах.
Это, однако, может быть разочарованием не для китайских властей, а скорее для их западных сторонников. Китайцы всегда выступали за международное решение о замене доллара США, именно в форме СДР. К этому призвал управляющий центрального банка Китая Чжоу Сяочуань, выступая в 2009 году в Совете по международным отношениям.
«Поэтому желательной целью реформирования международной валютной системы является создание международной резервной валюты, не связанной с отдельными странами», — сказал он.