Зачем нужны компании SPAC
Участие в IPO уже перестало восприниматься инвесторами как занятие для избранных. На этом фоне частный бизнес рвется на биржу, рассчитывая на выгодное размещение. Но не всем подходит классическая схема с длительными проверками и большими комиссиями. Поэтому появились альтернативные методы. Один из них – компания SPAC.
Что такое SPAC компании
Важно! Я веду этот блог уже почти 10 лет. Все это время я регулярно публикую отчеты о результатах публичных инвестиций. Сейчас мой публичный инвестпортфель — более 5 000 000 рублей.
Со временем этот сайт стал больше базой знаний для читателей, а все актуальные события в портфеле и не только я публикую в открытом телеграм-канале. Подписывайтесь, если хотите быть в курсе того, куда я инвестирую.
Об этом способе выхода на биржу часто спрашивают подписчики моего ТГ канала «IPO c Ленивым Инвестором». Словосочетание, из которого образована аббревиатура SPAC (Special Purpose Acquisition Company), буквально переводится как «компания специального назначения по приобретению». Комиссия SEC определяет такие фирмы как инструмент, созданный для объединения средств инвесторов.
SPAC компании — это, по сути, пустышки, которые регистрируются, чтобы помочь другому бизнесу стать публичными, минуя IPO. У них нет реальной ценности — активов, производственных мощностей, бизнес-плана. Их задача – пройти IPO и слиться с частной компанией, таким образом делая и ее акционерным обществом.
Преимущество такого решения — более быстрое прохождение проверок, необходимых для выхода на биржу. Также частный бизнес экономит за счет того, что все необходимые при листинге расходы уже оплатили организаторы SPAC компании.
Несмотря на то что это описание звучит как афера, регистрация SPAC компаний — законная деятельность, строго регламентируемая правилами. Популярность таких «однодневок» растет. Только за первое полугодие 2020 г. объем инвестиций в них превысил $12,4 млрд. Как менялось число компаний, воспользовавшихся услугами SPAC для выхода на биржу с 2012 г., видно на графике:

Примеры воспользовавшихся SPAC бизнесов:
- Virgin Galactic;
- Nikola;
- DraftKings
Схема работы SPAC
SPAC компания действует по следующему алгоритму:
- Группа людей, желающих создать SPAC, регистрирует фирму и проходит все этапы процедуры IPO, регламентированные комиссией SEC.
- Проводится размещение, деньги поступают на специальный счет, а инвесторы получают свои акции. Помимо самих ценных бумаг, они могут получить и т. н. варранты (производный инструмент, дающий право на покупку акций компании в будущем по заранее установленной цене).
- Проводится поиск фирмы для слияния. Иногда ее объявляют до IPO. Например, уже в конце 2020 г. было заявлено, что Stable Road Acquisition Corp. сольется с Momentus Space российского бизнесмена Михаила Кокорича. Само IPO запланировано на 2021 г.
- Организаторы проводят голосование по выбранной компании.
- Инвесторы, голосовавшие против, получают право предъявить свои акции к выкупу.
- Происходит процедура слияния, тикер SPAC меняется на актуальный, обозначающий поглощенную компанию. Торги продолжаются в обычном режиме. График котировок приобретает привычный для инвесторов, немного хаотичный вид. До этого он представляет собой прямую линию. В некоторых случаях трансформация происходит сразу после объявления о слиянии.

Что такое санкции на госдолг России
Санкции на госдолг: что надо знать инвестору

Процедура объединения двух компаний представляет собой обратный выкуп. Она начинается с того, что SPAC запускает допэмиссию. Эти акции получают владельцы бизнеса, который было решено поглотить. Платят за них не деньгами, а акциями своей компании. Эти бумаги уходят учредителям SPAC и становятся их вознаграждением за проделанною работу по выходу на биржу. Т. е. всё в рамках закона и правил SEC.
Часть акций частной компании выкупается за счет привлеченных от инвесторов средств. После слияния они поступают на баланс публичной компании. В результате активы SPAC, состоявшее ранее только из денег, полученных в ходе IPO, представляют собой два компонента:
- Остаток средств (не более 20% от привлеченного капитала).
- Акции частной компании, которая решила стать публичной с помощью SPAC.
Это довольно примитивное описание процесса объединения компаний. В реальности схема обычно бывает сложнее, иногда в ней оказывается задействовано несколько дочерних структур. По окончании сделки ее детали раскрываются в формах 8-K и S-4.
Инвестиции в IPO SPAC компании
Проведение IPO SPAC компании регламентируется следующими правилами:
- Цена размещения акций $10. За эту сумму инвестор получит т. н. юнит (акция плюс варрант – право на акцию фирмы после поглощения бизнеса).
- Привлеченные средства (не менее 80%) направляются на приобретение частной компании, не имеющей значительных долгов.
- Максимальный срок покупки действующего бизнеса – два года с момента IPO «пустышки».
- Если привлеченных в ходе IPO денег не хватило, SPAC имеет право запросить дополнительное финансирование. Иногда договоренность о нем достигается еще на этапе первичного размещения (поэтому-то акционерам и предлагаются не акции, а варранты и юниты).
Собранные деньги поступят на эскроу-счет. Поэтому нет риска, что недобросовестные организаторы SPAC их присвоят. Кроме того, они заинтересованы в том, чтобы процедура была завершена в соответствии со всеми требованиями. Если за два года бизнес не будет приобретен, SPAC расформируют. Тогда затраты на его организацию не окупятся, а они исчисляются миллионами долларов.
Текущая ликвидность и мгновенная ликвидность: применение в стоимостном анализе
Current ratio и quick ratio — текущая ликвидность и мгновенная ликвидность
Инвестор, принявший участие в IPO, может продать акции SPAC сразу после лок-ап периода, когда бумаги нельзя продавать. Не нужно ждать, пока произойдет слияние компаний. Но это не значит, что такая затея не имеет рисков. Основной из них связан с выбором компании для слияния. Даже если она заранее известна, сделка может не состояться.
Кроме того, некоторые SPAC компании проводят IPO, не объявляя, с кем объединятся впоследствии. Существует вероятность того, что выбранный бизнес окажется непривлекательным. В результате стоимость акций, оказавшихся на руках у инвестора, упадет ниже цены размещения. Например, на момент написания статьи Waitr Holdings Inc стоит $3,7 вместо $10.
Но цена может и возрасти в разы сразу же после объявления о том, какой бизнес станет второй стороной сделки. Например, в декабре 2020 г. Virgin Galactic Holdings стоит $26,77. А до кризиса цена поднималась выше $37. Те, кто вложился в объединившуюся с ней SPAC компанию, оказались в выигрыше кратно.
Напрямую принять участие в таком IPO может только квалифицированный инвестор. Если вы хотите участвовать в IPO SPAC компании, нужно выбирать тех, кто уже заявил, с каким бизнесом сольется. Также это должен быть SPAC, организованный людьми с хорошей репутацией и весом в мире инвестиций. Это даст относительную гарантию того, что они действительно смогут осуществить заявленную сделку, а не купят «плохую» компанию втридорога на исходе отведенного двухлетнего срока.
А для тех, кто не любит углубляться в поиски подходящего эмитента и предпочитает действовать широким фронтом, уже создан Defiance NextGen SPAC IPO. Правда, распределение по эмитентам в фонде далеко от идеала. Это ETF фонд, отслеживающий индекс компаний, которые стали публичными благодаря слиянию со SPAC. Для неквала способ его приобрети – инвестировать через зарубежного брокера.

Оценка goodwill компании и ее значимость для инвестора
Подводим итоги
Деятельность SPAC жестко регламентирована. Хотя в момент IPO инвестор покупает пустышку, риск стать жертвой мошенников равен нулю. Но вероятность потерять капитал или его часть все же выше, чем при участии в IPO «нормальной» компании, которую вы выбираете по финансовым результатам. «Кот в мешке» может оказаться как «помойным», так и элитной породы. И не забывайте: хотя IPO и дает много возможностей, прямое участие в нём остается одним из самых рискованных видов инвестиций и подходит только тем, кто хорошо разобрался в теме.
Расскажите в комментариях, склонны ли вы доверять выбор активов другим, как это происходит в случае со SPAC или предпочитаете сами решать, какая компания окажется в вашем портфеле.
Что такое SPAC: рассказываем, как заработать на компании-пустышке
SPAC (a special purpose acquisition company) — это компании, созданные специально для слияния с другой частной компанией, которая желает выйти на биржу, минуя процедуру IPO. У SPAC нет ни активов, ни истории деятельности, ни бизнес-плана — это фактически пустышки.
Сама по себе идея SPAC с первого взгляда выглядит сомнительной, однако такие компании существуют уже несколько десятилетий. Сейчас это официально признанная сфера, для которой прописаны строгие правила и ограничения. С каждым годом ее популярность росла: к примеру, если в 2009 году количество SPAC, вышедших на американский фондовый рынок , было 71, то в 2021-м их число достигло 1073, согласно данным FactSet. Тем не менее за первую половину 2022 года первичное публичное размещение (IPO) на биржах провели 92 SPAC.
Как работает SPAC?
SPAC проводит первичное размещение, привлекая средства инвесторов вслепую, — по сути, с этого начинается история компании. Их IPO называются blank-check («пустые чеки») — покупая такие акции, инвесторы де-факто приобретают воздух. Однако в перспективе это может окупиться, если руководители SPAC договорятся о слиянии с хорошей частной компанией.
По правилам Комиссии по ценным бумагам и биржам США (SEC), акции SPAC размещаются по фиксированной цене в $10. Менеджмент (их называют спонсорами SPAC) собирает деньги инвесторов и заемные средства, чтобы инвестировать в приобретение частной компании без больших долгов. Срок — два года с момента IPO (реже — 18 месяцев). По истечении дедлайна SPAC ликвидируется, а деньги возвращаются инвесторам. Сливаться со связанными со спонсорами компаниями запрещено.
SPAC обязана потратить не менее 80% собранных средств на один актив. Любая сделка должна быть сперва одобрена акционерами. Частные компании, сливающиеся со SPAC, могут конвертировать свои бумаги в акции SPAC в пропорции 1:1. После этого тикер SPAC меняется на тикер новой публичной компании.
Вложения в SPAC доступны только квалифицированным инвесторам. Все собранные средства на IPO помещаются на эскроу-счет — это служит гарантией, что они пойдут на приобретение бизнеса, а не на личные цели руководителей SPAC.
Обычно спонсорами SPAC выступают известные финансисты — руководителям-ноунеймам трудно договориться о сделке и, как следствие, привлечь средства инвесторов. Тем не менее имя — не гарантия успешной сделки. Например, глава хедж-фонда Pershing Square Билл Экман создал SPAC — компанию Pershing Square Tontine, в 2020 году она привлекла от инвесторов рекордные $4 млрд. Однако за два года кона так и не смогла найти компанию для слияния, в результате Экман сообщил, что вернет инвесторам деньги. Изначально он планировал сделку с Universal Music Group, но в сентябре 2021 года та вышла на биржу через традиционную процедуру первичного публичного размещения (IPO).
Зачем SPAC нужен спонсорам и частным компаниям?
Менеджмент SPAC — потенциально главные бенефициары SPAC в случае успешного слияния. По условиям сделки со SPAC сливающаяся с ней компания обязана провести допэмиссию акций (обычно 20%), которые полностью достаются спонсорам.
Главный риск для учредителей — потеря собственных средств в случае неудачного слияния или же провала сделки. В случае ликвидации SPAC его спонсоры несут все операционные издержки. Затраты на создание технической компании могут исчисляться десятками миллионов долларов.
Кроме того, SPAC считается сферой, где нет права на ошибку: если спонсорам не удалось за два года найти бизнес для слияния, то они зарабатывают плохую репутацию. Скорее всего, для второй попытки они просто не найдут инвесторов.
Для частного бизнеса SPAC — это возможность прийти на биржу «через черный ход», минуя процедуру листинга и экономя средства и время. Компании не нужно платить инвестбанкирам и регуляторам за листинг , маркетинг и прочее, поскольку за все это уже заплатили спонсоры SPAC.
Зачем SPAC нужен инвесторам?
В случае успешного слияния инвестор в SPAC имеет шанс вложиться в перспективный бизнес, которого еще нет на бирже. При этом он получает ликвидные активы, которые может продать сразу после истечения ограничительного периода, и не платит комиссии, как было бы в случае вложений через фонд прямых инвестиций. Эскроу-счет гарантирует возврат средств в случае провала.
Также инвесторы в пакете с акциями обычно получают варранты — бумаги, позволяющие купить еще акций по заранее определенной цене. Никто не запрещает избавиться от акций, но сохранить ни к чему не обязывающие варранты — это хеджирует риски и создает вариативность стратегий.
Но есть и подводные камни. Инвестор не знает, во что вкладывается. Даже если спонсоры SPAC сообщают о договоренности о сделке с той или иной компанией, это ничего не значит. Оформить сделку можно только после IPO — гарантий ее осуществления у инвесторов нет.
Значительная часть SPAC попросту не находит бизнес для слияния и распускается. Для инвестора это далеко не худший вариант, ведь тогда он ничего не теряет — вложенные средства попросту вернутся. Гораздо хуже другой вариант: слияние, в результате которого бумаги преобразованных SPAC теряют в цене. По данным WSJ, акции половины компаний, которые заключили сделки со SPAC за последние два года, упали на 40% или более по сравнению с фиксированной ценой в $10, по которой размещаются SPAC. Это снизило рыночную стоимость стартапов на десятки миллиардов долларов.
Одна из причин этого — возможное желание спонсоров любой ценой реализовать имеющийся капитал и заработать, в результате чего они могут переплачивать за относительно недорогие компании. Чаще всего это случается со сделками, заключенными в самом конце двухлетнего периода. А рынок после слияния оценивает приобретенный бизнес адекватно, и бумаги новой компании стремительно дешевеют.
Почему стартапы выбирают SPAC, а не IPO
Для стартапов выход на биржу через слияние со SPAC имеет ряд преимуществ:
быстрота слияния: если IPO — длительный процесс, который занимает 12–18 месяцев, то сделки со SPAC могут быть завершены за 3–6 месяцев;
предварительное определение цены: цена IPO зависит от рыночных условий на момент листинга, тогда как стартап согласовывает цену слияния со SPAC до завершения сделки, что может быть выгоднее на волатильном рынке;
менее тщательные проверки: процесс SPAC не требует такой же тщательной комплексной проверки, как IPO;
менее высокие затраты на маркетинг: при сделке со SPAC не проводят обширные выездные презентации для потенциальных инвесторов, хотя в случае привлечения частного капитала и организуют целевые «дорожные шоу»;
доступ к опыту: часто спонсоры SPAC — профессионалы в области финансов и промышленности. Они могут воспользоваться своими контактами, чтобы предоставить стартапу управленческий опыт либо сами взять на себя определенную роль в совете директоров;
прогнозы менеджмента: старший аналитик Freedom Finance Global Михаил Денисламов отметил, что для стартапов важное преимущество выхода на биржу через SPAC — возможность предоставления прогнозов менеджмента, чего нет при проведении традиционного IPO.
Приведем пример слияния со SPAC сети коворкингов WeWork. В 2019 году компания пыталась провести первичное публичное размещение на бирже, но сделать это не удалось. Тогда ее оценка составляла $47 млрд. В проспекте IPO обнаружилось, что в предыдущем году компания потеряла $1,9 млрд. The Wall Street Journal также выпустил материал, в котором критиковались методы работы Адама Нойманна, гендиректора и основателя WeWork. Кроме того, его обвинили в незаконной деятельности, после чего Нойманну пришлось оставить компанию, а ее оценка упала до $2,9 млрд. В 2021 году WeWork заключила сделку о слиянии со SPAC, а оценка сети коворкингов составила $9 млрд.
Однако в слиянии со SPAC есть минусы и риски:
размытие долей в компании: спонсоры обычно владеют 20%-ной долей в SPAC через акции и варранты и в дальнейшем могут получать дополнительные акции;
проверки: при слиянии со SPAC проводят менее тщательные проверки, это может привести к неправильной оценке бизнеса и даже к возможным судебным искам;
сжатые сроки: хотя спонсоры SPAC могут предложить помощь в процессе слияния, целевая компания обычно сама занимается подготовкой документов и отчетов и в гораздо более короткие сроки, чем при классическом IPO. Это позволяет показать долгосрочную перспективность разработок, потенциальную маржинальность и так далее, в то время как при IPO есть возможность представить только исторические данные.
Аналитик инвестиционного холдинга «Финам» Леонид Делицын считает, что IPO для стартапов выгоднее, но не все компании бывают готовы к размещению. «Менеджеры SPAC обычно выбирают в качестве цели менее раскрученные компании, а еще чаще — перспективные компании, попавшие в сложные обстоятельства. К примеру, когда начались локдауны, SPAC Билла Экмана Pershing Square Tontine предлагал слияние оператору краткосрочной аренды Airbnb. Но предложение было отвергнуто. А вот оператор коворкингов WeWork, стоявший на пороге банкротства, принял предложение о слиянии от бланковой компании BowX Acquisition Corp».
По мнению Делицына, слияния со SPAC нужны растущим инновационным компаниям, риски бизнес-модели которых фондовый рынок рассматривает как слишком высокие. Аналитик отметил, что рынок не доверит средства менеджменту таких компаний, то есть они не смогут провести IPO, но может доверить средства менеджменту SPAC. «Главная задача организаторов SPAC — убедить инвесторов, что они способны найти перспективный актив и навести там порядок», — рассказал аналитик «Финама».
Эксперт по фондовому рынку «БКС Мир инвестиций» Валерий Емельянов согласен — от IPO эффект намного сильнее, но и на подготовку уходит больше времени. «SPAC организовать быстрее, но обычно он приносит меньше денег. IPO готовится дольше, но и эффект от него более сильный: больше участников, выше шансы на высокую оценку рынка. Пока рынок скупал все, что видел, участие в SPAC помогало новичкам получать доступ к большим деньгам, даже если сумма была значительно меньше, чем у классических IPO. Сегодня SPAC выбирают те компании, у которых других вариантов попасть на биржу нет: они понимают, что серьезных денег им все равно не дадут».
Какие компании стали публичными благодаря SPAC?
За последние годы слились со SPAC и вышли на биржу сразу несколько известных частных компаний. Среди них есть по-настоящему громкие имена — например, космический туроператор Ричарда Брэнсона Virgin Galactic, компания вышла на рынок в конце октября 2019 года. В этом ей помог венчурный инвестор Чамат Палихапития и его SPAC Social Capital Hedosophia Holdings, купивший 49% бумаг Virgin Galactic за $800 млн.
Другая известная компания — производитель электрогрузовиков Nikola, который появился на бирже 4 июня 2020 года после сделки со SPAC VectoIQ. Всего через четыре дня ее бумаги прибавили в цене более 100%, а Nikola обогнала по капитализации Ford Motor и Fiat Chrysler Automobiles. Тем не менее сейчас и Virgin Galactic, и Nikola торгуются ниже цены размещения в $10.
Старший аналитик Freedom Finance Global Михаил Денисламов считает, что интересное слияние получилось недавно у компании Symbotic (SYM), которая занимается автоматизацией традиционных складов с использованием роботов и софта с искусственным интеллектом. Она вышла на биржу в июне этого года в результате слияния с SVF Investment Corp. 3, за которой стоит японский Softbank.
Аналитик «Финама» Леонид Делицын рассказал, что следит за SPAC, которые создает Скотт Крис — руководитель венчурного фонда из Хьюстона. Осенью 2020 года он вывел на биржу свою SPAC — Industrial Tech Acquisition, объем размещения составил всего $86 млн, отметил эксперт. В октябре 2021 года SPAC провел слияние с израильской компанией Arbe Robotics, разработчиком системы компьютерного зрения для беспилотных автомобилей. По словам Делицына, момент для выхода на биржу эта компания пропустила, наступил провал разочарования, оценка компании начала падать. «Тут-то в двери и постучался Скотт Крис и предложил слияние. Сейчас рынок оценивает Arbe в $440 млн», — отметил аналитик.
«На мой взгляд, этот кейс иллюстрирует назначение SPAC — выгодно покупать инновационные компании, когда прежние инвесторы начинают в них сомневаться, — считает он. — Инвесторы оценили навыки Криса, и в Industrial Tech Acqusition II он привлек уже $215 млн. Вероятно, это не самый яркий пример, но он хорошо иллюстрирует, что SPAC могут выполнять свою роль — привлечение инвестиций в высокорисковый бизнес благодаря доверию инвесторов к опыту организатора (спонсора) SPAC».
Стоит ли связываться со SPAC?
Инвестировать в SPAC можно — это не настолько рискованный инструмент, каким кажется на первый взгляд. Гораздо больше рисков несут его спонсоры. Однако инвестор должен однозначно верить в способность спонсоров (лучше, чтобы они были с именем) найти бизнес для слияния. Еще лучше — если у компании уже есть определенная цель.
Если же сделка сорвалась, или же менеджмент предлагает сомнительную компанию для слияния, или же просто двухлетний период подходит к концу — разумнее забрать вложенное в SPAC, чтобы не понести потери. Чем ближе к концу дедлайна — тем выше вероятность плохой сделки. И разумеется, инвестиции в SPAC должны быть лишь частью диверсифицированной стратегии.
После роста популярности SPAC в 2020–2021 годах эксперты называли SPAC потенциальным пузырем. Старший аналитик Freedom Finance Global Михаил Денисламов считает, что этот пузырь уже лопнул, а инвестиционный инструмент по-прежнему актуален: «Долгосрочные перспективы у инструмента есть, хотя многое будет зависеть и от регулятора (SEC), который стремится после бума повысить уровень раскрытия информации. Пузырь в SPAC уже лопнул — объем привлеченных через SPAC средств в 2022 году составляет $12,5 млрд, по данным SPAC Research, что не идет ни в какое сравнение с $162,5 млрд, которые были привлечены компаниями в 2021 году».
«В списке CBInsights все еще 1192 « единорога » общей стоимостью $3,9 трлн. Самые крупные из них проведут традиционные IPO, но нельзя сказать, что крупным бланкчекам там нечем поживиться. А компаний, которые оценивают в сумму от $100 млн до $1 млрд, на порядок больше. Так что вне зависимости от того, становится ли стартапов меньше, на несколько тысяч слияний со SPAC их пока хватит», — отметил аналитик «Финама» Леонид Делицын.
Где найти SPAC
В 2021 году российские власти задумались о создании механизма инвестиций с помощью SPAC, однако пока в стране такого рода инвестиций не существует. Через институты российского фондового рынка вложиться в SPAC сейчас нельзя, рассказал аналитик «Финама» Леонид Делицын.
«Еще в начале года в Минэкономики ходили разговоры, что стоит создать механизм для размещений типа SPAC на базе российского права. Но после февральских событий стало не до того. Сейчас в любом случае рынок не в той форме, чтобы заинтересовать инвесторов новыми именами. В отсутствие понятных перспектив в экономике даже обычные IPO было бы проводить рискованно», — полагает эксперт по фондовому рынку «БКС Мир инвестиций» Валерий Емельянов.
Вкладываться можно только в зарубежные SPAC. Бумаги SPAC торгуются на биржах в США и Европе как обычные акции. «Если у инвестора есть возможность торговать любыми акциями на биржах США, то и SPAC можно будет купить», — отметил Михаил Денисламов, старший аналитик Freedom Finance Global. Таким образом, в России такая возможность есть у квалифицированных инвесторов. Если все же удалось найти способ вложиться в SPAC, то обращать внимание стоит на те компании, которые уже нашли стартап, посоветовал Денисламов.
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Стоимость компании на рынке, рассчитанная из количества акций компании, умноженного на их текущую цену. Капитализация фондового рынка – суммарная стоимость ценных бумаг, обращающихся на этом рынке. Компания — стартап, получившая рыночную оценку от $1 млрд. Инвестиции — это вложение денежных средств для получения дохода или сохранения капитала. Различают финансовые инвестиции (покупка ценных бумаг) и реальные (инвестиции в промышленность, строительство и так далее). В широком смысле инвестиции делятся на множество подвидов: частные или государственные, спекулятивные или венчурные и прочие. Подробнее Фондовый рынок — это место, где происходит торговля акциями, облигациями, валютами и прочими активами. Понятие рынка затрагивает не только функцию передачи ценных бумаг, но и другие операции с ними, такие, как выпуск и налогообложение. Кроме того, он позволяет устанавливать справедливое ценообразование. Подробнее Процедура включения ценной бумаги в список торгуемых на бирже активов.
С чистого листа. Что такое SPAC
«Компания-оболочка», или компания-пустышка. Почему этот способ выхода на биржу стал таким популярным и что нужно знать инвестору, который хочет заработать на SPAC.
На американских биржах NYSE и NASDAQ торгуются тысячи инструментов. Среди них под типичным тикером прячутся не только привычные акции, отражающие долю собственности в бизнесе компании, но и бумаги компаний, которые никакого бизнеса как такового вообще не ведут. Это акции SPAC. В связи с резким ростом их популярности в 2020 г. стоит ознакомиться с данным понятием, и тем, что за ним скрывается.
Что такое SPAC
Special purpose acquisition company, или сокращенно SPAC — специализированная компания по целевым слияниям и поглощениям. Она не ведет операционную деятельность, а ее главная цель и характеристика — вывод на биржу выбранной частной компании путем слияния, а не традиционного IPO.
История подобных компаний началась еще в 90-х, но именно в последние 4 года наметилась явная растущая тенденция. За прошедший год количество SPAC более чем в два раза превысило показатель 2019 г., а выручка от размещений утроилась. С помощью слияния со SPAC в недавнем прошлом публичными стали такие нашумевшие компании, как Nikola Motor, Virgin Galactic, DraftKings, Opendoor.
Примеры торгующихся сейчас SPAC, не приступивших к объединению: Pershing Square Tontine Holdings (PSTH), Churchill Capital Corp IV (CCIV).
Как это работает
Принцип работы этого механизма следующий: известный инвестор, финансист, медийная личность объявляет о создании SPAC и проводит IPO, обозначив примерные ориентиры — в компанию какой отрасли, сектора, деятельности вырученные средства в дальнейшем будут инвестированы. Обычно цена одной акции SPAC на IPO устанавливается на уровне $10.
Поступления от IPO направляются на специальный трастовый счет, подобный эскроу-счету, используемому при покупке недвижимости. Окончательное согласие на покупку той или иной частной компании должно быть получено у акционеров SPAC. При этом срок действия SPAC ограничен, обычно периодом в 24 месяца. Если за этот срок объект для поглощения не будет найден, акционеры SPAC получают обратно свои инвестиции по цене IPO, а все издержки по деятельности компании ложатся на создателя.
Помимо акций, SPAC почти всегда выпускает варранты. Варрант — ценная бумага, которая дает право покупки акции компании в будущем по фиксированной цене, что дополнительно стимулирует к инвестированию в SPAC на этапе его IPO.
Также при реализации механизма объединения может привлекаться дополнительный капитал с рынка уже через относительно широкую дистрибуцию. Такой элемент публичного размещения носит название PIPE Raise (частные инвестиции в публичную компанию).
Рассмотрим условно-упрощенный пример. У бизнесмена Билла есть перспективный стартап «А», который нуждается в финансировании. Билл хотел бы сделать компанию «А» публичной, но это очень сложно: только на подготовку всех необходимых документов и прохождение проверок уйдут годы. И не факт, что акции «А» на IPO будут пользоваться спросом среди инвесторов, особенно, если стартап еще не показывает внушительной прибыли, а Билл редко пишет в Twitter и пока не стал всемирно известным предпринимателем.
Если Билл и Джо встретятся и придут ко взаимопониманию, то, получив согласие инвесторов, «В» может поглотить «А». Таким образом, «А» окажется на бирже очень быстро и с уже определенной базой инвесторов. Объединенная компания получит имя «А» и тикер, соответственно, поменяется.
Венчурный капиталист Джо, которого все на Уолл-стрит знают как опытного и успешного воротилу бизнеса, вывел на биржу SPAC «В», чтобы заработать денег. Можно сказать, что главный капитал «В» при IPO — репутация ее создателя, но репутация Джо как раз такова, что многие инвесторы с радостью вложили деньги в ценные бумаги «В». У Джо в его SPAC появился капитал и есть примерно пара лет, чтобы найти свою цель.
В чем выгода
Создатель (спонсор) SPAC получает возможность существенно увеличить свои вложения, зачастую в разы, за счет авторитета свой персоны, профессиональных навыков, привлекая инвестиции и договариваясь в будущем о слиянии. Обычно спонсор получает 20%-ый пакет бумаг SPAC по номинальной стоимости, который потом реализует по рыночным ценам.
Инвесторы, покупающие акции SPAC на IPO, получают возможность заработать гораздо больше, чем по консервативным инструментам — депозитам, облигациям или даже акциям стабильных компаний. Они входят в потенциально растущую историю на раннем этапе и при этом имеют оговоренные условия возврата средств в случае отсутствия объекта для инвестиций. Кроме того, они получают более прогнозируемую аллокацию (то есть, у инвестора выше шансы получить столько акций, сколько хотелось бы), чем при обычном IPO.
Частная компания выходит на биржу без затрат на IPO, избегая ряда требований к раскрытию информации, которые в частности запрещают ей давать оптимистичные прогнозы на будущее, и, главное, в сжатые сроки, что позволяет воспользоваться позитивной конъюнктурой.
На что обратить внимание
В 2020 г. на фоне пандемии, с одной стороны, рынок публичных компаний наводнился ликвидностью, а с другой — столкнулся с проблемами венчурного капитала. Это способствовало росту популярности SPAC. Регулятор в лице SEC не оставляет без внимания эти тенденции, выпустив специальный бюллетень для инвесторов в подобные компании. В нем подчеркивается, что независимо от того, на какой стадии вы инвестируете в SPAC, следует внимательно ознакомиться с проспектом IPO SPAC, который можно найти на сайте регулятора, а также его отчетами, подаваемыми в SEC.
Покупая акции SPAC на вторичном рынке, инвесторы могут заплатить гораздо больше цены IPO. А в случае отсутствия объекта поглощения и ликвидации SPAC получат возмещение только в размере цены IPO или, точнее, пропорциональной доли от суммы, хранящейся на трастовом счете.
Основы инвестиций в SPAC
SPAC (Special Purpose Acquisition Company) – специальный тип компании, которая не ведет операционной деятельности и привлекает деньги инвесторов в ходе IPO для последующего поглощения другой непубличной компании. Приобретаемая компания в ходе транзакции становится публичной и начинает торговаться на бирже вместо SPAC.
Для непубличных компаний листинг на бирже через SPAC является альтернативой IPO – в ходе сделки они привлекают дополнительное финансирование и получают публичный статус. Вариант со SPAC более быстрый и имеет меньше регуляторных ограничений по сравнению с IPO, чем привлекателен для многих компаний, особенно на ранней стадии развития бизнеса. Ниже более детально разберем особенности SPAC для всех участвующих сторон.
Почему SPAC сейчас интересны
SPAC – не новый финансовый инструмент, они еще в 1990-х годах. В середине 2000-х была первая волна интереса к SPAC, тогда их использовали для выхода на биржу в основном компании из “традиционных секторов” – энергетики, финансов и т.д. Локальный пик был в 2007 году, после чего случился финансовый кризис и на какое-то время инвесторы потеряли интерес к SPAC.
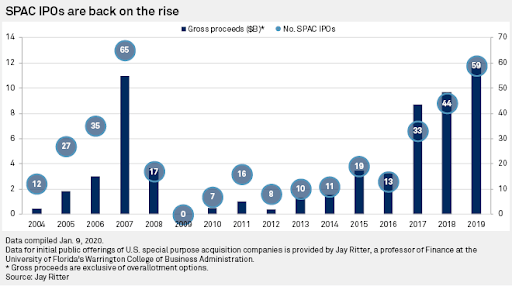
В последние годы SPAC снова стали постепенно набирать популярность среди инвесторов. Правда их привлекательность как финансового инструмента оставляла желать лучшего. Большая часть компаний генерировали отрицательную доходность для инвесторов.

А затем случился 2020 год. SPAC привлекли больше средств, чем за всю предыдущую историю – $73 млрд, и даже опередили по этому показателю IPO, хотя объем первичных размещений в прошлом году также был рекордным.

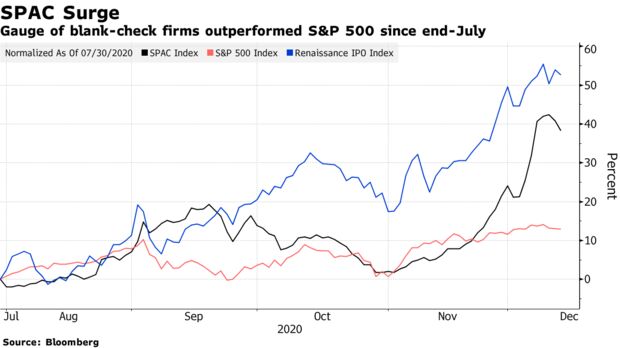
Кроме того, доходности SPAC начали резко расти, особенно в конце года. Ниже данные с июля по декабрь некого индекса SPAC от Bloomberg, и хотя он показали доходность значительно выше S&P 500, этот график не отражает того ажиотажа, который сейчас есть на рынке вокруг этого инструмента.
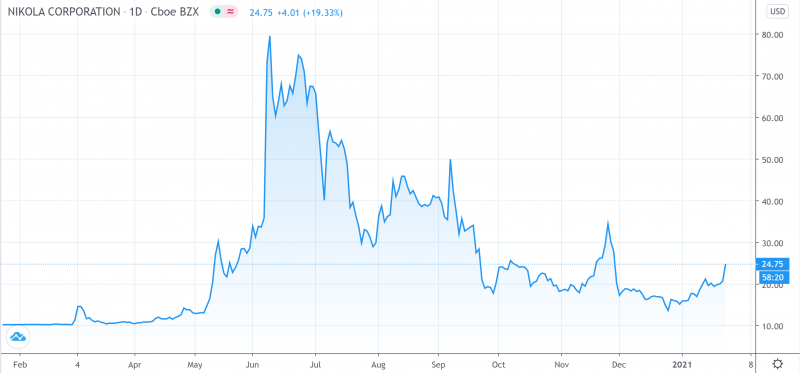
Чтобы понять масштаб ажиотажа, можно привести пример компании Nikola, которая “производит” грузовые электро- и водородные автомобили. В кавычках, так как еще ни один грузовик не произведен и пока не понятно, способна ли компания в принципе представить адекватный продукт, тем не менее акции Nikola после выхода на биржу через SPAC выросли в 8 раз и в моменте капитализация компании превышала 30 млрд долларов – летом она стоила дороже, чем Ford. С тех пор акции скорректировались, тем не менее компания без выручки, подтвержденной технологии, с уволившимся CEO и кучей вопросов и рисков самого разного характера стоит почти $10 млрд.
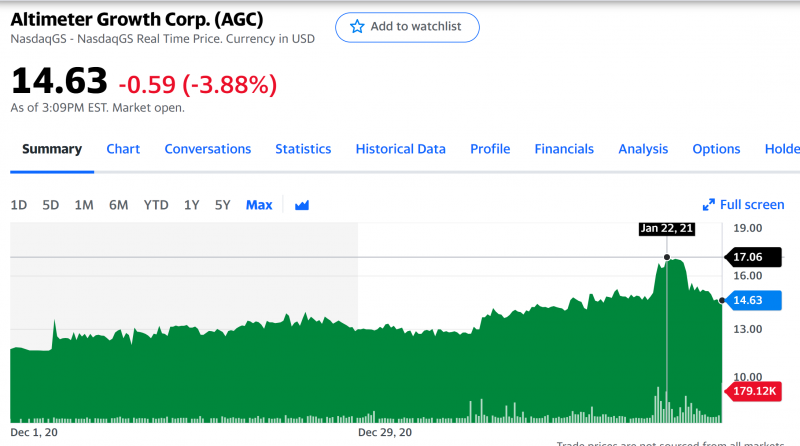
Ажиотаж вокруг SPAC сейчас настолько большой, что многие компании торгуются с большой премией к кэшу на балансе сразу после выхода на биржу. Например, Altimeter Growth Corp недавно стоил $17 за акцию, хотя на балансе компании только кэш на $10 на акцию, больше ничего нет и никакая сделка не объявлена.
Если сформулировать эту ситуацию простыми словами, это означает, что инвесторы были готовы заплатить 70% премию, так как ожидают, что она окупится при сделке (которая вообще не факт что будет), даже с учетом 20% комиссии спонсоров. Я ничего не имею против Altimeter, это правда хороший инвестиционный фонд, данный пример служит просто иллюстрацией того, насколько большой сейчас ажиотаж вокруг SPAC и какие огромные доходности ожидают инвесторы от данного инструмента.
Особенности SPAC
Перед тем, как начать инвестировать в SPAC, стоит разобраться в особенностях этого инструмента – их немало. Ниже разберем наиболее важные моменты, о которых стоит знать, прежде чем вкладывать деньги.
Участники процесса
- Спонсоры SPAC. Это компания или группа лиц, которые являются организаторами/основателями SPAC. Они занимаются привлечением инвесторов в ходе IPO, поиском цели для поглощения, ведением переговоров о сделке и т.д. Обычно спонсорами SPAC являются известные инвестиционные компании/инвесторы или люди с большим опытом в определенной сфере, например, бывшие топ-менеджеры какой-нибудь крупной корпорации. Спонсоры покрывают за свой счет затраты на создание и функционирование SPAC (обычно это несколько миллионов долларов), тратят свои время и ресурсы на поиск объекта для инвестиции и в обмен получают долю в SPAC, как правило, 20% от общего количества акций, в случае успешной сделки.
- Инвесторы SPAC. Это участники рынка, которые вкладывают деньги в SPAC, либо на этапе IPO, либо в ходе торгов на бирже. Покупка акций SPAC на этапе IPO, как правило, доступна только институциональным инвесторам. После выхода на биржу в SPAC может инвестировать любой желающий.
- Целевая компания. Единственная цель SPAC – приобретение частной компании. В ходе сделки целевая компания становится публичной, получает на баланс деньги от SPAC, а инвесторы SPAC становятся ее акционерами. При создании SPAC часто обозначается определенный фокус для потенциальной инвестиции – это может быть индустрия, регион, размер компании и т.д., хотя не всегда конечная цель соответствует изначально заявленному описанию.
- Сторонние инвесторы. В ходе сделки SPAC с целевой компанией могут также участвовать сторонние инвесторы через механизм, который называется PIPE (private investment in public equity). PIPE позволяет целевой компании привлечь большую сумму инвестиций, чем есть на балансе SPAC. Как правило, финансирование в рамках PIPE предоставляют крупные инвестиционные компании и они становятся акционерами целевой компании на тех же условиях, что и SPAC.
Жизненный цикл SPAC
Каждый SPAC проходит несколько этапов:
- IPO. Стандартный процесс размещения на бирже – спонсоры SPAC подают заявку в SEC, проводят road show, привлекают инвестиции, после чего SPAC начинает торговаться на бирже. Привлеченные на IPO средства хранятся в специальном траст-аккаунте пока SPAC не совершит сделку по поглощению целевой компании или не будет ликвидирован.
- Поиск цели. Спонсоры SPAC занимаются поиском потенциально интересных объектов для инвестиций. Для этого у них есть ограниченное время, обозначенное при создании SPAC, как правило 1.5-2 года, хотя иногда оно может быть продлено. Если за отведенный период не происходит сделка, SPAC закрывается и инвесторы получают обратно свои средства. Как правило, на этапе поиска цели котировки SPAC достаточно стабильны и не сильно отклоняются от цены IPO, хотя бывают исключения, особенно когда появляются слухи о возможной сделке.
- Найденная цель. После того, как спонсоры SPAC находят потенциальный объект для инвестиций, согласуют условия потенциальной сделки и объявляют об этом, начинается подготовка к потенциальной сделке, которая может занимать несколько месяцев. На этом этапе котировки SPAC становятся значительно более волатильными и могут быть подвержены резким движениям. Предложенная сделка выносится на голосование акционеров обеих сторон. Если большинство акционеров не согласны со сделкой, начинается новый поиск, но это происходит достаточно редко. Если большинство акционеров согласуют сделку, происходит объединение компаний, при этом несогласные могут конвертировать свои акции в денежные средства из траст-аккаунта и не участвовать.
- Новая компания. В ходе сделки SPAC делает большую допэмиссию, целевая частная компания обменивает свои акции на новые выпущенные акции и становится публичной, а тикер SPAC меняется на новый. Деньги на балансе SPAC получает целевая компания, а инвесторы и спонсоры SPAC становятся акционерами новой компании. Спонсоры в некоторых случаях могут также войти в состав Совета Директоров целевой компании.
Как правило, SPAC инвестирует все средства в одну компанию и прекращает свое существование после сделки. Однако недавно один из наиболее известных спонсоров SPAC Eli Baker, который ранее провел сделки с DraftKings и Skillz (обе компании показали кратный рост в 2020 году) подал заявку в SEC на новый SPAC Spinning Eagle Acquisition Corp. объемом $1.5 млрд, который будет иметь отличительную особенность – возможность выбрать размер инвестиций в целевую компанию и сделать spin off оставшихся денежных средств в отдельный новый SPAC. Вполне возможно это будет не единичный случай и в будущем SPAC будут инвестировать в несколько разных компаний.
Юниты, акции и варранты
Когда SPAC выходит на IPO, как правило инвесторы покупают не акции, а юниты – финансовый инструмент, который состоит из акции и определенной доли варранта (о нем чуть ниже). Цена юнита почти всегда в ходе IPO устанавливается на уровне $10, хотя бывают исключения. Например, крупнейший на текущий момент SPAC, Pershing Square Tontine Holdings (PSTH), который привлек $4 млрд, на IPO имел цену $20.
Варрант – финансовый инструмент, который позволяет купить или продать акции компании по определенной цене в будущем. В случае SPAC речь всегда идет варрантах на покупку акций. По своей сути они похожи на call-опционы, но в случае с варрантом деньги от его продажи получает сама компания. Если происходит исполнение варранта, компания выпускает новые акции и размывает существующих акционеров. В большинстве SPAC цена исполнения устанавливается на уровне $11.5, т.е. с премией 15% к цене IPO.
Обычно один юнит SPAC состоит из одной акции и доли варранта (например, 1/2 или 1/5). Тикер юнита SPAC после IPO имеет вид ABCD.U. Как правило, через 52 дня происходит разделение юнита, после которого акции и варранты начинают торговаться по отдельности. Акции получают тикер ABCD, а варранты обозначаются как ABCD.W.
Основным способом инвестиций в SPAC является покупка юнитов в первое время после IPO или акций по прошествии 52 двух дней. Покупка варрантов схожа с покупкой длинных опционов и имеет намного более высокие риски – если сделка не случится или цена акций будет ниже $11.5 (цены исполнения варранта), капитал вложенный в варрант обнулится. В то же время если котировки SPAC и впоследствии компании цели сильно вырастут, покупка варранта даст более высокую доходность по сравнению с акциями.
Плюсы и минусы SPAC
SPAC имеют свои плюсы и минусы для всех участников процесса – коротко рассмотрим их для каждой стороны.
SPAC для компаний
В первую очередь стоит понять, почему некоторые компании выбирают SPAC в качестве альтернативы IPO, где есть понятный и отлаженный на протяжении десятков лет процесс. Для этого есть несколько причин.
- Скорость. Подготовка к IPO – весьма длительный процесс, который обычно занимает больше года от начала планирования до размещения на бирже. В случае SPAC это время можно сократить до нескольких месяцев, что привлекает многие компании, особенно на текущем рынке, когда многие хотят успеть выйти на биржу и привлечь капитал по высокой оценке, пока сохраняется ажиотаж.
- Регулирование. В случае SPAC оно более мягкое и позволяет компаниям более агрессивно продавать себя инвесторам. В частности, почти все компании при объявлении сделки со SPAC в материалах для инвесторов рисуют прогнозы показателей на 3-5 лет вперед, хотя при IPO любые прогнозы подобного рода регуляторно запрещены, как минимум в США.
- Оценка бизнеса. Размещение через SPAC часто выбирают компании на ранней стадии развития бизнеса с очень низкими или вовсе нулевыми доходами, которые при этом хотят привлечь сотни миллионов долларов инвестиций и зачастую получить оценку в миллиарды долларов. Через IPO это вряд ли получится сделать даже на текущем перегретом рынке, если речь не идет о биотехе, а в случае SPAC можно привлечь инвесторов, нарисовав оптимистичные прогнозы экспоненциального роста в будущем.
- Состав акционеров. Это спорный аргумент. Сторонники SPAC утверждают, что одним из преимуществ является заранее известная база инвесторов. Целевая компания получает более предсказуемый состав акционеров, с которым может заранее ознакомиться, по сравнению с IPO, где покупатели акций неизвестны до последнего момента. Спорность в том, что состав акционеров SPAC может быстро меняться, особенно на текущем рынке с огромной волатильностью.
С точки зрения недостатков SPAC для компаний можно выделить несколько моментов:
- Объем инвестиций. Стандартный объем капитала для большинства SPAC – несколько сотен миллионов долларов. Можно, конечно, дополнительно привлечь PIPE, но в ходе сделки SPAC обычно рассчитывают на значимую долю, как минимум 10-20%, часто больше. Это ограничивает потенциальную оценку бизнеса целевой компании при сделках с большинством SPAC несколькими миллиардами долларов. Есть исключения вроде SPAC Билла Акмана PSTH с активами $4 млрд, но в целом для достаточно крупных компаний вариантов выйти на биржу через SPAC либо мало, либо они вообще отсутствуют.
- База инвесторов. Если компания хочет выйти на биржу через SPAC, у нее достаточно ограниченный выбор возможных инвесторов. SPAC в принципе не так много (сейчас около 300 на этапе поиска цели/переговоров), из них большинство сразу не подойдут с точки зрения фокуса, объема капитала и т.д. и останется лишь несколько потенциально возможных инвесторов. Есть еще PIPE, но его используют тоже не так много инвесторов. В случае же IPO компания получает доступ к огромному числу институциональных инвесторов по всему миру через инвест. банки, а при желании можно еще долить акций розничным инвесторам, если останется неудовлетворенный спрос, как происходило с большими IPO вроде Uber.
- Репутация. Немного спорный пункт, но в целом SPAC стал только недавно относительно популярным способом перейти в статус публичной компанией, а ранее считался очень нишевым инструментом, которым не пользовались успешные компании. Но со временем эта ситуация может измениться.
Я специально не пишу про стоимость на выхода на биржу через SPAC vs IPO, так как она не очевидна. В случае IPO компании платят значительную комиссию инвестиционным банкам, обычно около 7% от объема размещения. Кроме того, во время IPO компании часто систематически недооцениваются (писал об этом здесь) и они продают акции по оценке ниже рыночной стоимости. Поэтому можно было бы сказать, что еще одним преимуществом SPAC также являются более низкие издержки на листинг по сравнению с IPO.
В случае SPAC издержки на комиссии инвестиционным банкам, которые несет целевая компания, значительно меньше. Но с точки зрения оценки, которую она могла бы получить на IPO по сравнению со SPAC ситуация не так очевидна. С учетом того, что в случае IPO база потенциальных инвесторов намного больше, для многих компаний IPO может являться более интересной опцией по сравнению со SPAC даже с учетом высоких комиссий и недооценки акций при размещении. Возможно со временем появятся исследования на эту тему, но пока нельзя однозначно сказать, какой тип листинга выгоднее для компании с финансовой точки зрения, через SPAC или IPO, наиболее корректный ответ – зависит от компании.
С учетом особенностей SPAC, связанных с более быстрым процессом выхода на биржу и меньшими регуляторными ограничениями сейчас они наиболее популярны среди компаний, которые находятся на ранней стадии развития бизнеса и при этом уже требуют больших инвестиций для дальнейшего роста. Например, за последний год через SPAC вышло на биржу большое количество компаний, которые планируют производство электромобилей и компонентов для них, в частности, лидаров. Это очень капиталоемкие бизнесы, которым требуются большие ресурсы для того, чтобы просто начать коммерческую деятельность, и им было бы сложно привлечь значительные инвестиции другим способом.
SPAC позволяет компаниям с нулевой или минимальной выручкой в популярных и быстрорастущих индустриях привлекать инвесторов обещаниями быстрого роста бизнеса в будущем (которые нельзя делать при IPO) и получать большие инвестиции при высокой оценке бизнеса. В то же время важно понимать, что большинство компаний не смогут достичь амбициозных прогнозов и оправдать ожидания инвесторов, поэтому покупка их акций долгосрочно несет очень высокие риски.
SPAC для инвесторов
Для инвесторов есть несколько возможных стратегий покупки SPAC в зависимости от этапа, на котором находится компания.
- Участие в IPO SPAC. Обычно эта опция доступна только институциональным инвесторам (российские брокеры не позволяют участвовать в IPO SPAC, насколько я знаю), и в любом случае котировки SPAC обычно сильно не растут в первый день торгов, на чем обычно зарабатывают при инвестициях в IPO. Хотя в последнее время SPAC известных управляющих могут сразу начать торговаться с премией 20-30% к кэшу на балансе, что сразу дает значительный апсайд для инвесторов, купивших акции SPAC на IPO.
- Покупка на этапе поиска цели. Как правило, в первое время SPAC торгуется близко к цене размещения ($10 на акцию) или с небольшой премией. Инвесторы не знают, будет ли сделка, а если будет – когда и с какой компанией, по сути покупка SPAC на этом этапе является ставкой на то, что его спонсоры найдут привлекательную целевую компанию для сделки. Обычно чем более известный спонсор и лучше его предыдущий трек-рекорд, тем больше премия SPAC к кэшу на балансе. На этапе поиска цели у инвесторов высокая неопределенность и непонятный апсайд, по сути они покупают кота в мешке, но при этом ограниченные риски – в худшем случае, если спонсоры не найдут компанию для поглощения или она не понравится инвестору, можно будет продать акции по $10 и получить средства из траст-аккаунта.
- Покупка на этапе слухов. Перед тем, как спонсоры SPAC официально объявляют о потенциальной сделке с целевой компанией, зачастую появляются слухи о возможной сделке. Иногда это может приводить к значительному спекулятивному росту котировок SPAC. Покупка на этом этапе имеет более высокие риски, так как в случае, если предварительные переговоры не увенчаются успехом или слухи окажутся недостоверными, акции SPAC могут значительно скорректироваться. В то же время, если информация подтвердится и SPAC официально объявит о потенциальной сделке с интересной целевой компанией, его акции могут резко вырасти и сразу станут стоить значительно дороже – в этом сценарии покупка на этапе слухов может быстро принести хорошую доходность.
- Покупка на этапе найденной цели. На этом этапе у инвесторов появляется больше определенности – уже есть понимание, о какой компании идет речь, какие показатели и стоимость бизнеса, какую долю хочет получить SPAC и т.д. Здесь уже можно проводить стандартный фундаментальный анализ, сравнивать оценку целевой компании с аналогами и т.д. В то же время акции SPAC к этому моменту уже зачастую стоят значительно дороже кэша на балансе, а риски развала сделки по-прежнему сохраняются. В случае, если это произойдет, котировки SPAC могут сильно скорректироваться.
- Покупка после одобрения сделки. После того, как сделка одобрена, покупка акций SPAC (или акций новой компании, когда сделка будет закрыта) по сути ничем не отличается от обычной покупке акции на фондовом рынке и целиком зависит от того, насколько инвестору нравится бизнес целевой компании.
Если сравнивать покупку SPAC с участием в IPO, которые являются наиболее близким инструментом с точки зрения риска для инвестора, можно выделить несколько отличий.
- Нет аллокаций и локапов. Это, безусловно, плюс – инвестор полностью контролирует свои инвестиции и может в любой открыть, скорректировать или закрыть позицию на любую сумму.
- Больше выбор брокеров. Акции SPAC можно купить через Interactive Brokers, а также российских брокеров, дающих расширенный доступ к американскому рынку. Ниже будет более детальный список. Доступ к IPO большинство брокеров не дает, подробнее про доступные варианты участия писал здесь.
- Не нужен статус квалифицированного инвестора, если покупать через Interactive Brokers. Там в принципе нет такого понятия и любой инвестор может покупать все доступные активы без исключения. При покупке через российских брокеров нужен статус квала, как и при участии в IPO.
- Нет рисков контрагента в виде брокера. Это также большой плюс – акции SPAC принадлежат инвестору, по крайней мере если покупать их через нормальных брокеров, и при покупке нет непрозрачных схем и рисков контрагента в виде брокера как при участии в IPO, которые подробно описывал здесь.
- Разные инвестиционные стратегии. В случае SPAC инвестор может варьировать уровень риска и потенциальный апсайд, покупая акции на разных этапах, описанных выше. В случае IPO рабочая стратегия по сути одна – купить во время размещения в надежде на скачок котировок на открытии торгов, дождаться окончания локапа и продать.
- Ограниченные риски. Как правило, цена акций SPAC не опускается значительно ниже $10, так как инвестор может вернуть эту сумму денег, проголосовав против предложенной сделки или в конце срока жизни SPAC, если цель не найдена. В этом также есть плюс по сравнению с IPO, где акции, в теории, могут кратно упасть относительно цены размещения, как уже неоднократно происходило во время значительных коррекций на рынке или проблем/рисков в бизнесе конкретных компаний.
- Нет предсказуемого скачка котировок после покупки. Пока из описания кажется, что у SPAC только плюсы. Ключевой минус по сравнению с IPO в том, что нет ожидаемого скачка котировок сразу после покупки, акции SPAC могут долгое время стагнировать, если спонсоры ищут цель, или быть очень волатильными и непредсказуемыми, если цель найдена или появились слухи о потенциальной сделке.
- Историческая доходность. Исторически SPAC как класс активов показывают посредственную доходность, большинство проигрывает индексе и вовсе торгуется ниже изначальных $10 при размещении. IPO, наоборот, стабильно демонстрируют доходность выше рынка на протяжении последних 50 лет, причем не только в США, а по всему миру, писал об этом здесь. Но в любом случае важно понимать, что 2020 и текущий год с огромными доходностями и заоблачными оценками являются аномалией (и в SPAC, и в IPO), которая вряд ли продлится долгое время.
Также инвесторы, которые рассматривают покупку SPAC, должны учитывать еще один важный момент – спонсоры SPAC имеют очень большую мотивацию найти целевую компанию для сделки, так как это даст им 20% от акций SPAC (десятки-сотни миллионов долларов). В противном случае они ничего не получат и даже останутся в небольшом минусе, так как потратили свои средства на создание и работу SPAC.
Если срок жизни SPAC приближается к концу, мотив спонсора может меняться от “найти привлекательную целевую компанию” до “найти какую-нибудь компанию для сделки”. Переговорная позиция спонсоров также становится хуже, из-за чего условия сделки могут быть невыгодными для инвесторов SPAC. Чем ближе дедлайн для закрытия сделки в SPAC, тем выше риски для инвестора.
Если подвести итог, то SPAC по большинству параметров привлекательнее для инвестора, чем IPO (в том формате, в котором можно в них участвовать через российских брокеров) – проще купить акции, нет рисков со стороны брокера, можно использовать разные стратегии и лучше контролировать риски и т.д. Но есть один большой минус – доходность намного менее предсказуема, чем в случае IPO, и в среднем не просто хуже индекса, а вообще отрицательная, если брать историю за последние годы (несмотря на один из самых продолжительных бычьих рынков в истории).
По этой причине, например, покупка ETF на SPAC, на мой взгляд, является плохой идеей, напишу еще об этом подробнее. Но при этом инвестиции в отдельные SPAC среди нескольких сотен, которые сейчас доступны на рынке, и постоянного потока новых размещений, вполне могут быть интересны как спекулятивно, так и долгосрочно. По этой причине сделал на сайте раздел, посвященный SPAC – буду здесь разбирать потенциальные варианты инвестиций в этот инструмент. Как всегда, помимо обычных обзоров, планирую писать о нестандартных стратегиях и идеях, которые вы вряд ли найдете где-либо еще.
Как купить SPAC
Interactive Brokers
Это самый простой вариант – не нужен статус квалифицированного инвестора, доступны любые SPAC сразу после размещения на бирже, включая юниты, акции и варранты. Если у вас нет счета в IB, инструкция как его открыть по ссылке.
Российские брокеры
Покупка SPAC доступна также через некоторых российских брокеров, дающих расширенный доступ к американскому рынку, но обычно имеет значительные ограничения. Во-первых, нужен статус квалифицированного инвестора. Во-вторых, обычно не доступны варранты. В-третьих, часто доступны далеко не все SPAC. Ниже более детальная информация по некоторым брокерам, буду рад, если в дополните в комментариях, чтобы можно было собрать полный список: