Какой банк выбрать для ИП — мой опыт
updated on 09.04.2022 За 11 лет в бизнесе у меня были счета в 6-и банках. Я на себе ощутила нюансы работы как с некрупными, удобно для меня расположенными банками, так и с федеральными гигантами. Как с классическими, так и с инновационными. И на основе этого опыта определила 7 критериев, по которым советую выбирать банк для ИП.
В «Россельхозбанке» для открытия счета ИП у моей подруги потребовали бизнес-план развития ее бизнеса ��♀️
В «Промсвязьбанке» для того, чтобы зайти в интернет-банк, нужна специальная флешка — самая неудобная технология.
В «Открытии» простейшая процедура — сдача наличных — несколько раз занимала у меня больше полутора часов. У одних операционистов был плавающий обеденный или какой-нибудь «технологический» перерыв, а молоденькая несчастная сотрудница не справлялась с задачей одного человека, который стоял передо мной в очереди.
Есть банки, которые «застряли в девяностых». А есть современные, которые развивают свои технологии, удлиняют рабочий день, выезжают к клиентам, вводят удобные тарифы — упрощают жизнь предпринимателя, а не усложняют её.
Семь критериев для выбора банка
Я открыла свой первый бизнес в 2008 году, и за это время я была учредителем или соучредителем пяти ООО (два из них я закрыла, из одного фактически вышла, осталось два). Также я оформлена как ИП, и еще часть бизнеса ведётся через ИП моего мужа.
Для каждого из этих юрлиц в свое время был открыт расчетный счет. У меня были или есть счета в «Сбербанке», «Альфа-Банке», «Тинькофф-банке», в «Открытии», «Абсолют-банке» и в банке «Гагаринский».
Я на себе ощутила нюансы работы как с некрупными, удобно для меня расположенными банками, так и с федеральными гигантами. Как с классическими, так и с инновационными. И на основе этого опыта определила девять критериев, по которым советую выбирать банк для ИП.
1. Удобный интернет-банк и мобильное приложение
После того, как появилась возможность заходить в интернет-банк просто из браузера по паролю из CMC и совершать операции из мобильного приложения, я как страшный сон вспоминаю сложные манипуляции с USB-флешкой.
Она ломалась, терялась, периодически требовала переподтверждения, для чего надо было распечатывать дома какие-то коды и возить в банк для одобрения службой безопасности.
Поэтому первый фильтр для меня — это удобный интернет-банк и хорошо работающее приложение. Как правило, этот критерий связан с величиной банка. У мелких, местечковых банков нет ресурсов развивать технологии. Поэтому, на мой взгляд, в них не стоит открывать счет, даже если у них привлекательные тарифы.
2. Стоимость обслуживания и обналичивания
Как правило, стоимость обслуживания складывается из таких расходов:
- Абонентская плата (в некоторых тарифах вместо ежемесячной платы идет отчисление процента от оборота)
- Стоимость обработки платежного поручения
- Комиссия за переводы физлицам и себе
- Комиссия за снятие наличных со счета и внесение денег на него.
В целом с этими параметрами всё понятно — чем они меньше, тем привлекательнее работать с таким банком ��
Важно при выборе не забыть обратить внимание на комиссии, о которых я упомянула. Иногда они не сразу бросаются в глаза в описании тарифов на сайте банков.
Как правило, комиссия за переводы на счета физлиц гораздо выше, чем при отправке денег юрлицам или ИП.
Отдельно хочу обратить внимание на стоимость обналичивания средств.
Если вы просто снимаете деньги со счета юрлица или ИП, банки берут очень ощутимую комиссию — от 1.5%. Другой способ — сделать себе в том же банке карту физического лица и переводить деньги со счета ИП на нее, и с нее уже снимать наличные. Как правило, это обходится дешевле, но тоже не всегда бесплатно.
Поэтому на стоимость перевода средств физлицам и себе надо обращать самое пристальное внимание.
3. Надежность банка
С 2014 года счета индивидуальных предпринимателей включили в систему страхования вкладов. Это означает, что при отзыве лицензии у банка ИП гарантируется возврат денег в пределах 1.4 млн рублей.
То есть, если вы не держите на счету больше, чем эта сумма, теоретически можно выбрать любой банк. А практически — если у банка отзовут лицензию, то вы получите головную боль с возвратом своих средств и открытием нового счета. Лучше выбирать крупный, устойчивый банк.
4. Синхронизация с онлайн-бухгалтерией
Сервисы онлайн-бухгалтерии «Контур.Эльба» и «Мое Дело» — фантастическое изобретение человечества. С их помощью очень просто подавать налоговые декларации онлайн, считать налоги и взносы и делать еще много чего. Фактически можно обходиться без бухгалтера.
Эти сервисы провели интеграцию с некоторыми банками. И это еще удобнее: все платежи и поступления сразу подтягиваются в вашу бухгалтерию. Их не надо вносить отдельно, ничего переносить, копировать, отсылать не нужно — они сразу там.
Я уже несколько лет использую онлайн-бухгалтерию «Контур.Эльба».
У нее есть интеграция с «Альфа-Банком», «Тинькофф-Банком», «Модульбанком», «Точкой» и «Авангардом». Недавно к ним присоединился и «Сбербанк».
У аналогичного сервиса «Мое Дело», помимо перечисленных выше банков, сейчас есть интеграция с «Промсвязьбанком», «Уралсибом», «Открытием», «ВТБ24», «ОТП-банком», «Локобанком», «Интезой», «СДМ-банком».
Надо сказать, что сейчас популярнейшие среди предпринимателей банки («Сбер», «Альфа», «Тинькофф», «Модульбанк» и «Точка») разработали свои онлайн-бухгалтерии. Я ими не пользовалась, ничего хорошего или плохого про них сказать не могу. (Если вы работали с онлайн-бухгалтерией этих банков — пожалуйста, поделитесь опытом в комментариях.)
Но, выбирая банк, я буду обязательно смотреть, есть ли у него интеграция привычным мне сервисом «Контур.Эльба».
5. Расположение отделения и банкоматов
Я бы рекомендовала посмотреть, насколько близко к вам, удобно для вас расположено ближайшее отделение и банкоматы банка, в котором вы планируете открыть расчетный счет.
Правда, с развитием технологий необходимость приходить в отделение банка появляется все реже. Более того, в России уже появился один банк, у которого вовсе нет отделений — «Тинькофф». Все операции в нем совершаются онлайн, или сотрудник банка приезжает к вам.
Еще про банкоматы — они бывают полезны не только для снятия наличных, но и для внесения выручки на расчетный счет.
Часто бизнес индивидуального предпринимателя — это какая-то «точка», где принимают наличные — магазин, парикмахерская, химчистка, детский кружок. А поставщикам нужно переводить деньги с расчетного счета. В этом случае удобно, когда рядом есть банкомат вашего банка, через который вы или ваш сотрудник после рабочего дня можете внести выручку на расчетный счет.
Так некоторое время у меня была организована работа в моем детском клубе.
Я открыла счет ИП в банке, присоединила к нему карточку, установила нулевой лимит на снятие и расходы с этой карты. То есть, на эту карту можно было только класть деньги, снимать и расплачиваться ею — нельзя.
Эта карта была у администратора, раз в несколько дней она заходила в ближайший супермаркет, и там в банкомате клала деньги на эту карту, а они сразу попадали на счет ИП.
6. Что происходит в отделении
Иногда визит в отделение банка по пустячному вопросу может неприятно затянуться, потрепать нервы и подкосить дальнейшие планы на день. Поэтому я стараюсь обходить стороной банки, в которых у меня был негативный опыт — очереди, неопытные специалисты, неприветливость персонала.
Самое приятное впечатление на меня в этом плане производит «Альфа-Банк». «Сбер», конечно, стал гораздо лучше в последнее время. В 2008 году, когда я открывала бизнес, визит в него оставлял такое же впечатление, как сейчас поход на «Почту России» �� Но косяки всё равно происходят, и не так уж редко.
7. Простота открытия счета
Для того, чтобы открыть счет, в большинстве банков (если не брать в расчет креатив организаций вроде «Россельхозбанка») нужны паспорт, выписка из ЕГРИП или свидетельство о регистрации индивидуального предпринимателя, свидетельство о постановке на учет в налоговой (о присвоении ИНН).
Все больше банков предлагают оформление счета онлайн с выездом специалиста к вам. Я так открывала счет в «Тинькофф», это очень удобно.
Самые популярные банки для предпринимателей
Проведя опрос среди знакомых предпринимателей, почитав обзоры и сверившись со своими ощущениями, я пришла к выводу, что ТОП-5 банков для индивидуальных предпринимателей выглядит так:
- «Сбербанк»
- «Альфа-Банк»
- «Тинькофф-Банк»
- «Модульбанк»
- «Точка».
У всех этих банков есть специальные тарифы для начинающих предпринимателей с небольшими оборотами, интернет-банк и мобильное приложение, своя онлайн-бухгалтерия и интеграция с «Контур.Эльба».
Из этого списка я для себя вычеркнула «Точку» — это проект банка «Открытие», с которым я тоже работала некоторое время, и редко выходила из отделения без нервного тика. С самой «Точкой» я не имела дела, но из-за плохой репутации ее родителя связываться с нею не хочу. Несмотря на то, что у нее сейчас хорошие условия обслуживания.
«Модульбанк» — самый мелкий из этой пятерки, хуже всех удовлетворяет критерию №3. Ну и я с ним никогда не работала, опытом поделиться не могу. Поэтому в мой шорт-лист он тоже не вошел.
Моя тройка лидеров — это «Сбербанк», «Альфа-Банк» и «Тинькофф» — не обязательно в этой последовательности. У меня есть счета во всех трех.
О работе с этими банками я могу рассказать более подробно
Они все удовлетворяют моим критериям №1, 3, 4, и 5. Достаточно удобный интернет- и мобильный банк. Достаточная надёжность (с учетом гарантий государства в пределах 1.4 млн руб). Интеграция с онлайн-бухгалтерией.
Что касается отделений и простоты открытия счета, здесь, конечно, трудно соперничать с «Тинькофф-Банком» — физических отделений нет в принципе, а для открытия счета представитель банка приезжает к вам.
По опыту внутри отделений мне больше нравится «Альфабанк», хотя и «Сбер» не стоит на месте и постепенно улучшает стандарты обслуживания.
Что касается стоимости обслуживания ИП в этих банках, ситуация выглядит так:
Об авторе: Зарина Ивантер
Предприниматель, журналист, автор бестселлера «Продающие тексты в Instagram. Как привлекать клиентов и развивать личный бренд на глобальной вечеринке». Подробнее.
Reader Interactions
Здравствуйте. Большое спасибо за информацию.
Идеальная статья ���� Все доступно и понятно !прочитала и подчеркнула для себя нужные моменты !спасибо!
Здравствуйте, на данный момент можете посоветовать банк? Я уже запуталась, рассматриваю альфа банк, тинкоф, сбербанк. С торговым эквайрингом. Я открыла ип, оборот примерно думаю, будет 700000 в месяц. Очень буду благодарна, если также мне распишите, на данный момент.
Точка банк. Там вывод 150тыс на карту после еще 100тыс по сбп. То есть 250 можно без процентов. И можно 1млн(максимум за раз 500тыс) по сбп выводить комиссия 0,5% но не более 1500р. Я от него в восторге
Зарина, как вовремя, спасибо огромное! Именно со вчерашнего дня занимаюсь поиском нового банка для ИП.
Зарина, благодарю за информацию. Очень актуально. Всегда были счета в маленьких банках. Сейчас много моих знакомых открывают счета в Альфе и Тинькофф. Я тоже рассматриваю эти банки.
Благодарю за статью, Зарина, как раз в конце августа решила пересмотреть область финансов, возможно, сменив расчётный счёт на другой банк. Сейчас у меня счёт в Тинькофф-Банке. В плане скорости расчётов, лёгкости переводов, мобильную версию онлайн-банка и быструю обратную связь техподдержки меня тут всё устраивает. Стала искать другой вариант как раз для открытия ООО.
Был также небольшой опыт работы с расчётным счётом в Альфа-банке. Мне у них понравился сам онлайн-банк — прост и удобен в работе. Можно настроить уровни доступа, чтобы сотрудники могли проверять счёт, но не могли проводить операции по нему. Очень удобно для компаний, в которых продавцы находятся отдельно или руководитель не всегда присутствует на месте.
Как физическое лицо имею счета в Альфа-Банке и ВТБ24. И тот, и другой в равной степени для меня удобны как для потребителя.
Мне очень нравится работать с Точкой. Все быстро, всегда оперативно отвечают на любые вопросы.
Ещё интересный параметр, который вы не рассматривали % за эквайринг. Сейчас все больше безналичных платежей — будь вы салоном красоты или детской студией — без терминала вам не обойтись!
Марина Борисовна говорит
Спасибо за статью. Пользуюсь банком Тинькофф, тариф как из вашей таблички. У тинькова есть бесплатный способ внесения денег на расчетный счёт. Для этого я кладу деньги на дебетовую карту физического лица Тинькофф банка. А потом захожу в банк клиент Тинькофф для физ лиц(жёлтая иконка), делаю перевод на расчетный счёт ИП по реквизитам(я шаблон сохранила). Деньги оказываются на счету мгновенно. На самом деле я дольше пишу как это делать. Сама процедура пополнения счёта занимает у меня 3-5минут.
Востоккредит банк объявил себя банкротом и пропали деньги на счету …
Сейчас счет в сбербанке 1800 в месяц
Марина Петрова говорит
Я еще рекомендую обращать внимание на такой параметр, как «спящие счета» — в некоторых банках берут оплату за то, что вы не пользуетесь своим счетом в течение какого-то времени.
Также рекомендую пересматривать условия банка хотя бы раз в полгода, т.к. условия, на которых вы открывали счет очень часто втихую заменяются на более дорогие. У меня недавно такая ситуация была со счетом нашей ассоциации. Движений по счету там не много, а тариф как-то незаметно изменился и вырос в 2 раза. Это в «Открытии». Я пришла, мы с менеджером выбрали другой тариф, а через месяц она позвонила (спасибо ей) и сказала, что этот новый тариф дополнился такими условиями, что опять стал невыгодным. �� Перешли на третий.
У моего ИП счет в небольшом якутском банке. Он не особо подходит по критериям (одно отделение, в выходные не работает), но меня устраивает то, что они меня знают по голосу и даже, если забыла паспорт, можно снять деньги.
Большое спасибо. Очень нужная информация. Помогли с выбором второго банка.
В Модульбанке онлайн-бухгалтерия работает отлично. Приложения для ПК и смартфона интуитивно понятные. Есть чат для оперативного решения вопросов. Чат действительно оперативный.
Зарина, доброго времени суток. Спасибо за статью и комментарии к ней — много нового. Пока со своей ООО сидим в «ОТКРЫТИИ» (он же МДМ, он же Бинбанк)…собиралась переходить в СБЕР. Стаья ускорит это процесс-однозначно…
Спасибо за статью! Сперва размещались в «Возрождении», но та же Флешка, продление��
Уже полгода в Тинькофф. Отлично! Выпустили зарплатные карты, создала бесплатно сайт, воспользовавшись их конструктором! Всё очень быстро! Недавно пополняла через Евросеть без паспорта и комиссии,по номеру бизнес — карты.
Жду когда они начнут выполнять полный расчёт по сотрудникам в своей бухгалтерии, тогда и из Моё Дело к ним перейдём
Первый счет в «Точке», всем довольна. Зарплатные карты сотрудникам выгодные, без % за обслуживание.
Открыла дополнительный счет в «Сбербанке», тот самый «Легкий старт». Плююсь и никак не доеду закрыть)) Для меня было важно, чтобы родителям было удобно переводить деньги. Что-то я не так поняла со слов менеджера, видимо.
В банке при оформлении полные условия тарифа не дали, и для меня неприятным открытием стало то, что клиент платит за перевод, а я плачу за поступления! За снятие с карты! За смс-оповещения 60 рублей ежемесячно! (Еле нашла, как отключить эти смс, т.к. только с компа, а не мобильного приложения, и на сайте не очень удобно расположен этот параметр).
Т.е. до смешного — приходит 2000 на счет, сразу смс о списании за перевод, о списании за смс — и все «по договору №… с банком», без уточнения, за какую конкретную операцию. Короче, для меня это не «легкий старт», а «купила баба порося»))))
Зарина, актуальная информация, спасибо за тему. С МКБ не связывайтесь, интернет-банк — просто ужас, нужен комп, нужна флешка, сотрудники еле шевелятся (или мне такое отделение попалось). Рассталась с ними года 3 назад и рада.
Скажите коллеги, кто-нибудь связывался со Сбером по программе самозанятости? Есть подводные камни?
Огромное Спасибо! Очень полезно и вовремя. Много проблем с ВТБ, ищу куда уйти.
Модульбанк. Сравнивала с тиньковым — в модуле обслуживание выходит дешевле. Есть разные тарифы. Рассчитан на малый бизнес. Заточен под него. Бухгалтерией не пользуюсь — дороговато выходит. Я пользуюсь контур.эльба. Гениальная система. Весь банк в приложении. Все очень удобно. Поддержка реагирует моментально, пока не нашла подводных камней.
Спасибо за статью,Зарина. Я уже 4 год работаю с Модуль банком,соответствует всем вашим пунктикам)))
Большое спасибо за информацию! Я столкнулась ещё с одним
важным критерием. Год сотрудничала с Альфа-Банком, и все меня устраивало, пока не столкнулась с неприятным моментом. При заключение договора я обращаю внимание на стоимость обслуживания в период с нулевым оборотом. В Альфе изначально эта сумма составляла 290р., обычная стоимость- 490р. В Недавно я узнала, что абонентская плата в летний период, когда у меня был нулевой оборот, списана в полном объёме , поскольку зимой банк в одностороннем порядке пересмотрел условия обслуживания. Узнать об этом я должна была самостоятельно из новостей в приложении банка, никаких рассылок не было:(
Модульбанк с 2015 года. Архивный мой тарифный план вообще без абонентской платы. Всё удобно. Первое место по инновациям взял в рейтинге банков РФ, обогнав Сбер даже.
Интересно. Меня выкинули из этого тарифа. Сказали, что его закрывают. Я обиделась и ушла совсем.
Точка с момента открытия ИП в 2016 г. Только Точка. Самый клиентоориентированный банк. Потрясающая служба поддержки!
До этого было ООО и счет был в Сбере. Только «рука-лицо», больше никаких отзывов по Сберу…
Точка перекупили столько раз, что теперь это уже далеко не клиентоориентированный банк. Отвечают в чате с задержкой. Прислали уведомления даже не за 1 рабочий день (в пятницу после 18 вечера) о том, что ваши карты Мастер Кард с понедельника больше не работают… и «точка». Ни вариантов решения, ни что делать с денежными средствами. В общем, готовлюсь на выход. Ищу варианты. Ваша статья чуть-чуть помогла в поиске решения. А больше всего, некоторые реальные комментарии)
Анна Смелова говорит
Отличный разбор. Я сейчас как раз на распутье, хочу менять банк и РКО. По сберу есть плюсы, но слишком высокие комиссии и процент по эквайрингу кусается. Да и касса их недешевая по аренде выходит. Думаю ставить сейчас мтс кассу и их эквайринг, там фиксировано 1.99% идет. Правда не знаю что предложат по банковским тарифам. То что на сайте, не очень зашло.
Отличный разбор, понятный, подробный, а главное, не проплаченный)
Сейчас ищу банк для открытия счета. Большие гиганты меня пугают, если честно (особенно СБЕР), выбирала среди небольших коммерческих банков, нацеленных на предпринимателей. Пока в моем списке Тинькофф, Точка, Модуль и Локобанк. Тарифы у них все примерно одинаковые (бесплатный сыр только в мышеловке), а вот насчет поддержки большой вопрос, как говорится не попробуешь, не узнаешь.
Заметила, что банки сильно изменились за последние 2 года, развернулись лицом к небольшим ИП. Это радует)
Не понимаю за что все хвалят точку, если у нее пополнение счета стоит 80 руб. за 10000 руб.
80, Карл.
Ну я лишь один раз пользовалась пополнением. Мне нужен счет, чтобы получать деньги от клиентов и переводить себе на карту. Ну и налог перечислить само собой. Все это я делаю абсолютно бесплатно в Точке.
Здравствуйте, Для открытия первоначального ИП какой лучше соответствует, пока ни чего не планировал конкретного, но это будет торговля через интернет-площадки, интернет-магазин?
Здравствуйте. Опыт использования бухгалтерии от партнёра ВТБ это бухгалтерия цифра. Повелся на малую цену. Считают долго (неделю) отчёты за квартал по маркетплейсу, забыли насчитать налог на страховые отчисления (увидел в январе на госуслугах что должен). По началу когда звонишь и хочешь зарегистрироваться трубку сразу берут, потом вообще не дозвониться. Красиво рассказывают. Пользоваться лично я больше не буду.
В каком банке лучше открыть расчётный счёт для ИП

Индивидуальный предприниматель не обязан открывать счёт и вправе проводить только наличные платежи, соблюдая установленный лимит в 100 тысяч рублей. Однако, работая таким образом, вы лишаете покупателей и клиентов возможности расплатиться картой или онлайн, а себя – удобства распоряжения своими деньгами. Предложений на финансовом рынке избыток, и мы решили разобраться, в каком банке лучше открыть расчётный счёт для ИП в 2023 году.
Критерии выбора банка для ИП
Каким должен быть лучший банк для открытия счёта ИП? Надёжным, удобным в работе и недорогим в обслуживании. Но это ещё не всё. Типичный бизнес предпринимателя – это розничная торговая точка, где большая часть покупателей расплачивается наличностью. При этом с поставщиками расчёты ведутся, как правило, безналом. Соответственно, выгодным должен быть процент комиссии при внесении наличных на счёт.
Ещё один важный для предпринимателя вопрос – возможность без лишних затрат перевести деньги на личные нужды. Хороший способ не платить комиссию за снятие наличных – оформить карту на себя как физическое лицо. Если такая карта открыта в том же банковском учреждении, где и счёт ИП, то комиссия за перевод не взимается. Главное, чтобы владельцем карты был сам предприниматель, а не его супруг, например.
По нашему мнению, лучший банк для ИП должен соответствовать таким необходимым критериям:
- Входить в систему страхования вкладов. Предприниматели приравниваются к обычным физическим лицам. Это означает, что при отзыве лицензии у банка им гарантируется возврат денег, но не более, чем 1 400 000 рублей. В этом смысле ИП находится в лучшем положении, чем ООО, потому что на организации такая гарантия не распространяется.
- Предлагать разные тарифные пакеты услуг и специальные кредитные продукты. Для малого бизнеса важно иметь возможность выбирать только необходимые ему услуги, чтобы не нести лишние расходы. Многие банки предлагают недорогие тарифные планы, в рамках которых проводится ограниченное количество платежей, ограничения могут распространяться и на суммы оборотов в месяц или год.
- Позволять проводить операции по расчётному счёту с любого устройства, подключённого к Интернету. Если говорить об удобстве, то функция онлайн-оплаты – это основной критерий при выборе лучшего банка для малого бизнеса.
К менее значимым, но тоже важным признакам лучшего банка можно отнести стоимость открытия расчётного счёта, скорость прохождения транзакций, наличие множества отделений и филиалов в разных городах.
Наш рейтинг лучших банков для ИП в 2023 году
Международные и российские рейтинговые агентства составляют рейтинги на основе финансовых показателей: активы, прибыль, кредитоспособность. Конечно же, хороший банк должен не только предлагать клиентам выгодные условия, но и заботиться о своей финансовой устойчивости. Составляя наш рейтинг, мы учли мнение профессиональных экспертов, отзывы клиентов и рассмотренные выше критерии выбора лучшего банка для ИП.
Из топ-30 банков по версии портала banki.ru (рейтинг составляется с использованием публичной отчётности сайта ЦБ) мы выбрали пять учреждений, в которых рекомендуем открывать счёт ИП в 2023 году.
«Тинькофф Банк». Занимает первое место в рейтинге Business Banking Fees Rank 2017 по стоимости обслуживания Индивидуальных предпринимателей и первое место по стоимости обслуживания B2B сервиса. Второе место в независимом народном рейтинге банков на banki.ru по качеству услуг. Идеален для начинающих предпринимателей и для всех тех, кто не готов к серьёзным тратам на банковское обслуживание.
Альфа-Банк. Основные направления: полный комплекс РКО, корпоративный и инвестиционный бизнес, лизинг и факторинг, торговое финансирование. Наши пользователи, открыв здесь счёт, получают дополнительные бонусы: бонус на рекламу в Яндекс.Бизнесе, скидку на Beeline, сертификат в подарок для подбора персонала от HeadHunter.
Банк Открытие. Банк работает на финансовом рынке с 1993 года, входит в список системно значимых кредитных организаций России. Обслуживает 2,7 млн физических лиц и около 190 тысяч юридических лиц. Присутствует в 61 регионе РФ, имеет 442 офиса. Поддерживает начинающих и опытных участников внешнеэкономической деятельности, сопровождает и финансирует контракты ВЭД на выгодных условиях.
Сбербанк. Крупнейшее кредитное учреждение России, имеющее репутацию самого надёжного банка. В последние годы активно работает над улучшением сервиса.
Точка. Сравнительно молодой участник рынка, но у него уже есть своя хорошая история. Это цифровой банк, без офисов для посетителей. Такой вид интернет-обслуживания популярен у малого бизнеса, особенно у индивидуальных предпринимателей.
Сравнение тарифов РКО
Чем больше операций по счёту проводится, тем выше стоимость обслуживания. Посмотрим, какие расходы будут у ИП при ведении счёта в пятёрке лучших банков.
| Банк и тариф | Альфа «Ноль за обслуживание» | Тинькофф Банк «Простой» | Сбербанк «Лёгкий старт» | Точка «На старте» | Открытие «Первый шаг» |
|---|---|---|---|---|---|
| Обслуживание в месяц | 0 ₽ | 490 ₽/мес | 0 ₽ | 700 ₽/мес | 0 ₽ |
| Стоимость электронной платежки | До 3 платежей бесплатно, далее — 99 ₽ | 49 ₽ платеж в другие банки, в Тинькофф – бесплатно | до 3 платежей бесплатно, далее 199 ₽, в Сбербанк — бесплатно | Бесплатно любое количество | до 5 платежей бесплатно, далее 100 ₽ |
| Перевод на личные нужды ИП | до 100 000 ₽ — бесплатно, далее от 2% +99 ₽ | до 250 000 ₽ — бесплатно, далее от 1,5% + 99 ₽ | до 300 000 ₽ — бесплатно, далее от 1,7% | до 150 000 ₽ в месяц — бесплатно, далее 500 ₽ за каждые 15 000 ₽ | до 150 000 ₽ — бесплатно, далее от 1,5% |
| Пополнение счёта по карте | 100 000 ₽ в месяц бесплатно, далее 0,3% | Бесплатно | от 0,3% | До 100 000 ₽ в месяц бесплатно, далее 350 ₽ за каждые 50 000 ₽ | 0,2% |
Для более точного выбора расчетного счета попробуйте наш калькулятор банковских тарифов:
Калькулятор подберет наиболее выгодное банковское предложение по расчетно-кассовому обслуживанию для вашего бизнеса. Введите объемы операций, которые планируете совершать в месяц, и калькулятор покажет тарифы банков с подходящими условиями.
Как я выбрала банк для своего ИП
В декабре прошлого года я зарегистрировалась как ИП, чтобы работать с заказчиками «в белую». Для ИП мне нужно было найти банк, который стоит дёшево и все вопросы решает через интернет.
В итоге у меня банк с пожизненным бесплатным обслуживанием и онлайн-бухгалтерией за 3000 рублей в год, но с совершенно дурацким чатом поддержки. В этой статье расскажу, как я его нашла.
Это я задумчиво смотрю в светлое будущее
Сравнила тарифы банков
— Оборот около 200 тысяч рублей в месяц.
— Сотрудников нет, поэтому зарплатный проект не нужен.
— Без кассы и эквайринга.
— Без контрагентов, которым платила бы я.
От банка нужен расчётный счёт, на который заказчики смогут переводить мне оплату, онлайн-бухгалтерия, чтобы не возиться с декларациями, и минимальная комиссия за переводы на личную карту. Ну и хорошо, если обслуживание счёта будет стоить не больше 500 рублей в месяц.
Ещё один важный для меня критерий — работа через интернет. Не люблю ходить в отделение, где оформляла, поэтому «Сбербанк» не рассматривала. По критерию онлайности я выбрала три банка, о которых что-то слышала или знала: «Модульбанк», потому что он лучший, «Тинькофф», потому что пользуюсь их картой для физлиц, и «Точка».
И пошла смотреть тарифы на сайтах банков. Поняла, что не везде есть полная информация, а для уточнений нужно писать в чат или оставлять свой номер телефона, но где номер, там потом бесконечные холодные звонки.
Это я слышу, что кто-то звонит с предложением открыть расчётный счёт на самых выгодных условиях
Решила поискать — может, какой-нибудь добрый человек уже собирал всю инфу по тарифам для ИП в одну табличку. Не нашла, но нашла сервис для сравнения банков, а в нём табличку для сравнения тарифов. Раз уж она автоматически заполняется, решила добавить «Альфа-банк».

Подходящими для меня оказались «Модульбанк» и «Точка»: открытие бесплатное, обслуживание от 0 рублей, комиссия за перевод на карту от 0 до 90 рублей и более-менее человечный процент за снятие наличных. «Альфа-банк» для мажоров, а у «Тинькоффа» нет бесплатного обслуживания.
Поняла, что нужна услуга регистрации ИП
ИП регистрируют в отделении налоговой по прописке. Я живу в одном городе, а прописана в другом; чтобы слетать туда-обратно для регистрации ИП, нужно потратить 15 тысяч рублей на перелёт и ещё 7–10 тысяч рублей на жильё, потому что заявление рассматривается семь дней и в это время где-то нужно жить.
Выходило дорого, и я решила поискать способы, как зарегистрировать ИП без личного визита. Нашла два варианта:
1. Оформить электронную подпись и подать документы через сайт налоговой. Подпись стоит около 3000 рублей, ещё нужны ноутбук на «винде» и много терпения.
2. Оформить через банк.
В общем, тут я поняла, что всё равно придётся звонить в банки или писать им. Такое себе, но зато сэкономила.
Я написала в чаты банков, которые остались в списке, — «Модульбанка» и «Точки». «Модульбанк» готовит документы, но подавать их нужно самому, а «Точка» полностью регистрирует ИП — от меня понадобилось отправить сканы документов и встретиться с менеджером. Когда я писала в чат, услуга стоила 2500 рублей.
Я ушла думать: может, лучше спланировать путешествие или обойтись без ИП? Пока думала, мне позвонили из «Точки» и рассказали про акцию: регистрация ИП бесплатно + пожизненное бесплатное обслуживание + первый год бесплатная онлайн-бухгалтерия для ИП без сотрудников и эквайринга.
Это я считаю, сколько денег сэкономила на поездке в родной город и сколько ещё сэкономлю на бесплатном пожизненном обслуживании, если проживу 99 лет
Понятное дело, я согласилась. За один день собрала и отправила в чат документы, через пару дней встретилась с менеджером — и через неделю ИП было готово.
Мне повезло с акцией, и сейчас я трачу на банк 60 рублей в месяц за перевод денег на «тинькоффскую» карту физлица. Моя коллега открывала счёт там же, но без акции, и у неё в месяц выходит 870 рублей: обслуживание, комиссия за перевод и онлайн-бухгалтерия.
После регистрации мне позвонили все, кроме «Модульбанка» и «Точки»
О том, что налоговая меня зарегистрировала, я узнала от оператора «Сбербанка», потом позвонили «Альфа-банк», «Тинькофф», и вот месяц назад звонил (та-дам) «Почта Банк» 😑
В это же время я набрала в «Точку», чтобы узнать, зарегистрировали меня или нет, — они не знали. А все остальные знали. Банки звонили по три-четыре раза, и им было вообще плевать, когда я говорила, что счёт уже есть и больше не нужен. Поэтому лучше регистрировать ИП на отдельный номер — налоговая его всё равно сольёт.
Теперь я захотела эквайринг
Я проработала девять месяцев и поняла, что хочу принимать платежи через сайт. Для этого нужны интернет-эквайринг и касса. Касса обходится примерно в 25 тысяч рублей + годовое обслуживание + 2–3% с платежей берёт банк.
Есть ещё «Яндекс.Касса», это как обычная касса, но в облаке, её не надо покупать, а нужно лишь платить комиссию — 2,8% с каждого платежа.
Теперь у меня уже есть ИП, и я думаю: может, сменить банк, чтобы эквайринг тоже был бесплатным. Сейчас вижу, что у «Точки» самая высокая комиссия:
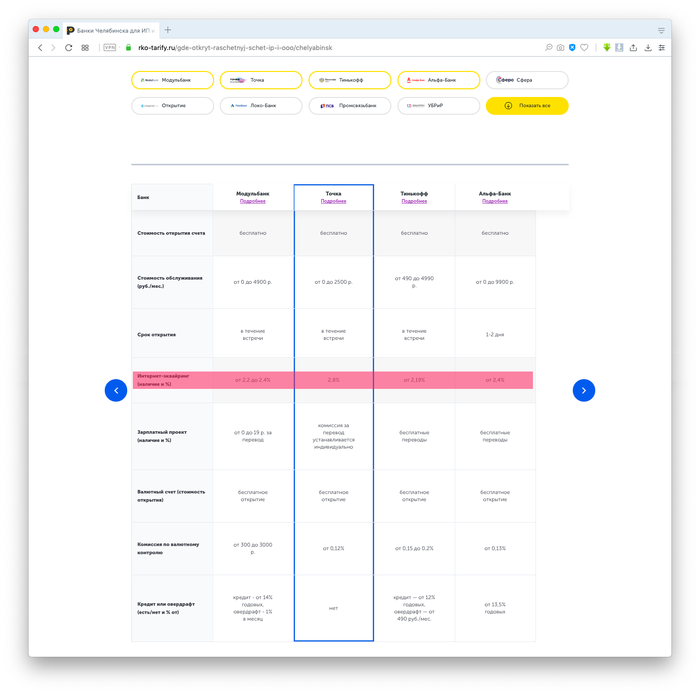
Вопрос: посоветуйте, какой банк или сервис лучше подключать для приёма платежей через сайт? Оборот будет не больше 15–30 тысяч рублей в месяц.
1.5K пост 15.3K подписчиков
Правила сообщества
Запрещены: флуд, спам, хамство.
Стоимость у всех в итоге выйдет примерно одинаковая — сэкономите на одном, потеряете на другом. А скакать как стрекоза перед зимой между банками — такое себе занятие. Теряется время, потом надо известить клиентов.
нет никакого смысла заморачиваться с эквайрингом при обороте 15-30 тысяч в месяц.
легче подключить яндекс деньги на физлицо и принимать переводы туда. берет проценты но всяко проще чем эквайринг городить с банками.
Купите банку варенья и не занимайтесь фигней.
Как мы бесплатно поработали
В комментах как-то пообещала рассказать эту историю. #comment_276510297 Сейчас, по прошествии месяца, она уже не вызывает таких сильных эмоций, да и не уверена я, что мы точно правы были. Но пара человек подписались тогда с расчетом послушать, поэтому рассказываю.
С 2010 года с мужем играем в микро-бизнес. Натяжные потолки. Я в качестве менеджера, консультанта, сметчика, закупщика и всё прочее, где не надо работать руками. Он – монтаж, обслуживание, технические решения. Плюс пара наемных монтажников, которых в свое время тоже муж обучил.
Заказчики по большей части у нас люди адекватные, приятные и, что ценно в людях, знающие, чего хотят от своего ремонта. Но, само собой, не все. Про одно из исключений – эта история.
Объект – частный дом в 40 км от города. Повторное обращение (несколько комнат там уже делали пару лет назад). Заказчик не помечен в базе красным или желтым, нигде не стоит ремарка типа «Деньги вперед!» или «Не связываться, были проблемы». Я адрес и человека не помню, что тоже хороший признак: значит, пришли, сделали, получили расчет, уехали и больше не пересекались.
Потолок в кухне-гостиной. Вдоль потолка проходит вентиляционный короб на будущую вытяжку. Примерно вот так (это другой объект).

Чтобы не опускать потолок по всей площади помещения, заказчица просит рассчитать двухуровневый вариант.
Обсудили и выбрали форму потолков, расположение освещения, дополнительные подсветки. Отдельно, как обычно, оговаривается способ крепления карниза.
— Потолочный карниз под шторы вы хотите спрятать в нише?
— Нет, мне никаких ниш не надо.
— Вот в той спальне, где мы в прошлый раз работали, карниз спрятан. Я правильно понимаю, что вы так не хотите?
— Тогда будет вот так, верно?
Показываю фотографию, типа этой. Потолок на всю площадь комнаты, под ним карниз.

Альбомчик с иллюстрациями некоторых основных моментов всегда с собой, потому что проще один раз показать, чем объяснять на пальцах.
Тут я, наверно, должна бы сказать, что с самого начала у меня были подозрения: что-то пойдет не так. Что заказчица была слегка подторможенная, как будто навеселе. Что накануне она переносила замер по своей инициативе, причем голос по телефону звучал как у явно пьяного человека, хоть и в 11 утра. Но нифига подобного. Несмотря на большой пинг при общении, медленную реакцию и необходимость повторять всё дважды, не возникло у меня такого чувства. Факт, что с человеком ты уже работала, и всё было норм, неплохо так глушит интуицию. «На дворе лето, человек отдыхает, имеет право в своем доме хлопнуть пару рюмок или тяпнуть пару стопок». Как-то так думалось.
К слову, закладных под карниз было запланировано две. Одна – в зоне гарнитура, и там точно накладной, потому что будет римская штора и вообще не факт, что в потолок. Закладную в таких случаях прячут за полотно как страховку, чтобы не было мучительно больно, если всё-таки захочется на потолок какое-то оформление штор присобачить. А не захочется – закладную не видно, есть-пить не просит, пусть будет.
Сделала смету по этому объекту. В двух вариантах, как положено. С двухуровневым и без. Примерно половина, а то и больше, заказчиков на этой стадии выбирают просто потолок, без всяких «ступенек». Ибо разница в цене не то чтобы космическая, но ощутимая. Здесь было получено «добро» на второй уровень, переведена предоплата, и в назначенный день бригада приступила к работе.
Выяснилось, что колено вентиляции, ради которого, по сути, весь сыр-бор и затеян, выведено недостаточно низко. Потолок в той зоне будет опускаться сантиметров на 15. Заказчик поехал в город докупать что-то, чтобы наростить трубу. Привез деталь. Она не подходит. Не спрашивайте, как так. Диаметр известен – 100 мм. Он поехал второй раз. Привозит переходник со 100 на 150 мм. Вот такой примерно раструб. Говорит, другого не было. Поставил.

Все подготовительные работы сделаны. На сто раз с заказчиком перепроверено расположение точечных светильников, лапок люстры-«паука» (вот такая штука, вдруг кто не знает — фото с другого объекта).

На второй день тянутся полотна. Парни вырезают отверстие для вытяжки. Диаметром 15 см, как вы помните. Заказчик приставляет декоративную часть вытяжки – посмотреть, как будет в итоге выглядеть. И – та-дам – часть кольца остается видна. Потому что не надо там такую большую дырищу. Начинается истерика – что теперь делать, почему вы меня не предупредили, как с этим жить.
Блин, чувак. Переходник твой, собирал сам, нам вытяжку не показывал, консультации не просил. Мы ж не виноваты, что ты не смог в Леруа найти комплектующие меньшего диаметра для наращивания своей трубы…
Короче, огорчился мужик. Виновным себя не признает, пидорасы – мы. Но вроде нашли решение, что-то подвинуть, что-то под углом поставить. Не идеальное, но приемлемое. Бригада продолжает закрывать объект. Светильники, ленту светодиодную и всё прочее устанавливают. Заказчики (оба) регулярно дефилируют по кухне, наблюдают. Вот единственное сохранившееся фото с объекта.

Объект закончен, всё установлено. В целом симпатично, полностью соответствует смете. И тут заказчица выдает:
— А это что такое? А почему у меня карниз снаружи? А зачем он такой уродский?!
Я, к слову, обжигалась пару раз на этом раньше. Когда заказчик имеет в виду карниз в нише, а я говорю про накладной. Или наоборот. И в конце всё это всплывает. Потому и картинки показываю, и в смете расписываю, и переспрашиваю всегда. То, что здесь уточняла этот момент – зуб даю, потому что помню, как альбом с фотографиями на нужной странице открывала.
— Что это такое, что за колхоз, почему карниз на потолке?
— Вы же сами сказали, что вам не надо в нишу его прятать. Я и в смете так прописала.
— Вы что, думаете, я понимаю что-то в ваших сметах?! Это говно какое-то, а не карниз!
— Подождите. У вас два карниза. У обоих обозначен одинаковый способ монтажа. Тот, который около гарнитура, точно не в нише. Откуда у второго возьмется ниша?
— Я такое не заказывала!
— Мы работаем у вас второй день. Вчера, когда монтажники выставляли все конструкции, вы же видели, что там не предусмотрено никакой ниши.
— Ничего я не видела, я не понимаю!
-У вас уже два или три часа натянут потолок. Пока ребята ставили освещение, потолок был натянут. Вы его видели. Видели, что он на всю площадь комнаты. У вас не возникло вопросов?
— Нет, но я сейчас поняла, что я такое не заказывала!
Ситуация, в принципе, была решаемая. Если бы я хоть на 5% предполагала, что косяк с моей стороны, то в ход бы пошла дополнительная скидка. И мы бы нашли цифру, на которой этот карниз выглядит в глазах заказчицы не так плохо. Взяли бы паузу до утра, обговорили бы на свежую голову. Но тут, как рассказывает муж, там начался цирк.
— Пусть она (то есть я) приезжает сюда сейчас же, нечего с ней по телефону разговаривать! Пускай разруливает! Цаца какая!– кричит муж заказчицы, всё еще переживающий за непомерно большое вытяжное отверстие.
— Вообще уродский потолок, цвет беспонтовый, — вторит ему заказчица, забыв, что не далее как вчера утром этот цвет она сама тыкала пальчиком в каталоге со словами «Хочу только его».
Тут уже начинает закипать мой муж. Потому что объективно придраться к качеству монтажа там негде. Совсем. У нас правда хорошие специалисты.
— Я правильно понимаю, что вам не нравится наш потолок?
— Я правильно понимаю, что, по-вашему, мы сделали унылую какашку, хоть она полностью соответствует предварительным договоренностям?
— Да, уродство сплошное! Карниз вон. Дыра какая-то.
— То есть мы сейчас разбираем потолок и уходим?
Вы понимаете, что это уже крайняя мера. Угроза, можно сказать. После которой стороны должны сесть за стол переговоров. Но не сегодня.
— А разбирайте, — гордо машет рукой женщина и уходит в спальню. Пшшш, — звук открывающейся банки.
Ну тут уже как с детьми. Если озвучил угрозу – выполняй.
Парни начинают снимать светильники. Честное слово, я до последнего ожидала, что заказчики скажут что-то типа «Не горячитесь, мы подумали и решили, что с этим можно жить». Но нет. Минут через 20 заказчица снова проходит мимо кухни.
— Ой, а что это вы делаете?
— Снимаем всё, вам же не понравилось
— Вась, а Вась, они там разбирают всё! Совсем всё!
— Ну и правильно, пусть разбирают! – громко, чтобы в кухне слышали, говорит мужик.
Теперь я знаю: то, что собирается два дня, разбирается ровно за два часа. Ломать значительно быстрее, чем строить.
Когда бригада уехала с объекта, я перевела обратно предоплату. Полностью. Мы остались в нехилом минусе. Полотна – на выброс (ладно, укрывной материал на дачу). Часть комплектующих повторно использовать смысла нет. Ну и зарплату наемному сотруднику я заплатила. Он-то свою работу сделал.
Честное слово, даже поревела потом. От несправедливости. И так и не поняла, что это было. То ли откровенная глупость заказчика. То ли попытка в потребительский терроризм (выбить скидку). Но после того, как перевела деньги обратно, мне пришло вот такое забавное сообщение. Отвечать не стала, конечно же.

Знаю, в комментариях скажут, что мы были неправы. Что можно было договориться. Что бизнес – это путь компромисса. Что можно было зафиксировать на фото сделанную работу и требовать остатки оплаты по суду. Вы все будете правы. Но тогда вариант «разобрать и увезти» показался самым подходящим.
Я бывший грабитель банков, отвечу на ваши вопросы
Материал был взят и переведен с Рэддита. Приятного прочтения!
Немного о себе.
Меня зовут Клэй. В 2005-2006 годах я изучал и совершенствовал искусство ограбления банков. Меня так ни разу и не поймали. Но через 5 месяцев после последнего ограбления я сам пришел в полицию и сдался. Отсидел три года. Спрашивайте, что вам интересно.
1. У тебя был наставник, который обучал особенностям этого дела?
Нет, я все изучал самостоятельно по интернету. Я просмотрел несколько сотен историй о реальных ограблениях банков, которые провалились, и о грабителях, которых поймали.
2. Существует ли какое-нибудь сообщество тебе подобных, в котором вы обсуждаете свои дела?
Нет, я никому никогда не рассказывал, чем занимаюсь. Я понял, что большая часть грабителей попались из-за своей болтливости, либо из-за ошибок напарника. Я всегда работал один.
3. Если бы можно было вернуться в прошлое, ты бы выбрал прежний путь?
Учитывая, какой я получил богатый жизненный опыт, то да.
4. Чем ты занимаешься сейчас?
До недавнего времени я работал в нефтянке. Сейчас сижу дома с сыновьями и пытаюсь издать автобиографическую книгу. Мне нравится писать, и я хочу, чтобы это хобби превратилось в профессию.
5. Ты бы причинил вред человеку, который застал бы тебя на месте преступления?
Сложно сказать. Если бы это был какой-то левый парень, который просто захотел погеройствовать, то, вероятно, да. Если бы это был полицейский или охранник при исполнении обязанностей, я бы сдался. Нет, убивать я бы точно никого не стал.
6. Как ты грабил банки?
Я входил в банк и вставал в очередь, как обычный клиент. Я грабил тех кассиров, к которым попадал по очереди. Передавал им записку с требованием отдать все купюры по 50 и 100 долларов. Средняя выручка за раз около 5 тысяч долларов. Учитывая низкие риски, меня это устраивало. При этом я не угрожал им. Просто говорил, чтобы они отдали деньги, и они отдавали. Так устроена Америка. Сумма, которую теряет банк, гораздо меньше его потерь, если в помещении, полном клиентов, случится, например, стрельба. И это не только финансовые, но и репутационные потери.
7. Случалось что-то не по плану?
Да, последнее ограбление. Я начал отходить от кассы, как кассирша заорала, чтобы заблокировали двери. Я даже не обернулся и успел выйти из банка. А вот парень, который хотел зайти через несколько секунд после меня, уже не смог этого сделать.
8. Ты носил с собой оружие?
Нет. Но у меня под брюками в районе колена был привязан молоток на случай, если придется разбивать стеклянную дверь.
9. Каково было сидеть в тюрьме?
Тюрьма похожа на лагерь, но без женщин. Я играл в шахматы, читал книги, писал. В тюрьме есть плохие парни, но проблем никто не ищет, так что все нормально.
10. Зачем ты грабил банки?
Ограбление банков это воплощение американской мечты. В народе любят грабителей банков, если они не убивают и не калечат невинных людей. Мне показалось, что такое занятие это достойный вызов системе, особенно, если меня не поймают.
11. Зачем ты сдался?
Мне всегда казалось, что я попаду в тюрьму. Я так думал еще до того, как начал грабить банки. Потом пришел к выводу, что лучше сдаться и пройти через неизбежное, чем ждать, когда поймают. Но главная причина – я стал отцом. Я решил отсидеть, пока сын маленький и ничего не понимает.
12. Много времени уходило на планирование ограбления?
Первое ограбление я планировал где-то полгода. Следующие гораздо быстрее. При выборе банка всегда обращал внимание, видна ли парковка из его окон.
13. На что ты тратил деньги?
В основном на благотворительность.
14. Расскажите подробнее о самом процессе ограбления.
Вот основные принципы. Старайся походить на обычного клиента банка. Когда подойдет твоя очередь, дай кассиру конверт, на котором написано, чтобы она положила в него деньги. Потом развернись и спокойно уйди. Никакого оружия, грима, маскировки. Обычный клиент. Никаких угроз и действий в стиле голливудских боевиков. Обычно я приходил в банк в 15 часов, в это время в полиции пересменка, и они будут долго спорить, кому ехать на вызов, что даст фору по времени. Потом я шел в какую-нибудь забегаловку, чтобы поесть и успокоиться.
15. А разве в банках не было камер?
Были. И что с того? Я даже видел свой снимок, сделанный такой камерой. Я сам себя не узнал.
16. Было страшно?
Только в первый раз. Я долго сидел в машине, стараясь успокоиться, но так и не смог, поэтому уехал домой. Приехал и все сделал на следующий день. А потом было не страшно.
17. Каким был максимальный куш?
Около 7 тысяч долларов.
18. Не боялись, что вам дадут меченые деньги?
Я брал купюры 50 и 100 долларов, а они метят только двадцатки. Не спрашивайте, откуда я это знаю. Знаю, и все.
19. Что изменилось в мире грабителей банков с тех пор, как вы этим занимались?
Камеры в банках стали лучше, но общий принцип остался прежним. Если вы не будете угрожать и размахивать оружием, а просто попросите деньги, вам их отдадут. Полиция в этом случае не будет лезть из кожи, чтобы вас поймать. Банк даже может не заявить, для него несколько тысяч смехотворная сумма. Но если будут пострадавшие, тут все плохо. Поймать вас станет делом чести. И вас обязательно поймают.
20. Грабители банков общаются в тюрьме между собой?
Да, хоть это и странно. Но общее дело сближает. Это как спорт.
21. Какой из фильмов ближе всего к действительности предает ограбление?
Никакой. У Голливуда вообще проблемы с реализмом. Вы же не спрашиваете, какой из фильмов для взрослых самый реалистичный.
22. Что вы чувствовали при ограблении?
Это как на американских горках. Есть ощущение опасности, но ты достаточно спокоен и мыслишь здраво.
Похожие подборки без цензуры и купюр ежедневно выходят на моем канале https://t.me/realhistorys
Всем здоровья и добра!
Однажды ко мне пришел друг
У него, видимо, слишком хорошо пошли дела и он решил что-то поменять в жизни. Говорит:
— Дмитрий, у тебя есть опыт в производстве, я хочу открыть производство.
— У тебя настолько хорошо идут дела?
— Да, у меня растет клиентская база, обороты, мне нужно открывать производство, чтобы вырасти еще больше.
Я ему сказал, что это делать не обязательно и возможно вырасти, не открывая своего производства. Он меня не послушал и открыл свое производство.
Через 2 года он обанкротился и вернулся к тому, с чего начинал, только с долгами.
По факту он классный агент по продажам, занимается мебелью. Он хорошо консультирует клиентов, продает, это его навык. Но вот человек решил не “переплачивать дяде”, делать все сам. Ни к чему хорошему это не привело.
Я, конечно, не обанкротился, но на меня это похоже. Вот уже 3 года я занимаюсь производством, и мой доход только упал (с учетом инфляции просел в несколько раз).
Зато уровень ответственности вырос в 10 раз.
Узнал, что такое проблемы с налоговой, кассовый разрыв и еще много классных вещей, без которых мне очень “тяжело” жилось.
А 3 года назад я жил прекрасной жизнью, купил машину, путешествовал по миру, были личные отношения и все было хорошо.
Мораль: если у вас все складывается в жизни — хорошо подумайте, стоит ли в ней что-то менять

Немного юмора


От цыган через олигархов Форбс к среднему классу: 4 десятилетия в ювелирной отрасли
Привет! Я Евгений Зыскинд, ювелир и предприниматель. Мне довелось проработать в ювелирной отрасли 28 лет и 4 очень разных десятилетия — как для меня, так и для страны.

От лихих и опасных 90-ых, позвякивающих золотой бандитской цепью и брелочком от девятки, через покрытые слоями нефти, акционерных обществ и 600-ых мерседесов нулевые, и до рафинированно-цифровых десятых и двадцатых, когда самые большие состояния стали измеряться присутствием иконки на экране миллионов смартфонов.
Об этих годах и происходящем в стране через призму ювелирного дела и будет сегодняшний рассказ. А еще про спокойствие, которое непременно посетит каждого, кому некуда отступать.
Самарские цыгане и бандиты. Начало пути.
Я пришел в ювелирку в 96-ом году и за это время лишь однажды вынужденно отвлекся от работы на 2 месяца. Если я скажу причину, то ты передернешься. Было всякое..
Две зимы я проработал на холодной самарской лоджии. Когда я выходил на нее, там было примерно минус 20. Я перегородил ее подвешенным ковром и занял у мамы бак для квашения капусты. Стакан бензина по всей внутренней поверхности, зажигалка, вспышка и в импровизированной мастерской резко становилось плюс 10. И не оставалось воздуха. Я быстро работал 20 минут и с синими коленями бежал греться в теплую ванну. Так весь день.
В 90-ых платежеспособными клиетами былитолько бандиты, половина из которых кидали, а половина давали сверху. Жили они одним днем, платили по настроению и сегодняшнему состоянию котлеты в кармане. Системности в этом не было вообще, но кое-как схема уравнивалась. Когда меня кинули трижды подряд — финансовый баланс рассыпался. Но выход был подсказан ими же, я сделал 6 цепей с медью внутри, продал этим парням и уехал из Самары на поиски адекватных отношений. Баланс немного восстановился.
2 года я работал с поселком тольяттинских цыган. Они отмеряли золото, скупленное у наркоманов, банками — одно-, двух- или трехлитровыми. Я делал им безвкусные печатки, огромные бусы и даже золотые короны на свадьбу. А пирсинг цыгане и не заказывали.

Цыганские заказы убивали эстетику и набивали руку молодого специалиста
Однажды я сделал серьги размером с маленькое блюдце, на каждой из которых разместились объемный силуэт Ленина, знаки доллара, лошадиной морды, советской звезды и по паре ангелов.

Фотки не сохранилось, равно как и не было привычки все снимать. Впрочем и основателю Инстаграм тогда было лишь 13 лет.
Серьги были настолько большими, что держались на ухе как авоська, засчет перекинутой цепочки. Баланс прекрасного, к которому я всегда стремился, упал ниже температуры самарского балкона, я собрал стол, 400 килограмм инструментов и поехал в сторону Москвы.
Москва. Скучные попы и фантазии олигархов
В Москве я попал в церковный ювелирный цех завода Софрино и 2 года делал гигантские безвкусные кресты на пузо попам. Эстетика производимых мною украшений всегда толкала меня вперед, и забрав оттуда первую жену, я насовсем удалился в Москву.
Тут Вселенная направила меня в еще более кайфовое место. Я попал к Николаичу — жуткому аферисту, бандиту и мизантропу. Повезло, так повезло. Бывший борец, махина в 160 кг, он кидал людей налево и направо в прямом и переносном смысле. Я видел помятые лица, судьбы и бампера, и не видел ни одного ювелира, работника завода, клиента и даже олигарха, которого он не кинул, не оставил без зарплаты или не попытался хоть как-либо обмануть.
Меня он не трогал и даже почти уважал. Это неудивительно — я заменял двух-трех специалистов и делал штуки, которые никто не умел делать. Я тоже не умел их делать, но отступать мне было некуда, и они получались. Потихоньку вся ювелирно-техническая часть заводика перешла в мое управление.

Этим позолоченным счетчикам воды и электричества не проходить поверку каждые 3 года
Завод обслуживал мега обеспеченных людей, и среди заказов не было класических, пусть даже дорогих украшений — это все покупалось секретаршами в бутиках по всему миру. Нам же накидывали идеи из воспаленного мозга обитающего за облаками заказчика. Каждый раз я охреневал от фантазии и срока, выделенного на проект. Деваться было некуда, я брал и фигачил.

Позолоченная гиря и 10 киллограмовые золотые весы
Ранее вы читали мои истории из тех времен про гирю, протез и весы.
Мы делали подарки для дипломатов и депутатов, казино и Пугачевой, и нескольких имен первой величины из российского Форбса. Я делал роскошные бриллиантовые ордена и наборы украшений для глав регионов. Делал позолоченные протезы, гири и костыли и многокилограммовые золотые копии антикварных весов. Делал зеркало для кокаина размером с портфель из золотого листа, выпиленного по контуру России с рубинчиком в Кремле. Чистый патриотизм всегда приносил чистый кайф.
Апофеозом был джет, нанятый секретаршей олигарха, на котором мы летали к другому олигарху. Под мрачным взглядом его квадратных секьюрити я собирал в кабинете подарок весом в 25 в килограмм золота.

Я с только что оконченными 25-киллограмовыми золотыми весами
Однажды я работал над крутым эксклюзивным заказом месяц безостановочно, каждый день по 14-часов, и перед сдачей заказа двое суток вообще не останавливаясь. У меня поднялась температура, босс постоянно привозил мне колу и торты, чтобы соображала голова, а заводские девки по очереди разминали шею. Я продолжал работать, жуя и массируясь, пока не дожал дипломатский комплект. Очнулся я дома, проспав двое суток.
Первые 20 лет работы болезни и температура до 39 градусов меня не останавливали вообще. Я просто работал всегда. Лежать и страдать на мой взгляд было сложнее, а снаружи дверку беличьего колеса опечатывала долларовая ипотека.
Особняком в особнячке и начало собственного бизнеса
Полтора года я работал в особнячке, отключенном от электричества. Каждое утро я заливал топливо в дымящий генератор, а каждые выхи ездил на колонку с 8 канистрами за центнером дизеля. Если я включал чайник вместе со светом в комнате, генератор перегружался и вырубался. Приходилось бегать через весь дом его запускать. Тыр-тыр, 8 дыр..
Завод с его антисоциальным собственником потихоньку сошел на нет, а я сформулировал для себя, что в найм больше не пойду, и понял, что нужно создавать что-то свое.
В конце 2010-го году, едучи в машине, я услышал по радио, что в российской доменной зоне “точка рф” открылась регистрация. Я прилетел домой, засел по старинке за PC компьютер и начал пробивать всевозможные домены. Через 5 часов вскрылся единственно нетронутый киберсквоттерами ювелирный домен — обручалки.рф.

Первая версия моего первого сайта 13-летней давности
Через полгода на сайте, сделанным за неделю и 12К рублей суровым самарским прогером Иваном Данилиным, вовсю летал трафик с Яндекс директа. Я сбацал первые объявления на всевозможные группы ювелирных украшений, но охотнее всего люди спрашивали обручалки. Через год обручалки стали основной деятельностью, а у меня появился первый бизнес — сначала ювелирная мастерская, а затем и студия.
По дороге я узнал как за месяц исчезает в никуда полугодовая подушка безопастности и вкусил приветственный пакет мерзостей от работы с удаленными фрилансерами. Это был первый опыт найма и взаимодействия.
Я делал клевые украшения и всевозможные ошибки в бизнесе. В 2016-ом я разложил в маркетинге и управлении такой пасьянс из косяков, что мой бизнес чуть не всплыл отрицательно. За этот год вычерпывания дерьма бизнес всосал в себя три машины и запас золота в два килограммовых кирпича, однако выстоял погрозив сурово пальцем эмпирического опыта. Я на своей шкурке узнал, что такое: единственный канал лидогенерации, который взял да умер; год, когда расходы больше доходов; понятие “бизнес дал — бизнес взял” и еще с десяток сущностей, которым не научат в умных бизнес школах.
Половину бренда Thing Jewelry и весь пул моделей, с которыми он стартовал, я сделал с таким сбитым прицелом, что не водил машину и даже плохо ориентировался на улице. После не слишком успешной операции по замене хрусталика на одном глазу, в мой мозг стали поступать два сильно разных сигнала. В те годы единственное, где я что-то видел — были окуляры рабочего микроскопа. Не знаю почему, но он более-менее выравнивал зрение, и я только и жил под ним.

Вызовы скоростного цифрового века
Весной 20-го года в пик коронавируса, когда были заблокированы любые действия и передвижения по Москве, я оформлял ювелиров и себя медработниками, и мы работали несмотря ни на что. В респираторе я носился по всей Московской области, развозя до 10 заказов в день. Люди, с появившимся свободным временем, засели по домам и тыкали в телефоны, Вайлдберис и Инста фонтанировали троекратными продажами, а наш курьер-пенсионер был напрочь заблокирован дома. Той весной главной проблемой было произвести и доставить.
Последний год был особо бурлящим и газированным. Турбулентность в экономике и продажах, отключение одних рекламных площадок, резкие всплески на других, сбои и удорожание поставок инструмента и камней, бегство сотрудников от военкомов и расшатанная психика творческой части команды, сомнения в целях и туман, через который приходится вести бизнес. Да вы и сами все это знаете, каждый в своей отрасли.
Последние пару кризисов я учился выискивать в турбулентности возможности, а последние пару лет — использовать хейтеров в неочевидной роли — маркетинге своей продукции. Хочешь жить — умей вертеться.
В текущем году на отрасль навесили общий бухгалтерский учет, НДС и тотальное слежение за драгоценностями — систему ГИИС ДМДК. Эти штуки сильно противоречат сути малого бизнеса: креативить, создавать нестандартный продукт и обеспечивать работой только самых необходимых сотрудников. Добрая половина малышей уже ушла, а их клиентов перемалывают безвкусные колеса гигантов отрасли.
Уполовинить бы все увиденное за 22 год
Среди всего этого помогает сохранять спокойствие понимание, что ты делаешь то, для чего тебя создала Вселенная. Ты был до, и будешь после. А если кончишься, то при деле. Немного тревожно за отрасль — она скуднеет, да и последние поколения ювелиров выглядят слабовато: без 3D технологий не могут простой обручалки сделать.
Не то, что крепить изумруд на морозе.
Отстреливаясь на бегу.
Если понравился пост — поставь ему лайк! Так я пойму, что чаще хочется читать истории из залихватского прошлого. А если захочется чаще видеть ювелирную и бизнесовую инфу из современности — заглядывай в мой ювелирный телеграм. Я веду его и сам отвечаю на все вопросы.

Китайские праздники

Во время Кантона мне нужно было ехать в Шантоу на погрузку контейнера.
Весь сок был в том, что я попал на китайские майские праздники, да-да у них тоже есть праздник труда, они ж тип коммунисты все же)
С 29.04 по 5.05 в Китае начинается массовая миграция населения. Не такое конечно как на китайский НГ, там совсем все плохо, но тоже такое себе.

Я сам живу в курортном месте у моря и каждые праздники, мне хочется свалить. Но тут оказалось, что китайцы едут не только в мой район! Они со всех деревень едут в большие города, чтобы погулять и увидеть свою местную столицу, все дела. Они вообще путешествуют по всем направлениям во все стороны.

Лучшее что вы можете сделать это улететь из Китая заранее или отсидеться дома и не выходить на улицу. Но я не мог и должен был купить билеты на поезд, чтобы добраться на погрузку. Как вы видите по фотографиям, билетов просто не было в наличии. В Китае есть возможность встать в очередь на случай, если кто откажется и вы заберете этот билет. И я один такой даже выхватил, но он оказался в другой стороне города куда ехать час, а поезд отправлялся через 15 минут. Т.к. билет стал моим, я уже не мог его отменить из-за слишком скорого отправления поезда. Поэтому пришлось терять деньги.
Я находился в Гуанчжоу и самое печальное было то, что с соседнего Шеньженя были билеты! Но не было билетов до самого Шж и я не мог добраться туда.
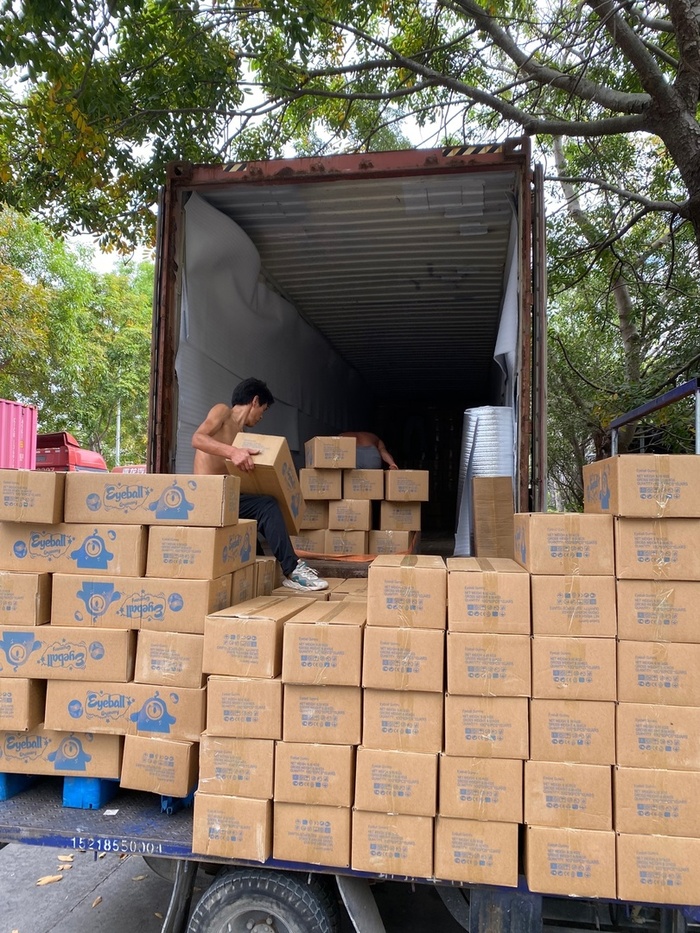
Что я в итоге сделал. Я купил билет в Дунгуань по направлению в сторону Шеньженя. И просто не стал выходить из поезда, пока тот не приехал в Шж, а оттуда я уже купил билет в Шантоу и доехал. Провел отгрузку и таким же кривым вариантом вернулся обратно. Я не смог купить прямо билет, поэтому я доехал до Шж и оттуда уже купил билет в Гж, чтобы успеть на последние дни Кантона.
Только я доехал до Шж, а там между поездами было всего 8-9 минут. Я добежал до нужного гейта на трансфер, так как я иностранец, быстро бегу, да еще и вместо паспорта у меня непонятная бумага (Китайцы в принципе иностранные паспорта то не любят, потому что там нет надписей иероглифами и страниц много, у них паспорт это просто карточка ID с номером гражданина)
В общем на трансфер меня пропустили без проверки, сразу как только вместо паспорта я достал эту свою бумагу.
Добежал я до нужного гейта и не обнаружил свой поезд…
На главном табло я увидел другой в такое же время по направлению в Гж и просто побежал туда. На входе мою бумагу уже проверили и сказали меня тут нет. Я сказал what the hernya?! Вот мое приложение, вот время поезда, вот направление следования в Гж и меня пропустили, ибо поезд отправлялся уже через 2 минуты.
Забежав в поезд и доехав на час быстрее нужного я понял, что купил билет с другого вокзала и в этом была проблема.
Так что проехал считай зайцем. Но принес деньги китайским железным дорогам все равно купив изначальный билет + купил обед в поезде и другому оператору тоже принес прибыль.
Я себя так успокаивал)

Итог какой у всей этой истории? Ребят, даже не пытайтесь куда-то сдуваться на китайские праздники! Сидите дома, уходите в лес или горы и все!
Никаких путешествий на машинах, никаких поездок С СЕМЬЕЙ посмотреть достопримечательности! Просто дома с забаррикадированными дверями, все.
Я усвоил этот урок и больше никуда не хочу соваться, но к сожалению работа у меня такая. Если клиент платит и платит хорошо, так что надо ехать и собирать истории для Пикабу.

Вишенкой на торте стало то, что в последний день Кантона меня еще и заразили. Наверное у нас новая волна, мы ж на изоляции три года сидели и вот нагоняем.
А на праздники это разнеслось по всему Китаю со скоростью света. Симптомы все те же, что и на ковиде были, когда Китай отменил ковид и на следующий же день вообще все начали болеть, будто они его по улицам распыляли. Самые плохие ощущения в первые 2 дня. В 10 утра я почувствовал что заболел и начинаю терять силы, а в 12 я уже проклял все потому что я не дома, а в дороге. В итоге мне так было плохо, что я вышел на не том вокзале и понял это только когда мой поезд уже уехал. Так что домой добирался на такси)

Пост про саму Кантонскую выставку 2023 — Кантонская выставка 2023
Служба вскрытия замков 82. Замки и МЧС
Занимаюсь вскрытием, заменой и установкой замков более 8 лет.
Было 3-4 года назад
— Здравствуйте, вы открываете гаражи ?
— Здравствуйте, открываем. Что именно у вас случилось ?
— Да что то замок заклинил, не могу открыть.
— Замок заводской или самодельный ? И в каком районе находится гараж?
— Заводской. *район*
— Вскрытие будет стоить 1500-2500р
— Ого, а что так дорого?
— Вполне адекватная цена за максимально аккуратное вскрытие.
— А замки вы меняете ?
— Меняем. Замена будет стоить от 1000 до 2500 +стоимость замка.
— А у вас сварка есть ?
— Есть. Если у вас электричество есть.
— Я подумаю, если что перезвоню. Дорого у вас.
— Хорошо, звоните.
Прошло наверное пол дня. Я уже и забыл про него.
— Здравствуйте, я вам звонил утром по поводу гаража.
— Да, помню
— А у вас точно сварка с собой будет?
— Да, весь инструмент с собой.
— Просто здесь еще немного работы добавится .
— Все доп работы оплачиваются отдельно
— Приезжайте
Приезжаю на место и клиент рассказывает историю:
Позвонил вам сначала, потом еще одним, везде дорого.
Посоветовали позвонить в МЧС. У них цена 1000р.
Ждал часа три. Приехали.
Говорят: замок сложный, стоит далеко, металл толстый, проще петли срезать.
Клиент согласился.
Срезают они петли а калитка не падает. Они ее ломом. Все равно не падает.
Предложили ему дверь на куски попилить, но здесь уже он отказался и вызвал меня.
Да. Ситуация.
Срезанная калитка легла всем весом на ригели. Об отмычках можно забыть.
Пришлось немного посверлить замок.
Калитку открывал долго, она всем весом легла на ригели да еще и с перекосом.
Оказалось что под фразой » Еще немного работы добавится» он имел в виду приварить петли обратно.
Ну что делать, приварил. И такой опыт у меня есть.
Варить не сложно, сложно правильно выставить в вертикальном положении.
Калитка действительно была очень толстая и тяжелая.
Из листа 5мм и уголка 75мм. + обшита толстыми досками изнутри.
Взял 2500 за вскрытие + 2500 за приварить дверь + 1500 за новый замок.
Так почему же дверь не упала когда срезали петли ?
Из за одного маленького нюанса.
Противосъемы или противоугоны. Бывают такие в виде штыря.

В моем случае были такие в виде уголка

— Здравствуйте, у нас тут такая ситуация приключилась, потеряли ключи от квартиры.
— Здравствуйте, сколько замков нужно открывать ?
— Два замка закрыты. Внутри есть ключи.
— Какая у вас дверь? Старая самоделка или современная заводского производства ?
— Современная, китайская.
— Вскрытие двух замков будет стоить 2500р без повреждений
— Сколько ?! Почему так дорого ?
— Вскрытие одного замка стоит 1500, на второй делаю скидку 500р
— МЧС за 1000р открывают
— А вы знаете КАК они открывают ?
— Нормально открывают. Все. До свидания.
Таких звонков довольно много, так что нет смысла заострять внимание на этом.
Звонок от них же но уже поздно вечером:
— Здравствуйте. Мы вам звонили по замку *район*
— Да, помню
— А вы можете поменять нам замки?
— Могу поменять, но завтра. Сегодня уже магазины закрыты.
— Хорошо, давайте завтра прямо рано утром
— Замена двух замков будет стоить 1500-2500р + замки
— Блин, почему у вас все так дорого?
— Это вполне нормальные и адекватные цены
— Ладно, приезжайте
Приезжаю а там что то вроде этого

Не так сильно конечно, но замки и ручки уничтожены полностью + погнута дверь.
— Вам выгоднее будет дверь заменить. Новая с доставкой и установкой будет стоить 10-13К
— Да, понимаю. Уже искали. Самое быстрое через неделю могут поставить.
— А завтра на работу
— Функционал и геометрию восстановить смогу, но красиво уже не будет никогда
— Я понимаю, давайте хоть как то восстановим
В итоге восстановил им дверь насколько это возможно, заменил замки и ручки.
Работа + замки вышли примерно в 6000-7000р + 1000 спасателям за «вскрытие».
Вот так люди сэкономили 1500р.
Пара слов о спасателях:
Никаких претензий к ним не имею, работают как могут, тем более что для них замки это не профильная деятельность.
Много раз пересекался с ними на заявках, когда ушлый клиент вызывал и меня и их.
Они с этих заявок ничего не зарабатывают, так что у них нет интереса работать если можно не работать.
И еще момент для тех кто будет говорить что МЧС денег не берет, это местные спасатели.
Спорить не буду, наверное это так.
Только вот на их сайте написано МЧС, на форме и символика на авто.
Я создал группу замочных мастеров https://t.me/masterzamki
Группа создана с согласия пикабушников и по их просьбам.
В группе вы можете задать любой интересующий вас вопрос и получить ответ квалифицированного мастера. Так же можете найти контакты частного мастера в своем городе.
Список мастеров в закрепленном комментарии.
В группе уже больше 9000 участников!
По совету человека из комментов заказал себе вот такую игрушку.
Нагрудный видеорегистратор.

Сплошные плюсы от него:
— Безопасность
— Новый контент, в формате видео с реальных заявок
— Урегулирование возможных конфликтов
Планирую сделать на него наклейку «Ведется видеозапись»
Даже интересно как люди будут реагировать на эту штуку.
Как заИПать ИПэшника.
Сам регистрировал ИП и прошёл через волну звонков от банков, «служб безопасности» и даже пары коллекторов. Хотя никогда кредитов не брал. Я уже думал что как Айболиту начнут и тюлень и олень названивать. Черный список ширился, но это не сильно спасало. Звонки дико раздражали и отвлекали от работы, смартфон в разы быстрее садился и даже грелся от количества звонков.
Но я отмучился, прошёл «медные трубы» из-за слива моего номера. Почти неделю это длилось.
Однако беда постигла моих знакомых, которые сейчас оформили ИП. Весь тот ад, что прошёл я, проходят сейчас они. Однако им повысили сложность, и теперь названивают ещё и в мессенджеры. Но самый атас, что третируют родителей свежеиспеченных предпринимателей. А люди уже в возрасте и такое внимание от банков может пошатнуть здоровье пенсионеров.
Края крайние. ФНС у вас там всё нормально? Вопрос про совесть даже не задаю, в одном предложении «налоги» и «совесть» могут только противопоставляться.
Искусство улаживания конфликтов. Горячие кавказкие парни
Полгода назад. Фольцваген Джетта. Клиент-чеченец из постоянников Умара. Перебор двигателя. Клиент запчасти приносил все сам. Часть БУ. Несколько раз предупреждал клиента о том, что нельзя на VAG-овские движки ставить что попало и тем более, БУ. Ибо это весьма точно подогнанный механизм и малейшее отклонение в одной из составляющих от нормы, которую даже глазом не определишь, может привести к выходу из строя всего двигателя. Умара также предупреждал, чтобы не брал от клиента БУшные запчасти в работу. Но он с клиентом у меня за спиной все равно протащили и поставили БУшные баланс-валы в мотор. А скорее всего и еще что-то. Вот бесит эта долбаная восточная манера "Брат, да поставь, все нормально будет. Выручи, а?". А потом приходят и права качают.
По итогу клиент приехал на второй день — лампочка масла загорается в пробках. Начали внимательно все проверять — на хорошо прогретом двигателе давление падает почти до 0. А у этих моторов есть особенность — они работают на пониженном давлении масла на холостых оборотах и компьютер блокирует ошибку по давлению, если обороты ниже то ли 1,5, то ли 2х тысяч. Сделано немецкими инженерами, видимо, чтобы ошибка по давлению масла глаза не мозолила. Но стоит чуть добавить газку, стоя в той же пробке — как ошибка по давлению загорается. Добавляешь обороты — гаснет. Причин такого поведения может быть множество.
В общем повторно разобрали двигатель и пришли к выводу, что проблема в том самом баланс-валу. Поменяли его и проблема ушла.
С клиента за повторный разбор тогда принципиально денег не брал, чтобы проучить слесаря.
— Ну, и кому ты оказал медвежью услугу? — спрашивал я тогда у Умара. — сэкономил деньги клиенту, где этого не надо было делать — не дополучил в свой карман и карман сервиса. Все понял?
Но как оказалось, нихрена не понял.
Позавчера у рабочего Ларгуса вышло из строя сцепление. Вечером загнал к Умару, чтобы он разобрал, установил причину и с утра заказали запчасти.
Прихожу в обед — Ларгус висит в таком же полуразобранном состоянии, Умар на другом подъемнике на этой Джетте цепь ГРМ меняет. Прошлый раз ее клиент не стал менять.
— Умар, почему ты занимаешься другим автомобилем?
— Ой, слушай, он вчера под ночь приехал, тебя не было, ему ехать на родину, надо завтра на свадьбу попасть. Ему срочно надо.
— Да мне пофигу, что ему надо. Пусть на поезде едет! Я такой же клиент, как он, оставил с вечера тебе авто, чтобы ты его сделал, более того, я уже его "проплатил" и проставил тебе, что работы выполнены, чтобы тебе зарплата капнула. А по факту прихожу и вижу свою тачку висящую в недоделанном виде! Почему ты не занимаешься моим автомобилем, а занимаешься каким-то другим? И вообще, подобные работы не делаются перед дальней поездкой. Он что, не знал, что ему на свадьбу надо? Он катался до последнего, потому что удобно было, чтобы тачка под жопой была, а в последний день тебе пригнал. Сделай па-братски! А если он поедет и у него что-нибудь отвалится?
-Ну, да.. Сейчас доделаю, и твою сделаю.
— Вот в следующий раз подойдешь ко мне за зарплатой, потому что тебе денег надо срочно на стройку домой отправить, а я тебе скажу, что мне сначала надо до Дагестана съездить, или откуда там этот клиент, а потом я тебе зарплату выдам.
— Ладно, сейчас доделаю твою.
Пошел делать мой Ларгус. Приходит клиент с Джеты.
-Эй, Умар, почему мою тачку не делаешь? Почему другой занимаешься?
Умар побежал делать его тачку. Я специально не стал ругаться с клиентом и что-то ему объяснять. А как только клиент ушел — вышел и опять спросил за Ларгус. )) Чтобы Умару жизнь сказкой не казалась и в следующий раз головой думал.
В общем, худо-бедно доделали обе тачки. Сегодня в 9 утра звонок.
— Мне Умар твой номер дал. Он мне вчера цепь менял, мы встали на МКАДе. Движок застучал. Вызвали эвакуатор. Вот твой Умар вчера нам двигатель сломал. Машина у вас. Пусть он делает.
— Буду в 11, подходи, будем разбираться.
Пипец, думаю, накаркал.
Прихожу в 11. Умар уже подразобрал мотор и установил, что с большим усилием крутится масляный насос (видимо, его подклинивает) и в масле стружка. + есть подозрение, что проблема по вкладышам коленвала.
Клиент в истерике, еще горячая кавказкая кровь.
— Аааа! Это твой Умар сломал! он вчера в мотор лазил! все работало! Пусть ремонтирует мне мотор.
Пытаюсь объяснить, что заменой цепи невозможно сломать масляный насос — тот ни в какую не хочет слушать.
— Нет, ты его защищаешь, он прошлый раз мне его дважды собирал.
— Он его дважды собирал потому что ты принес БУшный баланс-вал, на котором терялось давление по маслу. Это не из-за сборки проблема была.
— Нет. Он плохой мастер! Или он мне сейчас делает мотор — мне ехать надо — или я его заставлю!
Понимаю, что вырисовываются две неприятные перспективы.
1) усилить конфронтацию с клиентом, отказавшись восстанавливать мотор. Грозило тем, что тот бы нагнал в сервис кучу друзей-чеченцев, устроил бы разборки, скорее всего с мордобитием. Пришлось бы вызывать полицию, ГБР и скорее всего подключать какие-то свои связи. + работа встала бы на день точно. А то и не на один. + поскольку кавказцы народ довольно мстительный, был риск, что того же Умара или даже меня подрежут где-нибудь в темном переулке. Поэтому уходить в конфликт — это самый крайний случай, если клиент ну вот прямо вообще в полном неадеквате. Но я с ним ранее же общался, когда он был не на взводе. Вполне себе адекватный и платежеспособный клиент, не смотря на то, что пытался сэкономить на БУшке.
2) вариант. Тоже малоприятный. Починить клиенту двигатель за счет сервиса и повесить расходы на Умара, чтобы не повадно было задницей думать.
Но я знаю, каким трудом зарабатываются эти деньги и был уверен на 99%, что вины мастера нет. Просто такое неприятное совпадение. А вешать проблемы на слесаря — подрывать его доверие ко мне. И лишний раз потом будет даже стремно с какой-то просьбой обратиться.
Надо было оттянуть время, а заодно детально расследовать инцидент. Сейчас уже в конце дня, анализируя произошедшее и свои действия, я понимаю, что мной был выбран самый верный путь.
— Смотри, Аслан, мы сейчас снимаем двигатель, разбираем его и внимательно все осматриваем. Хочешь, рядом стой, чтобы не подумал, что тебя обманем или что-то еще. Хочешь — на видео снимем, и зафоткаем.
И тут же при клиенте даю команду Умару приступить к выемке и разбору двигателя и заниматься только им, не отвлекаясь ни на что.
Попутно начинаю прикидывать возможные варианты выхода маслонасоса из строя. Из-за замены цепи он явно не мог поломаться.
— косяк мастера с прошлой сборки? Практически не реально. Клиент катался после этого полгода, приезжал на осмотры — все было нормально. Да и заезжал вчера на ремонт без каких-то проблем. Стука в двигателе не было. Отметаем.
— забился маслоприемник и масло перестало поступать в насос и далее по системе? Возможно. Но осмотр маслоприемника показал в нем наличие только металлической стружки, да и не в таком огромном количестве, чтобы забить напрочь. Так что скорее всего, стружка — это уже следствие.
— Какая-то еще проблема с маслонасосом. Надо было его вскрыть и посмотреть. Беру насос, иду к Митяю, прошу вскрыть.


Собственно, какой-то подозрительной грязи в насосе не увидели, стружки в нем тоже не было, были только выработка и задиры в посадочных местах шестерен и набивы на самих шестернях. Но это уже скорее всего следствие, а не причина. Митяй выдвинул версию, что мог зависнуть или подклинить клапан-регулятор давления, но это никак не проверить. Ок, этот пункт есть. Умар пока разбирает сам двигатель.
Движок вытащили и располовинили. Шейки коленвала все в задирах, вкладышам хана.


Ну, что, вызываю клиента, приглашаю. Он к тому времени уже подостыл, да и я дал понять, что его проблемой занимаются. Начинаю максимально медленно, на пальцах все показывать и разжевывать. Приправляя каждую фразу тем, что тот может пригласить любого мастера с любого сервиса или эксперта и тот ему все это подтвердит. Показал видео с насосом. Объяснил, что замена цепи никак не влияет на насос. Клиент начал говорить, что мастер мог в метках ошибиться, на что я возразил, что даже если это было и так (предположим, что Умар ошибся) — это вообще никак не повлияло бы на работу насоса. В любом случае, цепь на него была бы накинута, со сдвигом или без и он крутился бы. Опять добавил фразу, что он может спросить это у любого мастера в любом сервисе.
Все максимально подробно объяснил, все показал. Плавно подвел к тому, что отказавший маслонасос — досадное совпадение, а не плохая работа мастера. Клиент все осознал, позвонил кому-то своим, что-то на своем там уточнил, спросил, сколько займет по времени ремонт, пожали друг другу руки и попрощались на хороших тонах.
Смотрю, Умар даже повеселел.
— Умар, внимательнейшим образом все осмотри и чтобы никаких БУшных деталей. Включая болты. Они там тоже одноразовые.
— Слушай, я ему сказал за болты, он попросил на старые поставить.
— Умар, ты кажется, ничего не понял! НИКАКИХ СТАРЫХ БОЛТОВ! Или он завтра придет опять с проблемой и скажет, что ты ему плохо собрал! Будешь перебирать бесплатно!
— Да, да. Я понял, шеф.
Нихрена ты, думаю, не понял.
Задолженность
Лет семь назад была у меня зарплатная карта Альфа-банка. После смены места работы она стала мне не нужна. Пошла я в отделение и написала заявление на её закрытие и закрытие счета, спросила у оператора «От меня ещё что-то требуется?». Мне сказали, что ничего.
Я карту порезала и жила себе спокойно. Пока лет через пять мне в 9 утра в субботу не позвонила хамоватая девушка и не сказала, что у меня задолженность две с чем-то тысячи, которую мне срочно нужно погасить, иначе дело передадут приставам. Про то, что карта давно закрыта она и слушать не хотела.
Я прикинула в уме, что это накапали платежи за обслуживание карты, которую почему-то не закрыли по моему заявлению. Но я была в отпуске, потому до нужного отделения банка добралась только через две недели, а звонки в службу поддержки не дали особого результата, потому как требовалось моё присутствие.
Добравшись в родные края, я наконец-то обратилась в банк. Объяснила ситуацию консультанту. Она сказала, что доступ к данным по моему счету имею только я, потому нужно сейчас подключить личный кабинет и посмотреть статус моего счета.
Карту действительно не закрыли, но срок её действия истёк.
Счёт всё ещё действует.
Баланс всего -98 рублей, но никак не две тысячи.
Девушка-консультант на вопрос о предъявленной мне задолженности в две тысячи лишь пожала плечами. Счёт в банке мы успешно закрыли.
У меня к банку всего два вопроса: Какого фига мою карту своевременно не закрыли? Что за звонки с утра с угрозами без видимых причин?
Холодные, как труп, звонки
Всю неделю получаю холодные звонки с предложениями открыть расчетный счет ИП. Бесперебойная трата времени — ощущение, что я работаю в банке, только в трехлитровой. К четвергу моя бизнес-вежливость иссякла:
— Спасибо, не интересует.
— Так, подождите, а в каком тогда банке Вы открыли счет?
— Я отчитываться должна?
— Я не прошу Вас отчитываться, мне интересно, какими критериями Вы пользовались при выборе банка?
— Мои критерии Вас не касаются.
— Просто у нас очень хорошие условия для предпринимателей.
— Значит, я приползу к Вам. Но позже. Я еще с другими банками не разгулялась.
Самое противное даже не то, что твое одиночество прерывают предложения не о браке, а то, что ты что-то регистрируешь через госуслуги, и тебя тут же сливают. Это как с покойником. Скорая еще не зафиксировала смерть, а тебе уже звонят из похоронных бюро.
Погасил кредит мясом
Работаю в Казахстанском банке, в посткредитном обслуживании.
Сегодня залетает в банк мужик с баулами, говорит "Ребята, сегодня платеж по кредиту, не успел мясо продать, сам с района, каждый месяц так приезжаю, продаю на рынке мясо и вношу за кредит, возьмите а? Я уже и по кулькам по 5-7 кг расфасовал". Сначала думаю какого хрена? А потом написал в общую группу коллег, несколько человек прониклись проблемой, да и свежей баранины за нормальную цену почему бы не купить? Тем более холодильник на кухне отличный стоит. Юрист даже справки все у него проверил, нормально всё, можно брать. На обеде, на заднем дворе, всё раскупили, мужик платёж за кредит внёс.
Все довольны.
А я напевал свой любимый Король и Шут — Ели мясо мужики.
Первый
Работаю в Сбере, каждый день прохожу мимо памятника первому вкладчику (Кристофари) на площади перед штаб-квартирой банка. Из-за постоянных видео мероприятий, в принципе, все сотрудники банка в стране уже привыкли к ссылками на эту реликвию.
Вчера позвонили «сотрудники» Банка (с 900 номера, молодцы) и стали «продавать» какие-то облигации. Деньги, конечно, надо было переводить куда-то на счет Сбера, при этом все надо было делать срочно, т.к. эта «акция щедрости» заканчивается и т.д.
Сначала смеялся внутри, а потом спросил : » Назовите мне имя первого вкладчика банка?» На что «сотрудник» мне так возмущенно говорит: » Да вы что, это же конфиденциальная информация!»
После этого можно было смело вешать трубку. Всем советую.
Ответ на пост «Он существует! Казах который никогда не брал кредит!»
Напомнило историю, живу в Казахстане, работаю в магазине стройматериалов, бухгалтером. У нас был открыт счет в казахстанском филиале сбербанка, и стоял их терминал, но тут произошло что то странное, на сбербанк наложили санкции, и их терминал перестал работать. Ну, по факту он работал, просто не принимал карты виза и мастеркарт.
В общем, начали мы искать другой банк, решили перейти в каспи, потому что сейчас у многих есть карта их банка, а у них есть такая фича, как оплата через приложение QR кодом, но что бы покупатель мог оплатить QR кодом у продавца должен быть договор с каспи банком. В общем многие люди хотят оплатить QR кодом, им так выгодней, поэтому при выборе банка решили выбрать его. А у них система вообще простая (на словах), качаешь их приложение, вводишь туда данные своей фирмы, и всё, тебе открывают счет, работай. Оплату так же через приложение можешь принимать. Скачал я приложение, ввёл все данные, он там что то крутит, наращивает проценты до завершения, и где то на середине пишет что отказано. Без объяснения причин, просто отказано. Начинаю звонить в техподдержку, они мне говорят «Нуу, подождите 2 недели и попробуйте еще раз». Ок, жду 2 недели (все это время работаем не принимая оплату картами), пытаюсь регистрировать ещё раз, снова отказ, снова техподдержка, снова говорят что бы подождал 2 недели, я отвечаю что уже ждал, не помогло, человек там какое-то время думает, и спрашивает:
-А вы вообще кто? Директор?
-Так вот вам и проблема, должен регистрироваться директор.
-Так я все данные директора ввожу.
-Но вводите то вы, а не директор!
-А откуда приложение знает кто вводит? Директору некогда этим заниматься, ввожу я.
Пауза на обдумывание, после чего человек вдруг находит выход, и сообщает мне:
-А раз вы не директор я вам ответить не могу почему отказ! Пусть директор звонит!
Ладно, приходит директор, набираю номер, даю ему трубку, он там долго с ними разговаривает, и говорит что ему сказали подождать 2 недели, больше ничем помочь не могут. И даже не спрашивали директор он или нет!
По итогу взял я печать, документы, доверенность на меня оформили, что я могу делать что хочу от лица фирмы, и пошел я в офис каспи банка ножками. Что бы там мне уже сами на мой смартфон установили нужное нам приложение, раз уж я не могу. Там девушка выслушала мою проблему и спросила:
-А у вас директор кредиты когда-нибудь брал?
-А карта нашего банка у него есть?
-Ну, в этом и проблема. В системе его нету, поэтому отказ. Ему надо завести карту нашего банка, как физическому лицу, тогда он появится в системе, и всё получится. Или можем на вас всё оформить.
В итоге оформили на меня. Почему мне в техподдержке не могли то же самое ответить, по телефону, ведь я задавал те же вопросы, загадка.
В общем, каспи банк это конечно удобно, приложение хорошее, всё продумано, но техподдержки у них, считай, нету. Могут ответить только на самые простые вопросы, как что-нибудь нетривиальное, так сразу начинают спихивать проблему на других (попробуйте через 2 недели, когда у вас снова не получится авось уже не на меня попадёте).
А самое обидное, что терминал для принятия платежей картами они не выдали в итоге. Сказали «принимайте платежи через QR, смартфоном, если будет много платежей вам откроется возможность заказать терминал. Будет мало платежей не откроется. Сколько надо платежей мы вам не скажем, коммерческая тайна». У нас, как оказалось, мало платежей, поэтому для терминала пришлось открывать счет в ещё одном банке.
Семейное счастье со Сбером
У Сбербанка семейные отношения разной температуры со всеми, кто был рядом или случайно промелькнул в зоне видимости. Первый контакт со Сбербанком — это как первая свадьба, когда искренне веришь, что это один раз и навсегда. Со временем отношения становятся не столь романтичными, ты ждёшь от него любви, он пишет тебе об одобрении кредита. Некоторые даже разводятся со Сбером, не дотянув до счастливой семейной старости и уходят, хлопнув дверью.
Я пользуюсь Сбербанком, сублимируя накопившуюся женскую страсть к семейным ценностям. Женщине временами нужно не брать трубку, когда звонят, капризничать и ломаться. Иногда мне звонит Максим с номера 900 и бархатистым голосом говорит, что он сотрудник Сбербанка и мы начинаем ролевую игру во встречу с незнакомкой. В тридцатый раз он делает вид, что не знает кому он звонит на этот номер и просит подтвердить, что это я. Женщины непостоянные существа. Иногда я томно выдыхаю в трубку: «Да. «, дальше мы без прелюдий переходим к неприличным предложениям в виде кредита. До финала ни разу не дошли, но его это не смущает. «Пошли вы нафиг, Максим.» — рявкаю я и жмакаю кнопку отбоя в минуты плохого настроения. Максим был бы замечательным мужем, он настойчив и не обидчив. На второй день его задушила бы подушкой любая самая терпеливая жена, если бы он не был роботом.
В гнездо, где обитают сотрудники Сбербанка, я суюсь только в случае крайней необходимости. Посылать проклятия прямо в любезное лицо замученного оператора мне не позволяют остатки воспитания.
— Мне написали, что я могу забрать мою перевыпущенную карту. — я надеялась схватить карту и стремительно убежать. Мне дали понять, что пока я не выслушаю все предложения, карту будут держать в заложниках.
— А вас тут дожидается ещё и кредитная карта. — сотрудница Сбербанка была искренне рада что мне подвалила такая удача.
— Не дожидается, отдайте мою карту и я пойду.
— Но у вас будет прекрасная возможность позволить себе то, что вы захотите! — девушка не верила, что кто-то может отказаться от такого предложения.
— Не будет. — я была лаконична.
— Почему не будет?
— Потому что я не возьму эту карту.
— Но она просто будет лежать у вас, ни к чему вас не обязывая.
— Она не будет лежать у меня.
— Почему? — я понимаю, в этом мире есть слово «скрипт». Наверное, там прописана способность тупить, пока оппонент не выкинет белый флаг.
— А вдруг вы что-то захотите?
— А в это время будут выходные! — глаза девушки показывали мне вселенский ужас нереализованных хотелок в выходные.
Я попыталась представить, что я внезапно могу захотеть. Моё скудное воображение рисовало очередной стеллаж и истребить мышей в гараже. На объёмы предлагаемого кредита стеллаж не тянул. Ведро для изготовления ловушки у меня уже было.
— Вы мне карту отдайте. — я решила не обсуждать способы построить мега-мышиную ловушку на всю сумму кредита.
Всего через полчаса, взмыленная и в съехавшей набекрень шапке, я вырвалась из дверей Сбербанка. Буду ждать звонка от бархатистого Максима, чтобы закатить истерику. Впереди нас ждёт ещё много лет семейной жизни.
Ужасная работа директора по маркетингу, или что за гений там у вас это придумал?
Звонят из банка и говорят, что один из знакомых мне людей, пользуясь какими-то услугами в банке, указал мой телефон в какой-то акции, для того, чтобы я получил некий подарок.
— Приходите и узнаете!))
Еще два дня они продолжали звонить и приглашать. И так как их офис был почти через дорогу от моего дома, я решил зайти к ним.
— Здравствуйте, вы приглашали меня получить подарок.
— А, да, да, да! Паспорт есть?
— Нет. Вы не говорили, что он понадобится.
— А, ну тогда у вас открытка. <ФИО> Сейчас, сейчас! *роется в открытках, которых очень много*
— *я понял, что терять мне нечего, решил хотя бы постебаться* Ну всё, я понял, вы ее потеряли! Я пошел домой!
— Нет, стойте! Мы не потеряли! Сейчас найдем!
— Да нет, вы потеряли. Ну хорошо, давайте я вам помогу. *захожу за прилавок, т.к. там ничем не загорожено*
— Нет, вы что, вам сюда нельзя! *девушка одной рукой выпихивает меня из-за своего прилавка обратно в зону для посетителей, а другой рукой роется в открытках*
— Короче, ладно, я пошел домой..
— Стойте, нет! Вот, я нашла! Держите.
— *читая* Так у меня же не сегодня день рождения! И вообще не в этом месяце. (чистая правда)
— Ну и чтооооо))) А всё равно добрые слова и позитивные эмоции)))
— Ага, я понял. Ладно, спасибо, до свидания.
— Подождите, подождите! А вот пока у вас все эти позитивные эмоции, не хотите ли взять у нас кредит?)
— Нет, не нуждаюсь)
— Тогда может быть разместите вклад?)
Сказал, что у меня остался один билет на слёт аутистов. Спросил, их коммерческий директор не хочет ли посетить мероприятие?
Финмониторинг, «легализация»
Чем ближе конец года, тем злее становятся банки.
При нажатии кнопки «подтвердить платеж» с ООО на другое ООО, с которым ты работаешь не первый год и именно в этом банке, начитает трястись губа и дёргаться глаз.
Потому-что буквально через пять минут платеж будет заблокирован и от банка придёт «приятное» сообщение, что пора бы предоставить все документы по сделке.
Ладно, сканируем договор, накладные, акты, анализы, которые вчера сдавали, отправляем в банк. И!… Тишина!
Дальше, получить внятный ответ, как долго банк будет рассматривать документы, когда «разморозит» платеж, очень сложно. Ждите, вам ответят.
А контрагент не получил свои деньги, не выплатил зп сотрудникам, не заплатил налоги.
Раз заморозили, второй раз заморозили. И ты прекращаешь проводить операции через этот банк. Но счёт не закрываешь, ну вдруг, завтра апокалипсис и этот банк останется единственный в живых.
А потом звонит милая девочка из банка и с придыханием интересуется, а с хера ли вы больше не пользуетесь услугами нашего банка.
Суть разговора с девочкой из банка вы понимаете.
А потом они все равно звонят снова и просят иногда помочь. ))!, типо мы вот тут посмотрели, что у вашего директора есть ещё и ИП, а может вы откроете р/с на ИП, а то конец года, а у нас план не выполнен.
Нет слов. Не выполнен план у них, по «заморозки» денег клиентов.
Чтобы к НГ набрать бабла, а отдавать его уже в следующем году.
Нет, спасибо, не надо.
Лично мое мнение по работе с парой банков.
Пысы: в декабре начнётся карнавал. Постарайтесь все платежи сделать до 15го и своих контрагентов подгоните. Чувствую в этом году ситуация будет ещё хуже.

Коротко о мажорах

ИП-военнослужащий. Никого ничего по прежнему не беспокоит

«. Здравствуйте. Вы проводили ликбез по мобилизации ИП. Время прошло, у вас есть что добавить? Мы сами не ИП, но у нас ИП порядка 70-80% контрагентов. Если они уйдут, то и мы закроемся. Специфика бизнеса, так сказать (перевозки).
Власти не могут этого не понимать. Может появились какие-то инструменты, разъяснения, законодательные инициативы? К чему хоть готовиться? Спасибо. «.
Да. Появились разъяснения. Только они все равно незаконны. Уже мозоль натёр на языке объяснять простую и примитивную истину:
В соответствии с действующим законодательством ИП мобилизован быть не может! Вот прямо целиком блок из материала, ранее опубликованного, вставлю:
мы имеем пару вводных:
Первая вводная: Указ Президента РФ от 21.09.2022 N 647 «Об объявлении частичной мобилизации в Российской Федерации». Там есть пункт 2: Граждане Российской Федерации, призванные на военную службу по мобилизации, имеют статус военнослужащих, проходящих военную службу в Вооруженных Силах Российской Федерации по контракту.
Обращу самое пристальное внимание вот на эту строчку: …..имеют статус военнослужащих……
Вторая вводная: ФЗ N 76-ФЗ «О статусе военнослужащих» от 27.05.1998г. Который никто не отменял, не изменял, не корректировал и который имеет прямое и непосредственное действие на всей территории РФ и в отношении граждан РФ.
В этом законе есть ст.10, а в ней есть пункт 7, который прямо гласит, что военнослужащим запрещено:
— заниматься предпринимательской деятельностью лично или через доверенных лиц, в том числе участвовать в управлении коммерческими организациями……
Понимаете, о чем речь? Сам факт предпринимательской деятельности конфликтует как с критериями того, кто может быть военнослужащим, так и со статусом военнослужащего.
Соответственно, если со старта известно, что конкретный гражданин – предприниматель, то его призвать не могут изначально. А не «давайте потом разберемся».
Так же как нельзя, к примеру, мобилизовать гражданина Уганды, пойманного на улице в Москве. Ибо гражданство РФ непременный критерий для военнослужащего РФ.
И нельзя мобилизовать восьмидесятилетнего деда, пусть даже с колоссальным опытом танковых атак, потому как определенный возраст – есть также непременный критерий для военнослужащего РФ.
Список примеров могу продолжить, но думается что смысл понятен.
Так вот, занятие предпринимательством, которое гражданин осуществляет легально, имеет соответствующий предпринимательский статус, со старта конфликтует со статусом военнослужащего, а посему гражданин-предприниматель мобилизован быть не может до тех пор, пока он ИП. Но на это всем до лампочки, хоть и «…в правовом государстве живем…».
Для его легальной мобилизации нужно либо изменить ФЗ N 76-ФЗ «О статусе военнослужащих», убрав из него фразу «запрещено ….заниматься предпринимательской деятельностью лично или через доверенных лиц….», либо мобилизованным не присваивать статус военнослужащих, а придумать им какое-то иное состояние.
Как говориться в старом анекдоте «батюшка, вы либо трусы оденьте, либо крестик снимите».
Но госорганы делают вид, что данного конфликта норм права, заложенного на самом высшем уровне федерального законодательства не существует и упражняются кто во что горазд.
ФНС, к примеру, выпускает целые письма, рассказывающие как нарушить закон и продолжить оставаться ИП на военной службе. ТУТ: https://1w.ru/articles/1336-fns-nalogi-s-mobilizovannogo-ip-.
Хотя справедливости ради стоит заметить, что сейчас Госдума рассматривает законопроект, где предлагают включить ИП в перечень граждан с бронью. Но даю 99,99% вероятности того, что результата не будет, ибо уже Правительство РФ и комитет Госдумы по обороне дали отрицательное заключение на саму такую концепцию.
В целом же, чиновники разного уровня и разных ведомств своими рекомендациями направляют мобилизованных ИП по четырем разным направлениям:
1.Прекращение деятельности ИП.
2. Передоверить ведение дел ИП другому лицу.
3. Управлять бизнесом удаленно.
4. Передать имущество ИП в доверительное управление.
Кроме п.1 все остальное противоречит действующему законодательству, соответственно, незаконны. Прямо и непосредственно. Причем, все тактично молчат, что мобилизация ИП (директора и учредителя ООО, кстати, тоже) автоматически не освобождают от исполнения обязательств. Придется напрячься, доказывая форс-мажор. И, забегая вперед провангую – далеко не у всех получится.
Так что впереди будут крайне интересные суды и не мобилизованным юристам стоит подготовиться. Гражданам-ИП и их контрагентам, соответственно, стоит готовиться ровно к этому, плюс к цепочке сорванных контрактов и череды невыполненных обязательств.
Расчетный счет для ип где выгодней форум
Кому нужно открывать расчетный счет?
Расчетный счет нужен предпринимателю для безналичных расчетов с контрагентами и приема электронных платежей через терминалы и интернет. Его необходимо открывать, если сумма договора превышает 100 тыс. руб. Также вы можете открыть счет по желанию, поскольку его наличие дает ряд преимуществ:
• некоторые контрагенты работают исключительно с расчетными счетами;
• легче отчитываться перед налоговыми органами, т.к. все движения средств прозрачны;
• личный счет, по которому проходят оплаты, могут заблокировать за коммерческую деятельность.
Уведомлять Федеральную налоговую службу (ФНС) об открытии счета не требуется. Банк самостоятельно предоставит все необходимые сведения.
1. Кредитный рейтинг. При выборе банка для ведения расчетного счета (РС) в первую очередь нужно учитывать его рейтинг и надежность. Про шкалу международных рейтингов можно узнать тут ( https://www.banki.ru/wikibank/fitch_ratings/ ).
2. Сумма ежемесячных платежей. В пакетах с наибольшим количеством функций они могут оказаться неподъемными для начинающего предпринимателя.
3. Стоимость кассовых операций. Привлекательный на первый взгляд тариф может оказаться невыгодным, если посчитать все комиссии за проведение платежей, эквайринг и т.д.
4. Время осуществления переводов. Чем шире доступное окно, тем с большим числом регионов вы сможете проводить оперативные расчеты, а значит, и дело будет развиваться динамичнее.
5. Удобство и клиентский сервис. Узнайте, можно ли оформить заявку без визита в офис, насколько функционален интернет-банкинг, есть ли интеграция со сторонними сервисами. Приятным бонусом станет начисление процентов на остаток.
В этом банке можно моментально получить реквизиты и начать работу, а все бумаги привезет сотрудник банка. Бесплатно подключается карта и выдается оборудование для эквайринга (но за оборот взимается процент, аренда терминала – 500 руб./месяц). Есть возможности для аналитики и автоматизации платежей, выдается электронная подпись.
Тарифы:
• Выгодный старт – 0 руб./мес.;
• Активный рост – 990 руб./мес.;
• Больше возможностей – 1790 руб./мес.;
• Надежное решение – 3100 руб./мес.;
• Высшая лига – 7590 руб./мес.
На платных тарифах есть промо-месяцы, когда обслуживание выполняется без взимания средств: на Активном росте их 2, на остальных – по одному.
Его клиентская база насчитывает 240 тысяч ИП. Среди основных преимуществ – банк открывает РС в день обращения. Документы (паспорт, СНИЛС, отчетность) можно загрузить через интернет, а встречу с менеджером в банке обещают организовать через час. Обслуживание можно вести полностью онлайн, интегрированы бухгалтерские инструменты. Справки и другие документы в электронном виде предоставляются бесплатно, плюс есть платная доставка бумажных версий по всему миру. Открытие РС бесплатно. Плата за обслуживание в месяц (только если были движения по счету):
• Необходимый минимум – 0 р.;
• Золотая середина – 450/500 руб. при оплате помесячно или за год;
• Всё лучшее сразу – 500 в первые 3 месяца, затем 2500/2000 (помесячно/за год).
Цифровой банк с различными бонусами – получить реквизиты можно за 5 минут, РС открывается в день обращения, время встречи с менеджером выбирает клиент. Онлайн-кабинет простой, поддержка работает круглосуточно, платежи между банками проводятся с 01:00 до 20:45 (МСК). Также можно получить кредит на бизнес (до 2 млн руб. под 12%).
Тарифы на ведение РС:
• Стартовый – 0 рублей;
• Оптимальный – 690 рублей;
• Безлимитный – 4900 рублей;
При оплате на полгода или год ставки меньше. Платные тарифы можно купить навсегда (9900 и 99 000 соответственно), плюс на них есть процент на остаток. Бонус: неиспользуемые средства можно положить на депозит под 7% годовых.
Банк с ориентацией на онлайн-обслуживание и активами более 300 млрд рублей. РС открывается бесплатно, обычно за один день. Платежи в другие банки проводятся с 01:00 до 20:00 (МСК). Сервис привязывается к 1С, Кнопке, Моему Делу, Фингуру и Контуру, есть встроенная бухгалтерия. При нехватке средств для платежей контрагентам подключается овердрафт (кредитование).
6 месяцев счет ИП обслуживается бесплатно, затем ставки по тарифам составляют:
• Простой – 490 р./месяц;
• Продвинутый – 1990 рублей;
• Персональный – 4990 рублей.
Самый крупный банк страны дополнительно предлагает документооборот в электронном виде и 1С на год. Отметим, что межбанковские платежи проходят в интервале 01:00 – 20:00. Тарифы для ИП:
• Легкий старт – нет ежемесячных платежей;
• Удачный сезон – 490 рублей/мес. (если были движения по счету);
• Хорошая выручка – 770 рублей;
• Активные расчеты – 2130 рублей;
• Большие возможности – 10900 рублей.
Цифры даны для Москвы, в регионах они могут существенно отличаться. Например, месяц «Удачного сезона» в Адыгее обойдется в 375 р. (почти на четверть дешевле), а в Ярославле – 585 рублей (примерно на 20% дороже).

В «Эксперт Банке» отсутствуют ограничения как на число операций, так и на их объем. Однако бесплатно проводить платежи можно только в самом дорогом тарифе, там же предусмотрено снятие до 700 тысяч рублей без комиссии. В экономном варианте перевод платежей обойдется в 85 р. и нет снятия без оплаты. Обслуживание РС обойдется в следующие суммы:
• Экономный онлайн – 0;
• Оптимальный онлайн – 790 рублей в месяц;
• Все включено онлайн – 4790 рублей в месяц.
В Локо-Банке обещают предоставить бесплатный терминал для работы с картами и оформление РС полностью онлайн – только укажите ИНН, загрузите сканированные копии и подпишите документы, которые привезет к вам менеджер. Плюс предлагается CRM и дополнительные сервисы, например, учет складских запасов. При необходимости можно взять кредит со ставкой от 9.25%. Ежемесячная плата по тарифам:
• Старт – 0 р./мес.;
• Оптима – 990 р./мес.;
• Безлимит – 4990 р./мес.
В «Сфере» есть бесплатная онлайн-бухгалтерия и документооборот в цифровом виде, прилагается квалифицированная электронная подпись. Это позволяет экономить до 10 тысяч руб. в год. Также есть юридические консультации и возможность проверить контрагента. Если по счету нет оборотов в течение 3 месяцев, то с 4-го месяца отсутствия движения плата за сопровождение не взимается.
Все тарифы в первый месяц беспутны, затем ставки таковы:
• S – 0 р./месяц.;
• M – 990 р./месяц.;
• L – 4990 р./месяц.
При открытии счета в Промсвязьбанке придется подтвердить репутацию отзывом от контрагента. Кроме того, бесплатно РС можно зарегистрировать только на тарифах «Платите меньше», «Моё дело» и «Бизнес Старт». На остальных тарифах оплата составит от 590 до 890 руб. Тарифы Прмсвязьбанка:
• Бизнес Старт – 0 руб.;
• Платите меньше – 400 руб.;
• Бизнес Лайт – 1200 руб;
• Бизнес 24х7 – 1800 руб;
• Бизнес Чек – 2100 руб;
• Моё дело – 2100 руб.
Можно сэкономить до четверти стоимости, если оплатить тариф сразу на год. Дополнительно банк предлагает привлекать в него клиентов, получая за каждого 1 бонусный месяц обслуживания. Также клиенты могут использовать кредит с 5-летним сроком погашения.
Однако если движения средств по РС в месяце не было, то плата за него все равно взимается (за исключением тарифа Старт), если на счету есть средства.
В тарифные пакеты входит спецсчет для тех клиентов, которые участвуют в закупках согласно 44-му и 223-му федеральным законам. Для помощи с юридическими сложностями предоставляется сопровождение. Также есть индивидуальные тарифы.
Тарифов много, по трем основным ставки таковы:
• Старт – 0 руб./мес.;
• Мастер – 490 руб./мес;
• Успех – 1490 руб./мес .
Стоимость переводов в этом банке ниже, поскольку деньги переводятся только на следующий день.
Тарифы зависят от региона, для Москвы они составляют:
• Промо – 0 руб./мес ;
• Эконом – 840 руб./мес;
• Комфорт – 940 руб./мес.
Открытие счета оплачивать не нужно. Также есть линейка безлимитных тарифов Бизнес-класс стоимостью 16 700 руб. в год.
По статистике самого банка, он обслуживает каждого пятого индивидуального предпринимателя в стране. После регистрации предприниматель может полгода работать в Битрикс24 и 1.5 года вести бухгалтерию в системе «Эльба», плюс получит терминал для карт. Внешние платежи проводятся с 1 ночи и до 19:50.
В линейке тарифов представлены следующие варианты:
• На старт – 490 руб./мес.;
• Электронный – 1440 руб./мес.;
• Успех – 2300 руб./мес.;
• Альфа-Бизнес ВЭД/Оптовик – 3200 руб./мес.;
• Все, что надо – 9900 руб./мес.
Особняком стоит план «Просто 1%», на котором взимается 1% от всех поступлений.
Банк лояльно относится к клиентам и быстро одобряет заявки. В остальном предложение обычное – моментальное получение реквизитов, отсутствие платы за открытие РС и возможность получить скидку при оплате авансом (что экономит 5-25% при внесении платы).
В линейку тарифов с общим названием «Твой» входят следующие ценовые варианты:
• Старт – 490 р./мес.;
• Онлайн – 1390 руб./мес.;
• Успех – 1990 руб./мес.;
• Масштаб – 3190 руб./мес.;
• Мир – 4290 руб./мес.;
• Безлимит – 8990 руб./мес.
Специализированный банк для предпринимателей. Платежи в другие банки можно отправить с 8:30 до 19:30 (после 16/17 часов требуется запрос через интернет-банк). Однако это неудобство компенсирует отзывчивая служба поддержки и низкая стоимость ведения счета. Тарифы банка (оплата в месяц):
• Стартап – 0 руб./мес;
• Базовый – 399 руб./мес;
• Торговый – 1500 руб./мес;
• Все включено – 3000 руб./мес.
На базовом тарифе не требуется оплачивать обслуживание, если поступлений по счету не было.
Регистрация заявки также проходит онлайн, бумаги привезет менеджер. Банк предлагает обслуживание на следующих условиях:
• Первый шаг – 0 руб./мес .;
• Быстрый рост – 490 руб./мес;
• Свое дело – 1290 руб./мес;
• Весь мир – 1990 руб./мес;
• Открытые возможности – 7990 руб./мес.
Кредитная организация предлагает быстрое оформление РС – реквизиты выдаются сразу, остальные документы привезет сотрудник банка. Для ИП доступно 4 варианта открытия счета:
• Старт – 990 р./мес.;
• Базовый – 1900 руб./мес;
• Оптимум – 2900 руб./мес;
• Максимум – 7500 руб./мес.
При оплате сразу за год или два можно сэкономить стоимость до 25% от оплаты обслуживания.
По данным Банки.ру, предприниматели чаще открывают РС в Тинькофф, Модульбанк и банке Точка. Эти компании отличаются современным подходом и активным внедрением новых технологий. Так, у Тинькофф-банка вообще нет офисов, а Точка изначально создавалась для обслуживания ИП.
Также среди предпринимателей популярны Совкомбанк, банк Открытие, Уральский банк реконструкции и развития и Альфа-Банк. Активно растет Веста банк – его тарифы на фоне конкурентов весьма привлекательны.
Все рассмотренные банки перешли на систему бесплатного оформления счета. По этому критерию можно выбирать любой из них.
Для открытия счета могут потребоваться:
• заявление;
• анкета;
• выписка из ЕГРИП (не всегда);
• документ о постановке на учет в Росстате (заверенная у нотариуса копия);
• паспорт или его ксерокопия (копию тоже нужно заверять нотариально);
• лицензии или разрешения, выданные для ведения деятельности.
Точный список зависит от банка. Зачастую сотрудники банка могут самостоятельно запрашивать необходимые документы через публичные сервисы.
1. Ошибочное указание данных в заявке/анкете;
2. Отсутствие одного из обязательных документов;
3. Отсутствие отчетности в ФНС либо она неоднократно была нулевой.
Менее очевидная причина – вы подавали много заявок в разные организации. Формально закон это допускает. Но «обычные» заявители так не делают, поэтому банки могут посчитать подобную активность подозрительной и сослаться на законодательство о противодействии отмыванию средств. По закону банк обязан указать причину отказа. После исправления недочетов счет должны открыть.
Выбор банка важен, однако не стоит его переоценивать. На тарифах с нулевой ежемесячной ставкой или во время пробного использования можно ознакомиться с работой каждого банка. Почти все банки готовы открыть РС за один день. Наконец, закон не запрещает открыть новый счет для ведения деятельности, если старый вам не подходит. Если не можете определиться – смело начинайте с одного из лидеров, а при необходимости переводите деятельность в другой банк.