Что значит "оплата онлайн"?
После нажатия на значок «Смартфон» откроется окошко с выбором способа оплаты. По умолчанию выбрана Система быстрых платежей (СБП) – используйте её.
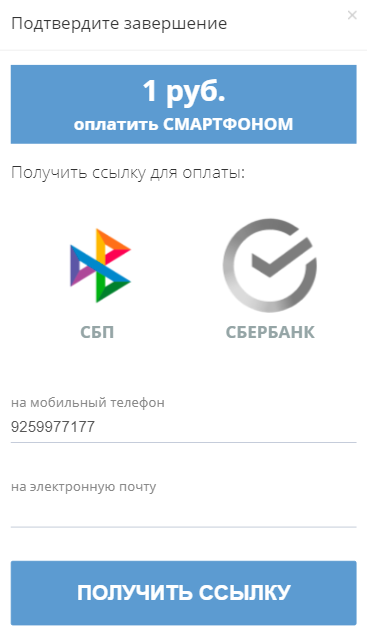
Номер телефона клиента автоматически добавится, сверьте его с клиентом и нажмите на кнопку «ПОЛУЧИТЬ ССЫЛКУ».
После нажатия на кнопку клиенту придет смс со ссылкой для оплаты, а у вас в приложении откроется новое окно с QR-кодом.
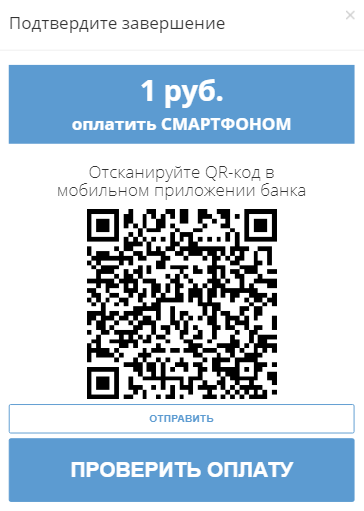
Клиент может оплатить заказ любым из способов:
по ссылке в смс — по умолчанию, откроется приложение банка, который у клиента привязан к СБП.
по QR-коду на экране курьера — для этого клиенту нужно открыть мобильное приложение того банка, картой которого хочет оплатить клиент, и отсканировать в нем QR-код.
Будьте внимательны если клиент отсканирует QR-код камерой мобильного телефона, то у него откроется приложение банка, который у клиента привязан к СБП.
Если клиенту не приходит ссылка, то нажмите на надпись «отправить» – тогда клиенту придет новая ссылка.
2. Оплата через СБП
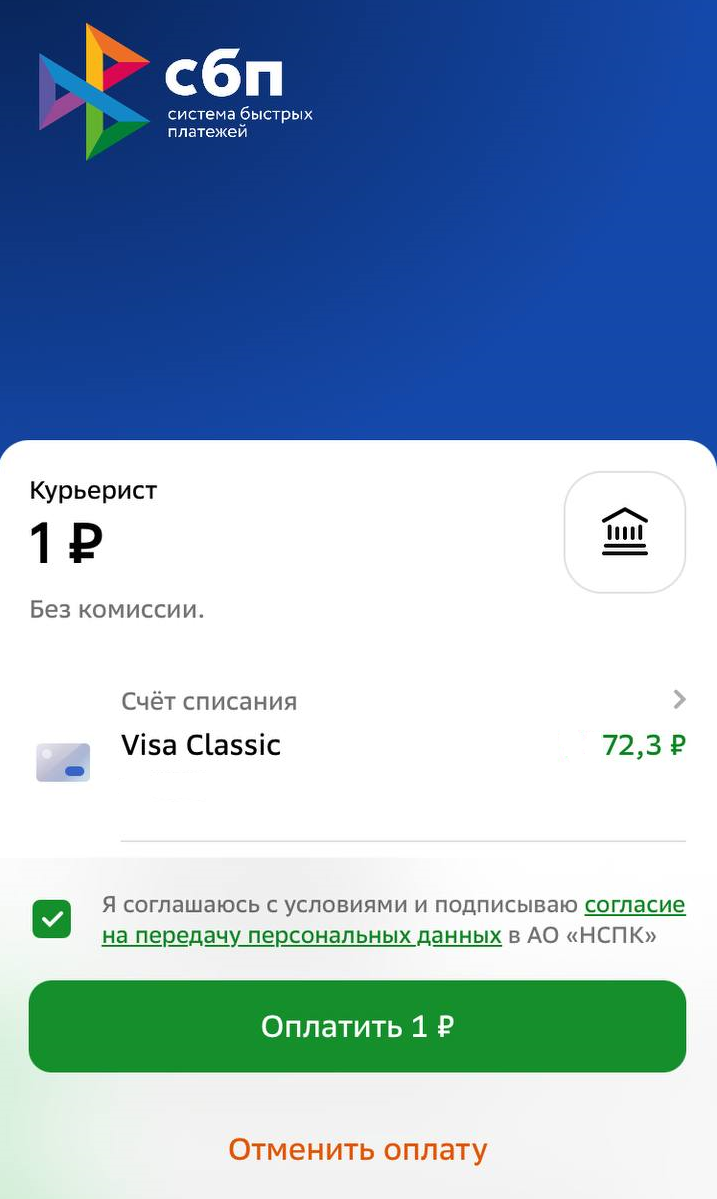
После того, как клиент отсканирует QR-код в мобильном приложении откроется окно для оплаты. Клиенту нужно поставить галочку в поле о персональных данных и оплатить покупку.
3. Проверка оплаты
Когда клиент оплатит заказ – нажмите кнопку «проверить оплату», если все успешно – то вы увидите стандартное окно с электронным чеком, который нужно будет отправить клиенту.
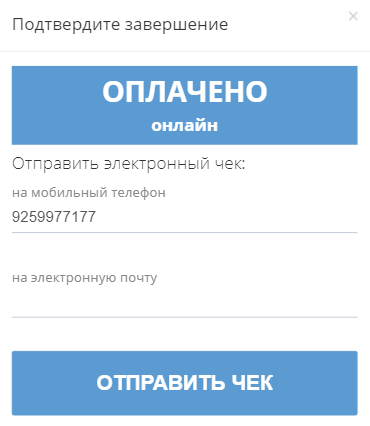
Если вдруг у клиента нет мобильного приложения нужного банка или клиент передумал оплачивать по QR коду, а ссылка не работает – то обновите страницу и выберите способ оплаты Сбербанк.
4. Выбор способа оплаты Сбербанк
Нажмите на значок «Сбербанк»:
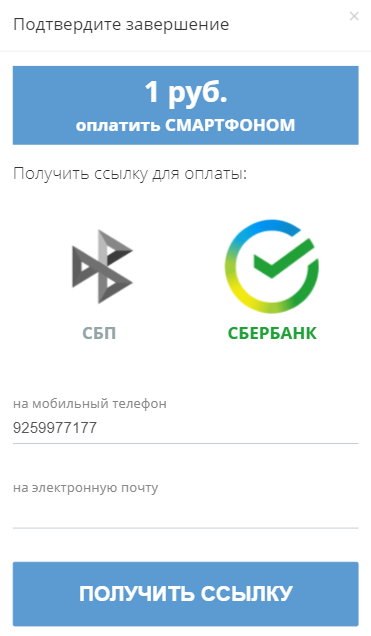
Номер телефона клиента автоматически добавится, сверьте его с клиентом и нажмите на кнопку «ПОЛУЧИТЬ ССЫЛКУ».
После нажатия на кнопку клиенту придет смс со ссылкой для оплаты, у вас в приложении откроется новое окно с QR-кодом.
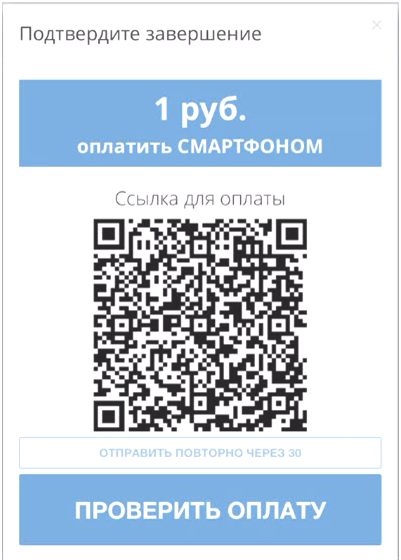
Если клиенту не приходит ссылка и не работает QR-код, то нажмите на надпись «отправить код повторно» – тогда клиенту придет новая ссылка.
5. Оплата через Сбербанк
После того, как клиенту пришла ссылка, он переходит по ней на сайт Сбербанка для оплаты. Есть два варианта как клиент может оплатить заказ: по карте или через SberPay.
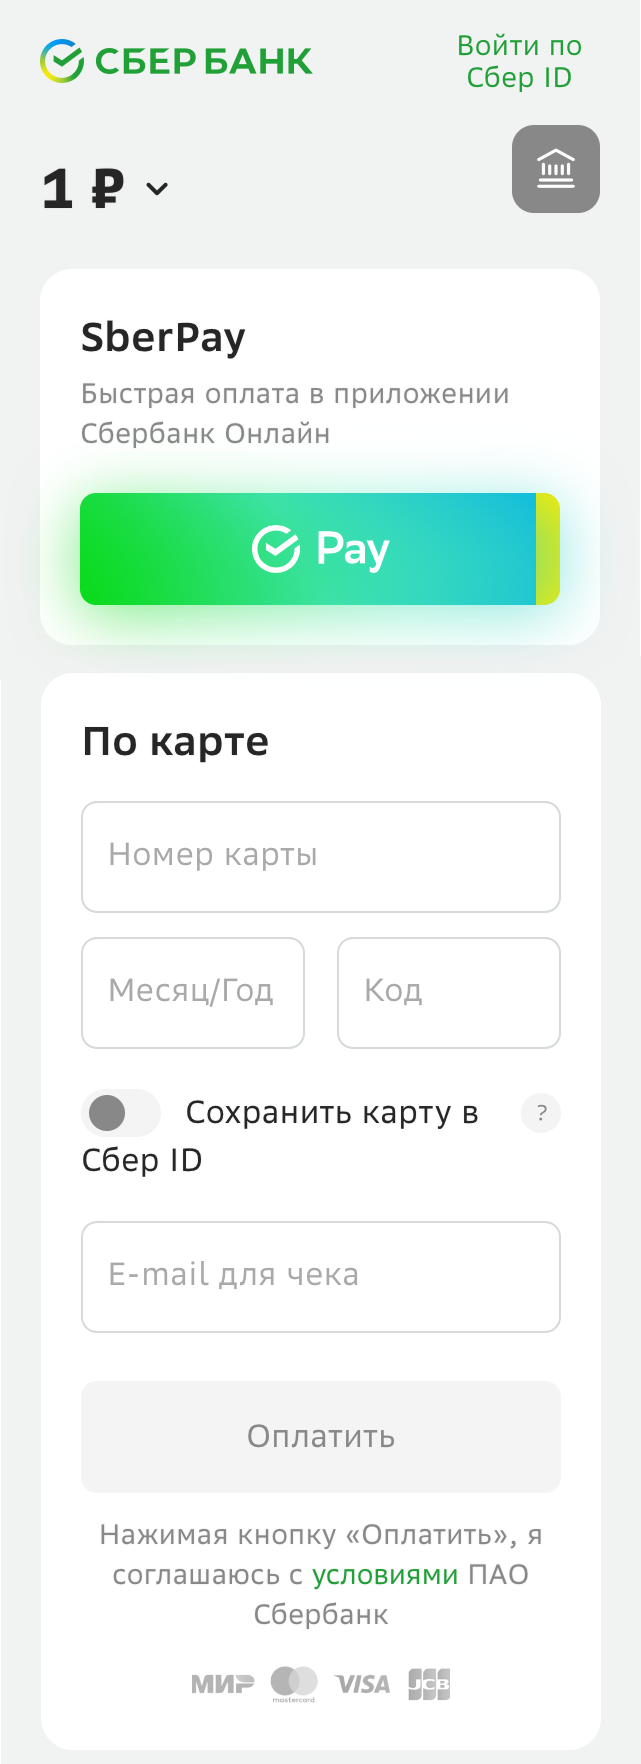
Оплата по карте:
Здесь у клиента есть выбор:
заполнить данные вручную:
Если клиент хочет, чтобы в дальнейшем Сбербанк автоматически заполнял данные карты, нужно включить функцию «Сохранить карту в Сбербанк ID».
Если клиенту нужен чек на E-mail, он сам может заполнить поле «E-mail для чека», тогда чек клиенту придет на указанный адрес.
зайти по Сбербанк ID:
Оплата через SberPay:
Чтобы оплатить заказ через SberPay клиент на экране выбирает вкладку «SberPay».
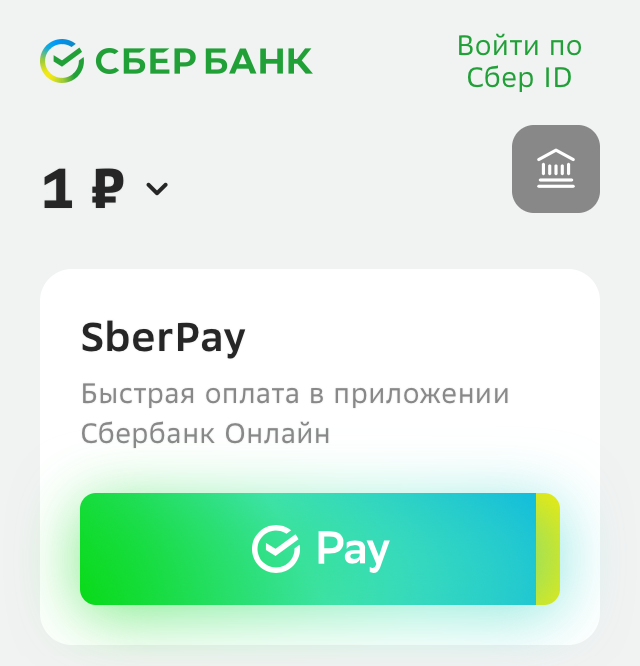
После нажатия на кнопку оплаты по SberPay на экране появится окно «Открыть в «Сбербанк»?»
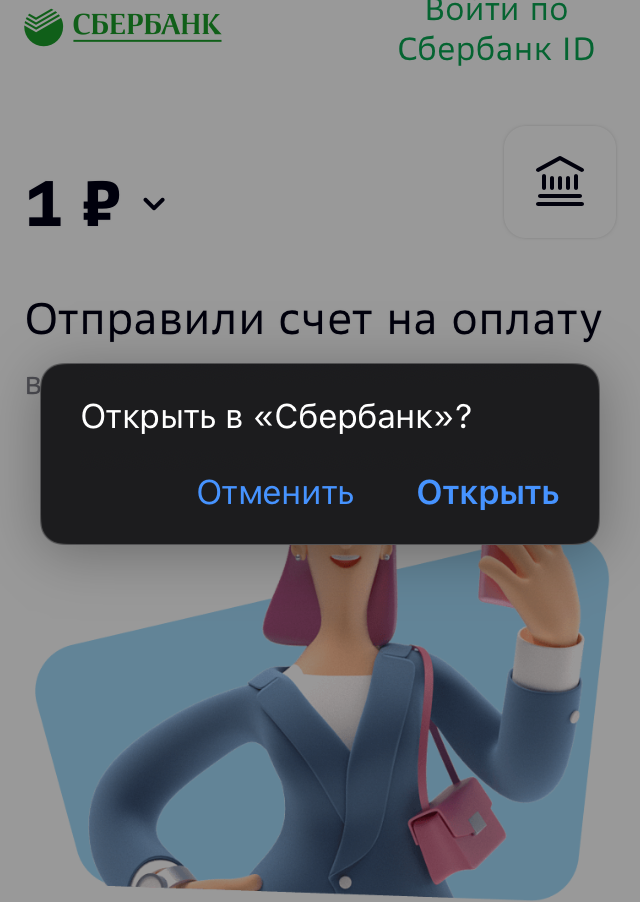
клиенту нужно нажать «Открыть», ввести пароль и оплатить покупку
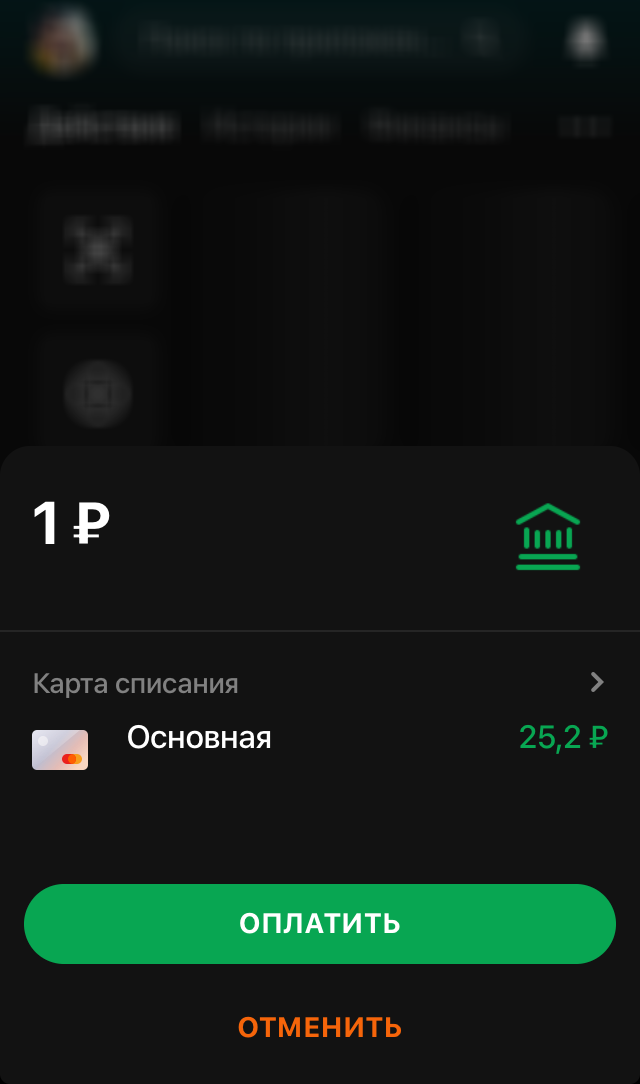
6. Проверка оплаты
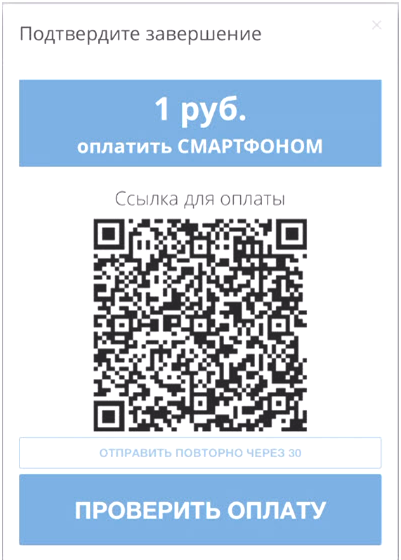
Когда клиент оплатит заказ – нажмите кнопку «проверить оплату», если все успешно – то вы увидите стандартное окно с электронным чеком, который нужно будет отправить клиенту.
Если вдруг клиент передумал оплачивать по QR коду или ссылка не работает – то обновите страницу и выберите другой способ оплаты.
Онлайн-платежи для интернет-магазина

Онлайн-оплата: что это такое и как работает на сайте?
Онлайн-платёж в интернет-магазине — это виртуальная покупка какого-либо товара или услуги, которая осуществляется при помощи электронных денег. Совершить такой платёж можно двумя способами: прямо на сайте или в мобильном приложении продавца.
Разбёрем пошагово, как происходит онлайн-платёж:
- Покупатель находит товар или услугу, которую хочет приобрести.
- Продавец (интернет-магазин) выставляет счёт для оплаты.
- Покупатель вводит свои банковские или иные платёжные данные (например, данные электронного кошелька) в форму оплаты.
- Банк или платёжный провайдер проверяет наличие денежных средств для совершения операции.
- Продавец (интернет-магазин) подтверждает покупку, а банк или платёжный провайдер отправляет денежные средства на реквизиты продавца.
Какие виды приёма онлайн-платежей существуют?
Рассмотрим четыре вида популярных систем:
- Интернет-эквайринг. Самый популярный вариант оплаты в интернете. Покупатель, при помощи банка, переводит свои средства на счёт продавца. При этом все данные обеих сторон остаются полностью конфиденциальны. Такой способ прост и полностью безопасен, у покупателя не возникнет трудностей при оплате. В целях защиты при отправке платежа покупателю отправляется СМС-уведомление на телефон. Идентификация личности необходима для того, чтобы мошенники не перехватили платёж или не воспользовались чужими денежными средствами.
- Электронные кошельки. Этот способ подразумевает наличие кошелька у покупателя и продавца. Это может быть QIWI, Яндекс.Деньги, WebMoney, PayPal или любой другой кошелёк. Оплата происходит при помощи специальных плагинов на площадках продавцов, что даёт дополнительное удобство расчётов. Каждая платёжная система взимает свою комиссию за перевод, но иногда, если сайт продавца является партнёром системы, все платежи с участием электронных кошельков проходят без комиссии. Данные о транзакциях между сторонами передаются с использованием криптографических протоколов SSL или TLS. Нужно детально изучать условия, чтобы выбрать самый выгодный кошелёк.
- СМС-оплата. Списание денежных средств за покупки или услуги со счёта мобильной связи покупателя. Чаще всего встретить такой способ можно в играх, где есть встроенные покупки. Здесь всё просто: покупатель пополняет баланс своего мобильного телефона, ему приходит СМС-код, он вводит его в поле оплаты и со счёта его мобильного списывается определённая сумма.Такой способ оплаты в основном подключают для маленьких денежных переводов. Причина этому — большие комиссии операторов и неудобство клиентов.
- Онлайн-оплата картой с использованием терминалов. Происходит путём самостоятельного внесения клиентом денежных средств на счёт продавца через терминалы оплаты. Для этого способа оплаты интернет-магазин заранее заключает договор с оператором терминала. После чего покупатель находит такой терминал, например, поблизости с домом, и, используя бумажные денежные средства, переводит их на реквизиты продавца.
Как подключить онлайн-кассу к интернет-эквайрингу?
В 2017 году вступили в силу поправки к Федеральному закону от 22.05.2003 № 54-ФЗ (54-ФЗ). Сегодня для всей кассовой техники стало обязательным подключение к интернету и наличие фискального накопителя — устройства для хранения фискальных документов, а именно, выданных покупателям чеков.
Согласно 54-ФЗ, бумажный чек распечатывать необязательно, а можно отправить его электронным сообщением на телефон или email клиента. При этом электронные чеки сохраняют ту же самую юридическую силу, что и бумажные. Но обо всём по порядку.
- Перед началом работы необходимо приобрести онлайн-кассу (можно купить или арендовать) и фискальный накопитель — он хранит информацию об операциях. Исходя из закона, данные в ОФД обязательно передавать регулярно — раз в 30 дней. Если по каким-то причинам не выполнить требование, необходимо будет заплатить штраф. Для ИП — в размере 1,5 – 3 тысячи рублей, для юрлиц — 5–10 тысяч рублей.
- Затем владелец кассы должен заключить договор с ОФД, оператором фискальных данных. Он выступает в роли посредника и передаёт данные о транзакциях в Федеральную Налоговую Службу (ФНС). Это требование, за невыполнение которого грозит штраф.
- Следующий шаг: регистрация на сайте ФНС и настройка кассы. Сделать это можно самостоятельно в личном кабинете юрлица или ИП.
Чтобы данные о транзакциях регулярно отправлялись в ОФД и вам не пришлось платить штраф, необходимо не забыть об интеграции онлайн-кассы с интернет-эквайрингом. Как это сделать, обычно прописано в инструкции производителя онлайн-кассы.
- Плюсы интернет-эквайринга в том, что процесс полностью автоматизирован, вам не нужно нанимать кассира, а платежи могут поступать из любой точки мира.
- Минусы заключаются в сложности внедрения и комиссии за оказание услуг.
Выбор онлайн-кассы
Чтобы выбрать кассовый аппарат, нужно сначала узнать о его видах и характеристиках. Всего выделяют 4 основных кассовых аппарата:
- Автономные кассы. Вариант для небольших розничных магазинов. У них ограниченная функциональность, небольшой размер и ограниченный объём памяти. Это очень упрощённый вариант кассы, у продавца есть кнопочная клавиатура, на которой можно разве что пробивать чеки.
- Фискальные регистраторы. Только на этом аппарате можно организовать полноценный кассовый учёт. Если для первого варианта не нужна была техника, вроде ноутбука или смартфона, то для такой кассы устройство с кассовым ПО потребуется обязательно.
- Облачные кассы. Облачная касса позволит принимать платежи, используя смартфон или смарт-терминал. Она удалённо собирает фискальные данные и отправляет все чеки сотрудников на одно оборудование. Облачная касса способна фискализировать продажи по нескольким юрлицам одновременно. Этот вариант подходит для интернет-магазинов, и всех тех, кто не контактирует с покупателем физически в момент покупки.
- Смарт-терминалы. Это современный вид кассового аппарата, с богатым функционалом. Смарт-терминал способен подключаться к интернету и оператору фискальных данных. Больше подойдёт для работы малого бизнеса, например, для службы доставок.
Скорость зачисления денег на счёт
Важный момент, который обязательно следует учесть перед подключением платёжной системы. Поставщики интернет-эквайринга могут зачислять деньги от продаж не в момент оплаты, а через день, а то и месяц. Для многих это может стать катастрофой. Рассмотрим причины задержек с оплатой, чтобы избежать их в будущем.
- В сделке участвует сразу несколько компаний. Бывает, что заключая договор с одним поставщиком, на этом дело не кончается. Оказание услуги могут поручить другому, а следовательно, эта цепочка отнимает время. Такое часто случается при работе с агрегаторами, ведь операции проводит именно банк.
- График работы. “В выходные и праздничные дни не работаем” — вывод из этого только один: пятничные оплаты раньше понедельника не получите.
- Откройте расчётный счёт в банке, предоставляющем услугу интернет-эквайринга. Ведь “свои” всегда в приоритете.
Разумеется, существуют и другие причины: технические неполадки, отдельные договорённости, количества способов приёма платежей. Сюда же можно добавить организационные моменты, которые могут произойти с каждым, но допустить такую оплошность можно только очень редко, а в идеале — никогда. Ведь это может переломить весь процесс.
Возможности, которые получит клиент компании LIFE PAY
Компания LIFE PAY для подключения онлайн-касс может предоставить всё необходимое оборудование и программное обеспечение:
- Кассы. Все виды кассовых аппаратов, можете выбрать нужную модель и удобную для вас стоимость.
- Готовые интеграции. 400 партнёров и 24 интеграции.
- Эквайринг. Низкая процентная ставка и подключение по двум документам.
- Легальная работа, вся техника соответствует законодательству.
- Техподдержка. Служба поддержки ответит на интересующие вопросы в любое время.
- Обучение. Сотрудники компании при необходимости могут обучить ваш персонал работе с кассовыми аппаратами.
Благодаря простой интеграции с ККТ, фиксированной оплате и быстрому подключению, сервис LIFE PAY удобен для работы.
Если вы решили сделать заказ на сайте, всё, что вам нужно — это оставить заявку. После чего с вами свяжется специалист для уточнения деталей. Сотрудники компании будут помогать на всех этапах работы. А оборудование доставят в любой регион РФ.
Как принимать онлайн-платежи с LIFE PAY
Приём платежей выполняется в три шага:
- Подача заявки на подключение в банк. Компания обратится в банк, поможет собрать необходимые документы и будет поддерживать клиента на каждом этапе.
- Установка формы на сайт. Для клиента подготовят форму под все типы устройств, которая быстро добавляется напрямую или через интеграцию с CMS.
- Можно принимать оплату. Поддержка на связи 24/7 и ответит на все вопросы.
Что такое платёжные сервисы и агрегаторы?
Платёжный агрегатор — это сервис, который оказывает услуги по приёму платежей. С помощью него бизнес может принимать оплату на сайте разными способами: наличными, банковской картой, электронным кошельком, балансом мобильного телефона и т.д. Покупатель может выбрать удобный для него способ оплаты в интернет-магазине. В том числе сюда входит: QIWI, Яндекс.Деньги, СБП, WebMoney.
Подключить сервис легко, главный его плюс в том, что разнообразие вариантов оплаты повышает шансы совершения покупки. Сам процесс подключения занимает обычно 1-2 дня.
Как работает платёжный агрегатор?
- Покупатель выбирает товар или услугу и переходит на страницу оплаты.
- На странице он выбирает удобный способ оплаты и вводит платёжные данные.
- Платёж проверяется на наличие средств и безопасность.
- Агрегатор осуществляет транзакцию и перенаправляет покупателя на сайт магазина.
- В магазин поступают данные об успешной транзакции.
Чем агрегатор отличается от банковского эквайринга?
По сути, эквайринг – это услуга, позволяющая бизнесу принимать оплату банковской картой через терминал или интернет. Для этого бизнес, в нашем случае интернет-магазин, заключает договор с банком и получает терминал, благодаря которому покупатели могут совершать оплату покупок безналичным способом.
Но эквайринг — это всего лишь один из нескольких способов возможных оплат. Агрегатор же предоставляет сразу несколько расчётов одновременно, чтобы покупатель обязательно нашёл для себя хотя бы один подходящий. Тем не менее агрегаторы имеют и недостаток — в отличие от эквайринга, они подходят лишь для онлайн-торговли.
Как выбирать платёжную систему?
Между собой платёжные системы не особо отличаются. Однако, при выборе конкретного агрегатора нужно обращать внимание на следующие моменты:
- Размер комиссии. У каждой системы разная комиссия. В большинстве случаев она составляет примерно 3%, но может достигать и 5%.
- Виды платёжных средств, с которыми работает агрегатор — электронные кошельки, пластиковые карты, терминалы.
- Уровень службы поддержки и помощь на начальных этапах.
- На каком бизнесе специализируется. Если агрегатор хорошо работает с малым бизнесом, возможно, он даёт сбои в крупном и наоборот.
- Сколько агрегатор работает на рынке и его репутация в сфере платёжных услуг.
- Условия и сроки перечисления денежных средств.
- Есть ли возможность тестировать агрегатор, не создавая юридического лица.
Зачем нужна поддержка системы?
Нередко предприниматели жалуются на сбои и неполадки платежных интеграторов. Чтобы устранить проблему, нужен специально обученный человек, который владеет программой. Если работать с большим количеством валют, то сбоев избежать невозможно. При заключении договора нужно обязательно уделить внимание на график работы техподдержки. Если помощь предоставляют 24 часа в сутки, то это наилучший вариант, чтобы оперативно убирать все системные ошибки.
Платёжные системы, доступные в России
Ещё в начале года российскому бизнесу удалось выполнить более полумиллиарда онлайн-заказов. Услуги интернет-эквайринг стали популярнее, чем в период пандемии и, вместе с тем, встал вопрос: “Как выбрать удобный и доступный способ оплаты”. В России осталось довольно внушительное количество платёжных систем, например LIFE PAY.
Стоимость подключения платёжной системы
Средняя цена на подключение платёжной системы стандартного модуля — 5000 рублей. В разных случаях цена может меняться как в большую, так и в меньшую сторону. Зависит это от соответствия сайта требованиям шлюза. В таком случае требуется прописать детали доставки и оплаты, а также правил возврата товара. Важно также указать адрес фирмы и другую информацию. За каждую исправленную задачу цена будет расти. Отдельно рассчитывается и стоимость тестирования.
Рассмотрим на примере определённой платёжной системы — LIFE PAY.Продукты компании максимально направлены на потребности бизнеса, учитывая это, подключение к платёжной системе бесплатное. Более того, сервис предоставляет своим клиентам бесплатную интеграцию и круглосуточную техническую поддержку.
LIFE PAY лишь взимает комиссию за совершённые платежи, размер которой устанавливается индивидуально.
Чтобы узнать свой тариф, обратитесь в отдел по работе с клиентами.
54-ФЗ и онлайн-кассы
Чтобы не злить государство, перед тем как делать выбор в пользу определённой системы платежей, убедитесь, что она соответствует закону, а именно 54-ФЗ «О применении контрольно-кассовой техники». Исходя из требований, можно сделать вывод о том, как избежать санкций со стороны государства — документооборот и налогообложение должно происходить прозрачно.
После каждой оплаты товара, продавец в течение суток обязан предоставить покупателю чек. Именно для этого и требуется онлайн-касса с фискальным накопителем, о котором уже упоминалось выше.
Работа без использования наказывается штрафами и могут стоить продавцу даже приостановкой деятельности на срок до 90 дней. Однако и в данном случае есть исключение.
Кто может работать без онлайн-кассы?
- самозанятые;
- ИП, участвующие в патентной системе налогообложения;
- бизнес, оказывающий услуги ИП и юрлицам по безналу.
Вывод
Важно, чтобы клиенту было комфортно совершать покупки и он возвращался вновь. Поэтому в интересах интернет-магазина предоставить как можно больше способов оплат на сайте. Это гарантия того, что покупатель выберет удобный вариант оплаты и не уйдёт к конкуренту.
Как происходит онлайн-оплата на сайте?
Запуская интернет-магазин и продажу товаров и услуг в онлайне, владельцам бизнеса стоит обратить пристальное внимание не только на свой товарный ассортимент и оформление сайта, но и на конечную точку взаимодействия с покупателем.
А именно — платежное решение, с помощью которого будет осуществляться прием платежей на сайте. Как происходит оплата онлайн на сайте, и на что стоит обратить внимание при выборе платежного решения? Обо всем, что нужно знать, рассказываем ниже.
Платежный агрегатор — это сервис, с помощью которого бизнес может принимать оплату на сайте разными способами.
Выбирая сервис приема платежей для вашего сайта, следует обращать внимание на следующие критерии:
- Формат подключения
Существует несколько вариантов подключения интернет-эквайринга на сайте. Это может быть стандартный виджет или кастомизируемая платежная форма.
- Платежный виджет — это всплывающая форма оплаты на сайте и в приложении, которая адаптируется под любые браузеры и мобильные устройства.
Платежная форма на сайт от CloudPayments позволяет добиться максимального количества импульсных покупок на сайте, не уводя клиента с сайта интернет-магазина. Это возможно благодаря отсутствию редиректа при подключении виджета, что является преимуществом платежного решения от CloudPayments.
Подключая платежный виджет от CloudPayments, вы сможете выбрать 3 варианта его дизайна: Classic, Modern или Minimal.
- Кастомизируемая платежная форма (Checkоut)
Кастомизируемая платежная форма отображается как часть сайта, а не всплывающее окно и может быть оформлена в соответствии с дизайном сайта и магазина.
Такой формат платежной формы позволяет покупателю иначе воспринимать процесс оплаты. В глазах клиента платеж совершается напрямую, что создает ассоциацию серьезности бренда и повышает лояльность к нему. Помимо этого, кастомизируемая платежная форма способствует совершению импульсных покупок и повышению конверсии.
- Варианты способов оплаты
Существует множество способов оплаты, среди которых:
- Банковские карты
- Электронные кошельки (Yandex Pay, Apple Pay, Google Pay, QIWI, WebPay и др.)
- Мобильная коммерция (оплата онлайн с баланса телефона)
- СБП (Система Быстрых Платежей), SberPay, Tinkoff Pay
С каждым годом количество способов оплаты только увеличивается, однако самой популярной остается оплата банковской картой, если мы говорим об оплате покупок на сайте. Согласно исследованию Data Insight, 91% пользователей предпочитают оплачивать покупки в интернет-магазинах картой.
С недавних пор покупатели потеряли возможность пользоваться способами оплаты от Apple и Google, но им на замену пришли российские Yandex и Tinkoff Pay.
Также в последний год популярность набирает Система Быстрых Платежей (СБП). СБП — это сервис платежной системы Банка России, который позволяет переводить средства по идентификатору получателя, даже если стороны перевода имеют счета в разных кредитных организациях.
Итак, при выборе платежного агрегатора стоит обратить особенное внимание на варианты способов онлайн-оплаты. Разнообразие и наличие самых востребованных из них может стать решающим фактором для потенциального покупателя в принятии решения о совершении покупки.
- Возможность подключения мобильного SDK
Если в дополнение к сайту вы решите создать приложение, где также можно будет совершать покупки, SDK — это то, что станет необходимым для вашего бизнеса.
SDK — это комплект для разработки программного обеспечения, который помогает разработчикам создавать приложения для конкретных платформ. Говоря о платежной форме, SDK позволяет интегрировать платежное решение в ваше приложение.
Принимая платежи с помощью Mobile SDK от CloudPayments, магазин имеет возможность интегрировать все платежные методы, которые есть в виджете и кастомизируемой платежной форме: оплата банковской картой, Yandex Pay или покупка товара в рассрочку.
- Скорость отправки квитанций
После уведомления покупателя о том, что покупка была успешно оплачена, ему на почту высылается нефискальный чек (квитанция).
Важно знать, что квитанция не является фискальным документом и не передается в налоговую. Также квитанция не является подтверждением покупки того или иного товара и обладает законностью только в том случае, если продавец применяет ЕНВД (Единый налог на вмененный доход).
При онлайн-оплате с помощью интернет-эквайринга квитанция покупателю отправляется автоматически, если платежный сервис оказывает такие услуги и берет эту ответственность на себя.
Для того, чтобы избежать проблем с налоговой, одной квитанции об оплате будет недостаточно. В этом случае на помощь бизнесу приходят облачные кассы, которые чаще всего подключаются одновременно с интернет-эквайрингом. Подробнее об этом вы можете прочитать в нашей предыдущей статье.
Как продавать онлайн: выбор сервиса для приема платежей
Многие компании уже поняли, что пандемия не помеха продажам, если перестроиться. Бизнес переносит свои активности в онлайн, ведь именно там сейчас «обитает» большинство покупателей. Главный критерий выбора — минимальный размер комиссии и возможность покупателю выбрать удобный именно для него способ оплаты.
Давайте разберемся, как клиент может перейти к этапу оплаты на вашем сайте?
После формирования заказа, клиенту нужно предложить способ осуществления онлайн-оплаты.
Перечислим самые распространенные варианты реализации этого функционала:
- Форма на сайте . Представляет собой кнопку «оплатить» — оптимальный вариант для landing page. После клика на кнопку «оплатить», клиент заполняет появившийся перед ним виджет и выбирает способ перевода денежных средств.
- Интеграция с платежными сервисами . Оптимальный вариант для интернет-магазинов. Клиент может перейти к оплате только после добавления товара или услуги в корзину. После формирования заказа в корзине перед клиентом появляется кнопка «оплатить». Кликнув на неё клиент видит состав и сумму заказа. После проведения оплаты, клиент снова оказывается на странице корзины, получает уведомление о том, что транзакция прошла, а владелец интернет-магазина видит статус заказа в админке сайта.
- Генерация платежных ссылок . Продавец может сформировать ссылку для оплаты заказа и отправить ее клиенту любым удобным способом. При переходе по данной ссылке, клиент попадает на страницу с кнопкой «оплатить», где отражен состав и сумма заказа. Менее распространенный способ, но имеет место быть. Очень удобно в случае с мессенджерами.
Какие варианты приёма онлайн-платежей существуют?
Интернет-эквайринг
Это самый популярный способ осуществления онлайн-платежей. Представляет собой перевод денежных средств с банковской карты покупателя на счёт продавца при участии банка и процессинговой компании. Процессинговая компания предоставляет интерфейс для осуществления покупки онлайн и производит процедуру списания или зачисления денег. Она может принадлежать банку или быть независимым предприятием.
Информация о платеже подтверждается с помощью технологии защиты 3D-Secure, которая позволяет аутентифицировать покупателя, например, с помощью отправки СМС на телефон.
Электронные кошельки
Требуют наличия кошелька у продавца и покупателя для перевода электронных денег. Например, это «Яндекс.Деньги», QIWI и WebMoney. Компании предоставляют плагины на сайты продавцов для удобства расчётов.
WebMoney взимает комиссию от 1,8 до 5,75% за каждый платёж, а за 5 долларов предлагает создать кнопку или виджет, которые можно разместить на сайте. Узнать комиссию для QIWI можно только при подписании договора. При переводе в сервисе «Яндекс.Деньги» с отправителя удерживается комиссия в размере 0,5% от суммы платежа, но не менее 1 копейки. Данные об оплате передаются с использованием криптографических протоколов SSL или TLS.
СМС-оплата
Это списание денег со счёта мобильного телефона за покупки или услуги. Например, оплата контента в играх. Подходит для бизнеса, где много платежей с небольшим чеком.
Этот способ используется довольно редко из-за дороговизны и небольших сумм на мобильных счетах пользователей. Комиссия СМС-агрегатора в зависимости от категории платежа и оператора составляет от 14 до 27%.
Оплата через сервисы Apple Рay, Android Pay или Samsung Pay
Эти мобильные платёжные системы используют токенизацию платёжных данных карты. Смартфон содержит токен, который является доступом к данным карты покупателя, с которой происходит списание средств. Подтвердить покупку можно с помощью Touch ID, Face ID или пароля.
Онлайн-оплата с использованием терминалов
Подразумевает самостоятельное взаимодействие клиента с терминалом. Для этого подходят платёжные терминалы QIWI, «Связного» или «Евросети». Продавцу предварительно нужно заключить договор с оператором терминала, который подключит оплату услуг бизнеса.
Как работать с интернет-эквайрингом?
Придётся взаимодействовать напрямую с банком после подписания договора и прохождения процедуры интеграции. Как правило, этот способ не выгоден малому и среднему бизнесу, так как банки предпочитают работать с крупными компаниями.
Услуги интернет-эквайринга предоставляют Сбербанк, ВТБ, «Газпромбанк», «Альфа-Банк», «Банк Русский Стандарт», «Промсвязьбанк» и «Райффайзенбанк».
Платёжные шлюзы выступают в качестве провайдеров для интернет-эквайринга. Они связывают покупателей, продавцов и банки и выступают в роли своеобразного терминала для оплаты. Данные об оплате передаются через протокол SSL (Secure Socket Layer).
Преимущество платёжных шлюзов — возможность интернет-магазину принимать платежи по картам одновременно через несколько банков при помощи единой упрощённой интеграции со шлюзом.
Такое взаимодействие улучшает конверсию платежей и позволяет мгновенно переключиться с одного банка на другой в случае сбоя или регламентных работ в процессинге банка. Ещё одно достоинство — возможность получить более выгодные финансовые условия и качество обслуживания: получение финансовых отчётов для бухгалтерии, аналитики по принятым платежам, информации о конверсии и способах её улучшения, круглосуточной поддержки.
К платёжным шлюзам относятся Fondy, ASSIST, PayOnline, ChronoPay, CyberPlat, Uniteller, UCS (United Card Services).
Платёжные агрегаторы являются посредниками между различными системами оплаты. Они предоставляют продавцу разные методы приёма платежей под единым договором. К платёжным агрегаторам относятся Robokassa, PayU, «Яндекс.Касса».
Что представляют собой электронные деньги
Электронные деньги — это цифровая наличность, представленная в виде электронного файла, эквивалентная реальным валютам и управляемая пользователями платежной системы. Она хранится на электронном носителе и служит для осуществления онлайн платежей и переводов.
Особенности электронных денег:
- Эмиссия происходит в электронном виде, то есть отсутствуют затраты на изготовление бумажных купюр или монет;
- Хранятся они также на электронных носителях;
- Организация, которая выпускает электронные деньги, гарантирует их обеспеченность обычными деньгами;
- Они признаются в качестве платежного средства не только внутри системы, но и при расчетах с внешними контрагентами.
Электронные деньги представляют ровно такую же ценность, что и привычные нам купюры или монеты, но, в отличие от традиционной, цифровая валюта существует только в интернете. Электронные деньги легко обменять на бумажные эквиваленты или наоборот: ввод и вывод средств соответственно.
Кредитные карты не имеют никакого отношения к электронным деньгам, поскольку все операции с использованием банковских карт производятся посредством обычных безналичных денег.
Как происходит оплата электронными деньгами?
Пройдя процедуру регистрации, покупатель отправляется в банк и вносит сумму на счет гарантийного агентства системы электронных платежей (обычно оно же является администратором, но бывает, что это разные юридические лица). Агентство в свою очередь кладет полученные средства в электронный кошелек покупателя. Получается, что покупатель обменял обычные деньги на электронные. Сделав заказ, покупатель перечисляет интернет-магазину причитающуюся сумму. То есть сумма, эквивалентная стоимости товара, переводится из кошелька покупателя в кошелек интернет-магазина.
Далее по первому требованию интернет-магазина гарантийное агентство перечисляет деньги на банковский счет магазина. Причем электронные деньги можно перевести как в рубли, так и в валюту, то есть зачислить их на расчетный или на валютный счет. Правда, за перевод денег в электронных платежных системах взимают комиссию.
Реализацию товаров «виртуальные» торговцы отражают в учете, когда деньги попадут в их электронный кошелек и товар будет передан покупателю. Обратите внимание: при этом способе расчета не нужно применять ККТ: интернет-магазин не получает от покупателей наличных, банковские карты в расчетах тоже не участвуют.
Преимущества и недостатки
Минимальные затраты на эмиссию;
За электронными деньгами сложно проследить → большая вероятность произвола и недобросовестного использования;
Не подвержены изнашиванию и не имею срока действия;
Работают исключительно при наличии интернет-соединения;
Можно использовать где и когда угодно, без привязки к местоположению участников сделки;
Ограничены в использовании, поскольку не все организации принимают электронные платежи;
Высокая скорость платежей и переводов;
Трудно восстановить при утрате пароля из-за высоких требований безопасности;
Конфиденциальность денежных операций;
Предоставленные системе личные данные могут быть использованы другими службами (например, налоговой).
Прозрачные сделки и доступ ко всей истории электронных платежей;
Нет потребности в сдаче;
Сохранность и безопасность платежных средств;
Отсутствует необходимость в пересчете и перевозке денежных знаков;
Хранятся на электронных носителях и не требуют дополнительного места;
Агрегаторы
Агрегаторы — это платёжные сервисы, которые выступают посредниками между интернет-продавцом и банками или платёжными системами, которые проводят платежи. К таким относятся, к примеру, ЮKassa, Robokassa, процессинговый центр Uniteller, платёжная платформа Paykeeper.
С технической точки зрения между такими сервисами есть различия, но на практике суть одна — они позволяют подключить много разных способов оплаты одновременно.
Минусы: высокая комиссия, точный размер которой зависит от способа оплаты.
Плюсы: принимают к оплате и карты, и электронные кошельки разных платёжных систем; некоторые выступают агентами — вам не придётся применять ККТ; некоторые позволяют выводить средства до двух раз в день.
По договору с агрегатором деньги обычно поступают сначала на его специальный счёт, а потом переводятся на ваш расчётный. Комиссию кто-то берёт сразу при перечислении суммы, а кто-то — по итогам платёжного периода.
Оплата со счёта мобильного телефона
Некоторые агрегаторы и платёжные системы (например, QIWI) поддерживают мобильную коммерцию — оплату со счёта мобильного телефона. Клиент вводит свой номер на сайте, ему приходит СМС с суммой к оплате, он отвечает на СМС, и деньги списываются.
Как принимать платежи, если у вас нет сайта
Если вы продаёте товары в Инстаграме или других соцсетях и мессенджерах, можно выбрать любой из перечисленных выше вариантов. Эквайринг и агрегаторы позволяют направлять клиентам ссылки на страничку оплаты — платёжный шлюз. А при оплате на электронный кошелёк можно просто делиться реквизитами.