Отзывы о кредитных картах Тинькофф Банка
Отзывы заемщиков о тарифах, процентных ставках и основных условиях кредитных карт Тинькофф Банка в 2023 году. Оценка информирования и помощи клиентам при открытии, пролонгации, замене и закрытии кредитной карты. Ответы на вопросы стоит ли клиенту открывать кредитную карту Тинькофф Банка, «подводные камни» или в «чем подвох» во время их использования. Работа сотрудников банка по решению трудностей, возникающих при использовании карты.
Написать отзыв Отвечает сотрудник банка
Пользовался кредитной картой месяц, сейчас в процессе закрытия, понадобилось больше средств чем лимит в Тинькофф банке, буду обращаться в другой банк. В общем банк неплохой, но с маленьким лимитом.
Кредитная карта Тинькофф Платинум — плюсы и минусы, отзывы, в чем подвох
Думаете стоит ли брать карту Тинькофф Платинум в 2022? Она, пожалуй, одна из самых популярных на территории России. Но какие на самом деле ее достоинства, в чем подвох и есть ли подводные камни?
В данной статье сделан подробный ее обзор, плюсы и минусы, реальные отзывы, собраны все ответы на самые основные вопросы.
Кредитную карту Тинькофф Платинум можно оформить с бесплатным обслуживанием навсегда, за оформление по реферальной ссылке — https://www.tinkoff.ru/sl/9dTun9sB5LZ �� и покупкой по ней от 1 000 ₽.
Оформить ее можно быстро, без посещения офиса банка (у Тинькофф нету отделений). Для этого необходимо зайти на официальный сайт “Тинькофф” (бесплатное обслуживание навсегда, по нашей реферальной ссылке). Затем нажать на кнопку «Оформить сейчас”. Пользователю будет предложено заполнить анкету, указав следующие сведения:
- желаемый кредитный лимит;
- цели, для которых оформляется она(список целей прилагается);
- личные данные (ФИО, дата рождения и т. д.);
- паспортные данные;
- номер телефона;
- адрес проживания/прописки;
- сведения о работе;
- данные о доходе, образовании, семейном положении;
Последним пунктом указывается кодовое слово, которое необходимо будет для дальнейшего обслуживания карты банком.
После выполнения всех действий необходимо дождаться результата. При положительном исходе остается только договорится о времени и месте получения карты.
Как видно, процесс заказа карты, выдачи и заключения договора прост. Однако стоит разобраться, в чем же является преимущества использования именно этим, премиальным продуктом.
Предельная процентная ставка на приобретение товаров составляет 35,68% годовых.
Важно! Если же пользователь принял решение снять денежные средства, процент в таком случае будет составлять от 30 до 59,9% .
Данный период времени банк предоставляет клиенту как возможность приобретения товара за кредитные средства с нулевой процентной ставкой.
Это максимум, который банк может одобрить по этому предложению. Она выдается не каждому. При оформлении клиент самостоятельно выбирает желаемую кредитную сумму. Банк в дальнейшем принимает ее во внимание и принимает решение о будущем кредитном лимите клиента.
На решение влияет кредитная история, доход гражданина.
Одна из удобных функций для клиента в случае если необходимо произвести погашение по кредиту, но денежных средств на платеж нет. В такой ситуации банк предлагает воспользоваться денежными средствами с карты Тинькофф. Их можно перевести в счет погашения кредита. В такой ситуации перевод будет беспроцентным, а срок возврата нового долга будет составлять 120 дней без процентов.
Рассрочка в течение года доступна в магазинах партнерах. Клиенту в таком случае придется заплатить комиссию. Она рассчитывается для каждого индивидуально. Однако взамен он получает возможность платить за товар в течение долгого времени. За такую задолженность банк не устанавливает процентную ставку.
После совершения покупок в личном кабинете можно увидеть, на какой товар можно взять рассрочку и до какого числа она будет действовать.
Время рассмотрения заявки составляет несколько минут. Главное — правильно заполнить анкету достоверной информацией. Будущему клиенту не требуется предоставлять никаких справок.
Доставка бесплатна. Во многих больших городах доставка возможна в день ее оформления. Однако заявка в данном случае должна быть оформлена до 20.00. Если же она была оформлена позже, доставка будет совершена на следующих день.
При сильной загруженности или дальности расположения места доставки она может быть доставлена от 1 до 7 дней. Сотрудник банка может привезти и отдать ее даже в поселки.
При получении карты с собой необходимо иметь документ, удостоверяющий личность. Она может быть вручена только лицу, ее оформившему.
Бесплатное обслуживание продукта возможно только в том случае, если по ней не осуществляются денежные операции.
Если же денежные операции осуществляются, тогда взимается плата за обслуживание в сумме 590 руб. Она не высокая и взимается только один раз в году в указанной сумме.
Если оформить по нашей ссылке, вы получите бесплатное обслуживание навсегда https://www.tinkoff.ru/sl/9dTun9sB5LZ ��
Снятие денежных средств доступно в любом банкомате Российской Федерации. Однако стоит учитывать процент, который будет начисляться за обналичивание. Он достигает 59,99% годовых.
Пополнение счета также простое. Его пополнить можно при помощи переводов и наличных средств с банкоматов.
Активные пользователи карточки получают возможность возвращать кэшбэк с покупок до 30% . Его начисление происходит в виде баллов, где один балл приравнивается одному рублю. Они начисляются на бонусный счет.
Клиенты банка в дальнейшем получают право использовать кэшбэк на приобретение билетов на проезд, оплату связи, походы в рестораны/кафе.
Абсолютно за все покупки начисляется клиенту 1% . Однако банк предлагает множество спецпредложений, где процент кэшбэка может достигать до 30% .
При детальном рассмотрении предложения банка можно сделать вывод, что в ней есть как положительные стороны, так и недостатки.
- онлайн-оформление;
- доставка на дом;
- бесплатный выпуск, обслуживание;
- низкая стоимость обслуживания;
- оформление без справок;
- низкая процентная ставка по безналичным операциям;
- широкий выбор способов пополнения средств;
- возможность снятия наличных;
- огромный процент за снятие наличных;
Существуют и иные довольно важные вопросы, на которые не предоставлены ответы выше. Однако с ними можно ознакомиться далее в статье.
Воспользоваться предложением может только совершеннолетний гражданин.
В случае нарушения сроков оплаты пользователю начисляется штраф 590 рублей. Дополнительно устанавливается процентная ставка в виде 19% годовых.
Его сумма не превышает 8% от суммы затрат. В случае не внесения минимального платежа банк вводит свои санкции, а именно: установление повышенной процентной ставки.
Представитель банка, который занимается ее доставкой, владеет всей необходимой информацией по поводу активизации карт. Каждому клиенту предоставляется подробная информация.
Ее можно активизировать с помощью специального приложения Тинькофф, установленного на мобильное устройство. Также можно воспользоваться официальным сайтом банка.
Активизировать можно и по номеру телефона, если обратиться в банк с соответствующим запросом.
Процентные ставки зависят от того, каким способом расходовать кредитные средства: наличным, безналичным расчетом.
Если расчет осуществлялся безналичным способом, процентная ставка составляет от 12% годовых. Максимальный предел — 35,68% .
Если клиент снял наличные денежные средства (осуществил перевод), тогда процентная ставка составляет от 30% . Максимальный предел — 59,99% .
Выданной пластиковой картой можно совершать платежи по всей территории России. Однако если есть платежная система “Мир”, тогда становятся доступны платежи и за ее пределами. А также, выполнение операций с помощью Mir Pay, Samsung Pay. Совершение денежных операций возможны, только если на телефоне установлена ПО Android.
Именно реальные отзывы очень часто помогают сделать выбор о необходимости приобретения карты. С ними можно ознакомиться на просторах интернета, если задать соответствующий запрос в поисковую систему (Яндекс и т. д.).
Ниже представлены как положительные, так и отрицательные отзывы реальных пользователей.
На сегодняшний день существует достаточно много аналогов подобных карт. Правильным решением будет провести сравнение между ними, чтобы понять, чем они отличаются.
Здесь приведем сравнение с другой карточкой Тинькофф, а именно Black Platinum. Она также идет с кэшбеком, но в ней предусмотрена функция процента на остаток.
Black карта позволяет снимать денежные средства без комиссии с банкоматов. Доступная сумма устанавливается каждому индивидуально. Обслуживание Блэк платное и составляет 99 рублей ежемесячно.
Она также содержит большое количество партнерских программ, которые позволяют совершать покупки выгодно.
Каждая из этих карт имеет свои преимущества. Какую открывать, человек решает сам. Для этого нужно внимательно изучить все условия, которые они в себя включают.
Каждую карточку можно закрыть в любой момент.
Помимо активизации карты клиентам, необходимо поставить подпись на ее обороте. Дело в том, что при ее отсутствии в магазинах могут отказать в ее использовании.
Также не все пользователи знают, что можно выпустить дополнительную кредитку, которая может быть оформлена на родственника. При этом счет будет один, а владелец счета — это лицо, первоначально его открывшее. Именно поэтому следует помнить, что вся ответственность по использованию дубликата лежит на заемщике, который ее открыл.
Обратите внимание! В случае возврата товара рассрочка не прекращается.
Деньги, конечно же, возвращаются на карту. Однако она их воспринимает, как обычное пополнение счета. Именно по этой причине услуга рассрочки не прекращается. Ежемесячные платежи подлежат оплате. Чтобы закрыть рассрочку полностью, необходимо обратиться в службу поддержки на сайте или в приложении.
Следует отметить еще один нюанс, касаемый внесения платы по рассрочке выше ежемесячного платежа. В такой ситуации последующие платежи не уменьшаются. В дальнейшем платить необходимо не меньше первоначально установленной суммы. Уменьшается только период времени, на который была оформлена рассрочка.
К примеру: Если оформлена рассрочка в сумме 20 тыс. рублей на 4 месяца, но в первый месяц клиент погасил 10 тыс. рублей, тогда произойдет перерасчет. По итогу клиенту необходимо будет выплатить по 5 тыс. рублей в течение следующих двух месяцев вместо трех.
В случае возникновения некоторых вопросов, всегда можно обратиться в банк за консультацией.
По России действует единый номер: 8 800 555 -77-78. Банковская консультация о льготных тарифах, всех услугах бесплатна. Ее получить можно 24/7.
Кредитка предоставляет человеку дополнительные возможности. Ведь бывают ситуации, когда необходимо приобрести товар, снять деньги, но своих денежных средств в этот момент нет. Именно в таком случае кредитные карты выступают настоящим помощником.
Стоит ли ей пользоваться? Кредитная карта Tinkoff содержит в себе выгодные условия рассрочки/кредита, программы лояльности. Данную кредитку действительно можно рассмотреть сегодня к оформлению.
11 острых подводных камней по кредитной карте “Тинькофф Платинум”
“Подводные камни” по популярной кредитке “Тинькофф Platinum”, конечно, существуют – как и по любым другим финансовым инструментам.
Но – дьявол, как известно, кроется в деталях. Сколько их? Действительно ли они представляют для нас опасность? Можно ли их обойти?
Что ж – давайте разложим все по полочкам и разберёмся.
- Рассмотрим сразу 11 подвохов по карте;
- Подскажем, как их избежать.
- Сравним “Тинькофф Платинум” с картами-конкурентами
Статья на тему: Изучаем “Тинькофф Платинум”-2023 – условия + отзывы + в чём подвох…
Льготный период – а почему так мало?
На все покупки (кроме покупок в рассрочку, о них см. ниже) по “Платинуму” дается беспроцентная рассрочка до 55 дней:
В чём “подводные камни”: 55 дней без процентов – это ОЧЕНЬ мало, меньше двух месяцев! Конкуренты предлагают гораздо больше – и 100, и даже 365 дней.
… Нет, мы не говорим, что 55 дней – это обязательно очень плохо. Всё зависит от потребностей конкретного человека. Например – если периодически нужно перехватить у банка немного денег до зарплаты, то в теории хватит и такой короткой рассрочки.
Но у 55-дневного грейс-периода есть ещё один – стандартный для кредиток – подвох.
Всё дело – в условиях льготного периода.
55-дневный грейс от “Тинькофф” включает в себя до 30 дней на покупки и 25 дней на расчеты. Сколько будет на траты у вас? Зависит от двух параметров:
- Дата выписки по вашей карте. Это день выпуска вашего кредитного “пластика” – например, 1-е число месяца. Дата выписки очень важна, т.к. именно от неё отсчитывается льготный период отсчитывается.
- День, когда вы совершили покупку.
Например, дата выписки по вашему “Платинуму” – 1-е число месяца. Вы покупаете наушники тоже первого числа. Всё в порядке – теперь у вас есть 55 дней на то, чтобы вернуть деньги банку без “финансовых последствий”. Вносите минимальный платёж (через 25 дней после формирования выписки), до 25 числа следующего месяца рассчитываетесь с “Тинькофф” – и всё будет хорошо.
Теперь – пример №2:
Наушники куплены не 1, а 10 числа. Теперь ваш грейс – не 55, а 45 дней:
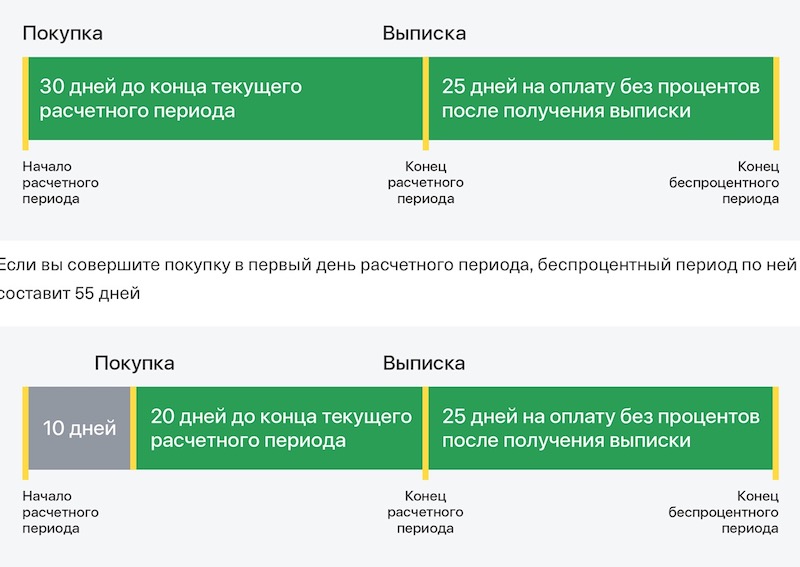
Вот он, подвох – если что-то в следующем месяце после покупки пойдет не так, есть риск не рассчитаться с банком и попасть на проценты.
Карты на 100-110 дней дают больше шансов для маневра – льготный период здесь длиннее, и вы просто заплатили бы минимальный платёж (5% от суммы долга). С учетом того, что жизнь в России – штука непредсказуемая, такая страховка точно не помешает. У “Тинькофф” её нет.
Подводный камень за номером 3 – тоже стандартный для кредиток. Это минимальный платёж. Почему-то нередко люди относятся к нему с пренебрежением – мол, подумаешь, какие-то там 300-500 рублей. Но не все знают – если не заплатить их, льготный период отменяется, и банк начисляет проценты и штрафы с 1-го дня пользования рассрочкой. Мало не покажется! Плюс “процентики” будут капать до тех пор, пока не рассчитаетесь полностью.
Внимание, акция!
Оформите кредитную карту “180 дней” от “Газпромбанка” и получите:
- Рассрочка 180 дней без % на все покупки – навсегда!;
- 0 ₽ за снятие наличных (до 50 000 ₽ / мес.);
- Бесплатное обслуживание!
- Комиссия за снятие наличных денег с кредитного лимита – 2,9% от суммы снятия + 290 рублей;
- Проценты – 30-49,9% годовых. Точная ставка определяется для каждого клиента индивидуально.
- Кэшбэк начисляют баллами, а не рублями.
- Превратить баллы в рубли нельзя – их разрешается тратить только на компенсацию билетов на поезд или оплату чеков из кафе / ресторанов. Если никуда не ездите (или только летаете) и предпочитаете готовить дома – девать их будет некуда :).
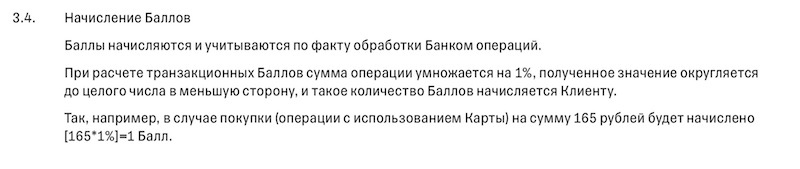
- Возврат от 3 до 30% будет только на некоторые покупки по акциям от магазинов-партнёров “Тинькофф”. На все остальные траты – только 1%…
- … Да и его (1%) дают только за траты, кратные 100 рублям. Купите кофе за 99 рублей – не получите от банка даже один несчастный рубль.
- Компенсировать бонусами можно только покупки, сделанные в течение последних 90 дней.
- Молодые люди (до 25 лет), те, кто получает кредитку в первый раз и граждане, в которых банк до конца не уверен – получают “для начала” от 3-5-10 до 20 тысяч рублей;
- “Среднестатистический” клиент – от 50 до 100;
- Люди с хорошей по “московским” меркам зарплатой (программисты, менеджеры в больших корпорациях) – 200 – 300 тысяч.
- При получении поставьте в анкете “галочки”, что отказываетесь от страхования и “SMSок”;
- Если представитель банка уже выдал вам карту и ушел – свяжитесь с банком любым удобным способом (чат, звонок) и отключите ненужные услуги дистанционно.
- Короткий льготный период (ЛП) – всего до 55 дней без процентов. Причем ЛП продуман так, что вы можете получить на покупки 55 дней – а можете и 25. И не забывайте – если не будете платить минимальный платеж, не будет и 25 дней…;
- Невразумительная рассрочка. Вариант со странным названием “по кнопке” появляется только для некоторых покупок и доступен исключительно за отдельную плату. А покупки в магазинах-партнёрах не радуют по-настоящему большими сроками рассрочки и опять-таки доступны не для всех товаров.
- Рассрочка на 120 дней при закрытии кредитной карты в другом банке имеет странное правило – делать перевод должен только сотрудник “Тинькофф-Банка”. Сделаете сами – попадёте на проценты (см. п.4).
- Категорически не подходит для снятия наличных. За эту операцию автоматически взимается комиссия 2,9% + 290 рублей. А ещё будет от 30 до 49% годовых. Также есть коварный подвох – долг за “обналичку” гасится самым последним, т.е. карту придется выводить “в ноль”! Так что – без крайней необходимости лучше не связывайтесь.
- Бонусная программа “Браво” – ни разу не “браво”. 1% на все покупки “фантиками”, обменять их можно только на билет на поезд или чек из кафе. Это в наше-то пандемийное время! А “кэшбэк до 30%” сегодня предлагают и по дебетовкам от Сбера.
- Обслуживание – платное, причем сумма смешная – 590 рублей в год. Банк легко мог бы отказаться от этой комиссии, но не хочет. Вот если вы его попросите, то он подумает – и, быть может, подарит её вам с барского плеча. Вот уж правда – “экономия на спичках”…
- Не забывайте, что обещание кредитного лимита (КЛ) “до 700 000 рублей” – это только максимально возможная сумма, до которой банк может со временем поднять клиенту КЛ. Просто некоторые люди думают, что им столько (ну, или почти столько) дадут с 1-го дня.
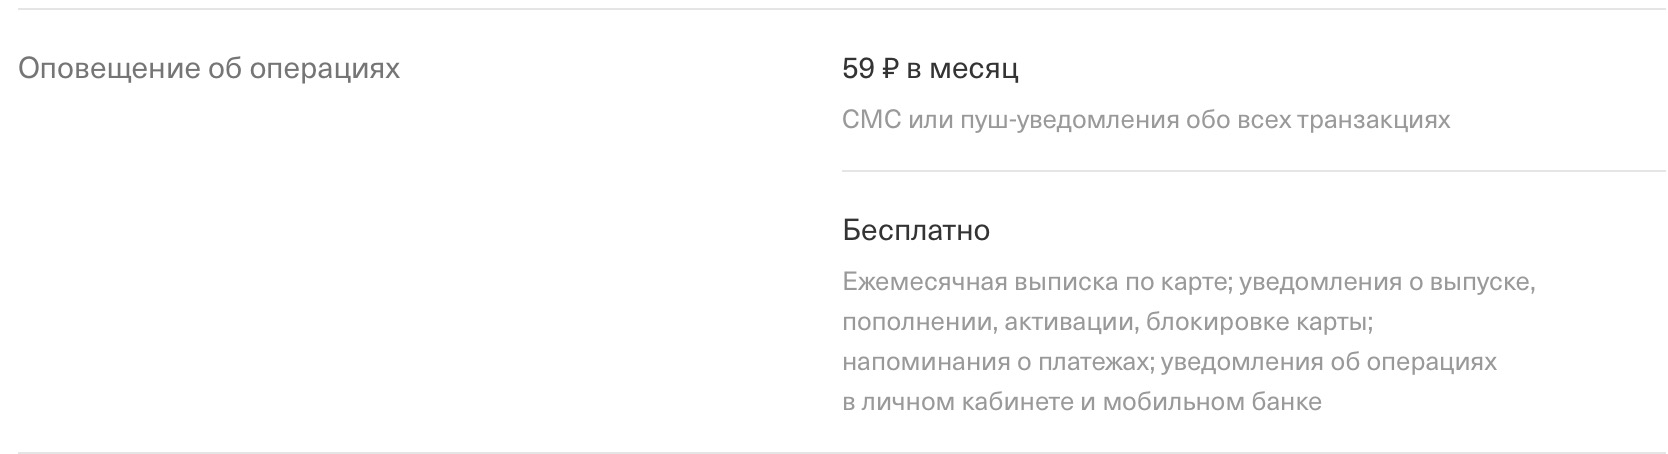
- По умолчанию подключают платные услуги – страховку (почти 11% от задолженности в год) и SMSки (59 руб./мес.). К счастью, от них легко отказаться уже во время получения карты – достаточно поставить соответствующие “галочки”.
- По карте есть овердрафт – если случайно превысите кредитный лимит, заплатите 390 рублей. В месяц банк может взимать овердрафт до трех раз.
- Карта не различает кредитные и ваши личные средства. Т.е. всё, что вы положите на счёт – уже кредитный лимит. Если их перевести на другую карту – будет приличная комиссия (см. п.4).
- Не подходит для покупок за границей – конвертацию проходит по самому “дорогому” обменному курсу для онлайн-покупок. Пример – 72,8 руб. против 71,2 в “Сбере”.
- Сумма кредита до 300 000 рублей
- Грейс на покупки 55 дней
- Оформление не выходя из дома, получение курьером
- Бесплатный интернет-банк
- Хорошая служба поддержки, куда можно дозвониться всегда
- На 10 тыс. 3 сентября
- На 1000 руб. 10 сентября
- На 7600 28 сентября
- На 4000 руб. 1 октября
- На 1500 руб. 6 октября
Рассрочек много, но…
Не все знают – но кредитка “Тинькофф Платинум” умеет быть и картой рассрочки, т.е. делить один платёж не на 55 дней, а на несколько месяцев и несколько равных платежей.
Если быть точным, рассрочек здесь – сразу две:
Если вы уже что-то купили – есть специальная “Рассрочка по кнопке”. Она называется так потому, что для её получения достаточно нажать на синюю кнопку в истории ваших покупок. Конечно, при условии, что она там есть – услуга доступна не для всех покупок.
Такая рассрочка – платная. Например, с траты в 5 160 рублей банк попросит 154,8 руб. комиссии: 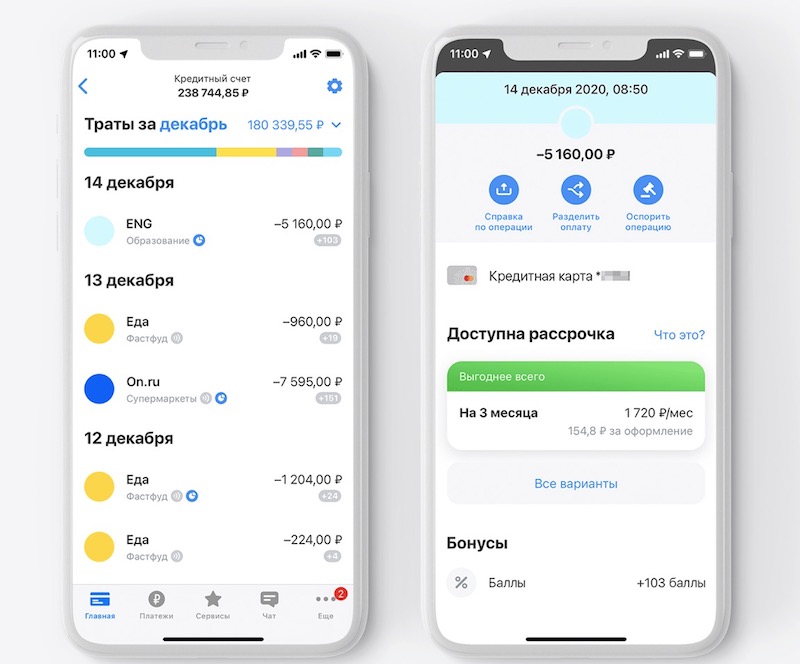
Ещё есть более привычная рассрочка до 12 месяцев на товары в магазинах-партнёрах “Тинькофф”. Конечно, “до 12” – это не очень понятно. Сколько именно? Никто вам не скажет – для каждого клиента предлагаются индивидуальные условия. Здесь уж “как повезёт”.
В целом можно рассчитывать максимум на 3-6 мес. Даже на покупки в фирменном сервисе “Тинькофф Страхование” дают всего полгода:
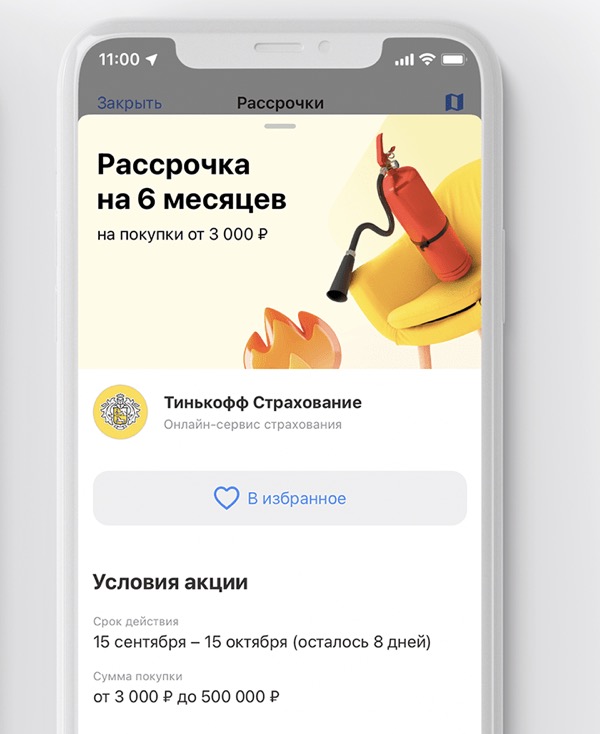
И да – не забудьте активировать предложение заранее или в течение трёх дней с момента покупки. Иначе всё, что вы получите – это стандартный грейс-период на срок до 55 дней.
Комментарий: рассрочка по “Тинькофф Платинум” не порадовала. За “кнопочную” версию берется комиссия, а предложения в магазинах-партнёрах уступают законодателю мод – карте рассрочки “Халва”.
А ведь по пластику от “Совкомбанка” достаточно один раз заплатить 299 рублей – и вы гарантированно получите рассрочку 10 месяцев на все покупки у партнёров. А по акции – к “Чёрной пятнице”, “11.11”, Новому Году, 23 февраля, 8 марта и т.д. – можно получить и 3 года!
Вот это – настоящая рассрочка. На фоне “Халвы” карта Платинум с её “до 12 месяцев” и “ну, там посмотрим, сколько дать именно в вашем случае” смотрится крайне невразумительно.
Рефинансирование – поменьше самостоятельности!
Один раз в год карта “Платинум” превращается в кредитку с нормальным льготным периодом: 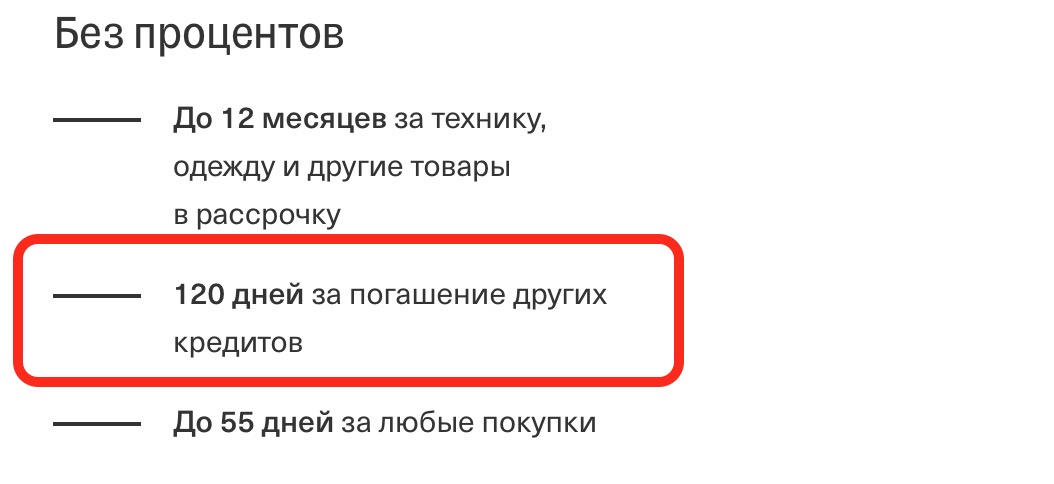
Услуга “Перевод баланса” позволяет погасить кредитку или иной кредитный продукт в сторонней кредитной организации. Переводите кредитный баланс на счет “проклятого конкурента” – и получаете 120 дней на то, чтобы вернуть “Тинькофф-Банку” деньги без процентов.
В чём “подводный камень”? Нельзя переводить деньги самостоятельно. Если сделаете это – банк сочтет операцию обычным переводом. В льготный период они (переводы) не входят – так что начислят огромные проценты. Единственно правильный вариант – обратиться в клиентскую поддержку “Тинькофф”, чтобы всё за вас сделал сотрудник.
В чём-то, конечно, это даже хорошо – пусть все формальности и ответственность берёт на себя специалист.
Но – всё это не совсем очевидно, так что – подвох.
P.S. Не забывайте, что претендовать на “Перевод баланса” можно только раз в год – курьеры и консультанты в чате порой “забывают” уточнить и этот важный момент.
Снятие наличных и переводы – только платные
В этой дисциплине правила у “Тинькофф Платинум” – как 10 лет назад, когда была только одна карта с бесплатным снятием денег с кредитного лимита (уже упомянутая “100 дней без %” от “Альфы”), а все остальные сдирали за “обналичку” огромные штрафы:
Комиссия за просрочку по покупкам ненамного ниже – 12-29%.
А ещё – здесь есть очень большой и острый “подводный камень”! Чтобы погасить долг за снятие наличных, придется сначала погасить все остальные долги по карте – за покупки, годовое обслуживание и т.д. До тех пор “процентики” будут начисляться. И ничего не поделаешь – такие уж у банка правила по погашению задолженности, и в момент оформления мы на них автоматически соглашаемся.
Комментарий: в общем, лучше не снимать деньги с “Платинума” без КРАЙНЕЙ необходимости – в плане обналички эта карта больше похожа на микрокредит.
Просто знайте, что если и брать этот пластик – то только для покупок.
Кэшбэк – опять эти “до”!
В рекламе “Тинькофф” обещает кэшбэк за покупки по карте “Платинум” “до 30%” по бонусной программе “Браво”:
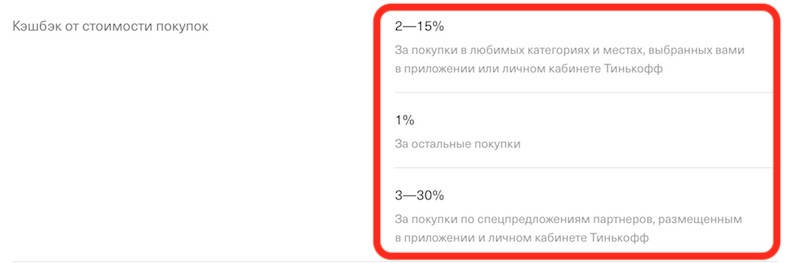
Честно говоря, сказать ей “браво!” особо не за что:
Из плюсов – срок жизни “бонусов” по “Платинуму” очень приличный, он составляет 36 месяцев. Т.е. можно накопить на что-то серьёзное – если, конечно, получать большой кэшбэк за покупки у партнеров “Тинькофф”.
Комментарий: слабовато! Кэшбэк “до 30%” сегодня есть даже по дебетовым картам и абсолютно у всех более-менее крупных банков, это не преимущество.
А 1% за все покупки – уже мало.
Обслуживание – платное. Но если вы хорошо попросите…
Изначально карта “Платинум” стоит 590 рублей в год. Если не пользоваться ей (просто лежит без дела “на всякий случай”, трат за год не было) – плату за обслуживание не снимают:
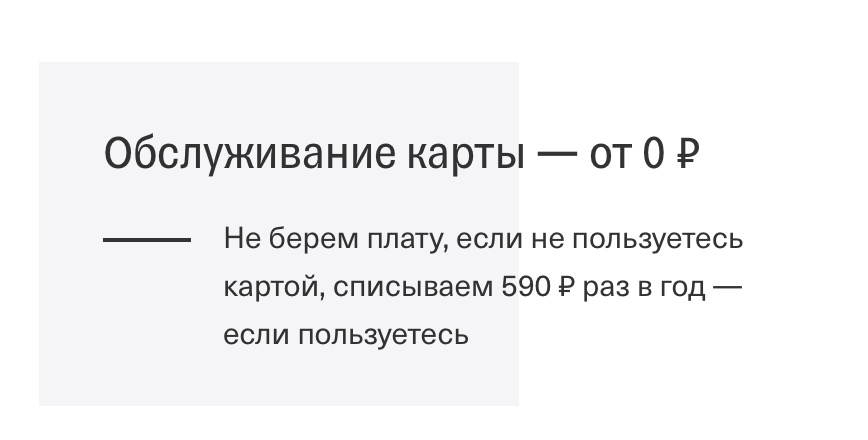
Также “Тинькофф” иногда проводит акцию – 1-й год обслуживания дают бесплатно.
Не все знают, что обслуживание можно сделать бесплатным навсегда. Для этого надо зайти в приложение, открыть чат с клиентской поддержкой и написать что-нибудь вроде
“Прошу перевести меня на тариф 6.7 с бесплатным обслуживанием”.
Гарантий, что вас запрос на 100% удовлетворят, нет – но, судя по отзывам, положительное решение принимают часто.
Комментарий: странная схема получается – банк делает символическую плату за обслуживание (590 рублей) и одновременно предусматривает возможность отказаться от неё. Предполагаем, что это психологическая уловка – если запрос удовлетворят, человек испытает чувство благодарности и будет более лоялен к “Тинькофф”.
“Кредитный лимит до 700 000 рублей”
Старый добрый “подводный камень”, на который периодически налетают особо доверчивые граждане и те, у кого кредиток раньше не было. Почему-то люди думают, что им столько (ну или почти столько) и выделят.
На самом деле – сам “Тинькофф” как-то рассказывал в своем блоге, что “до 700 тысяч” – это сумма, до которой банк может со временем увеличить кредитный лимит:
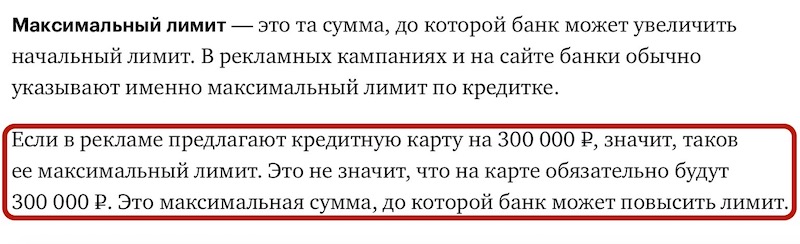
А уж сколько вам дадут вначале – это всё решается строго индивидуально. Банк смотрит на доход заявителя, его расходы, кредитную историю и кредитную нагрузку, является ли он активным клиентом (оформляет карты, вклады, брокерские счета для инвестиций) и ещё на множество других факторов.
Согласитесь – трудно быть настолько идеальным, чтобы претендовать на максимальный кредитный лимит… Так что – итоговый кредитный лимит будет очень далек от суммы в 700к.
Сколько выдают на практике? Если верить отзывам –
Напомним, что кредитный лимит по карте пересматривается один раз в 3-6 месяцев. Чтобы рассчитывать на его увеличение, необходимо гасить задолженность вовремя и часто и помногу тратить.
Доставка – не так быстро!
“Тинькофф” обещает доставить карту “Платинум” в тот же день, если вы закажете её до 8 часов вечера:
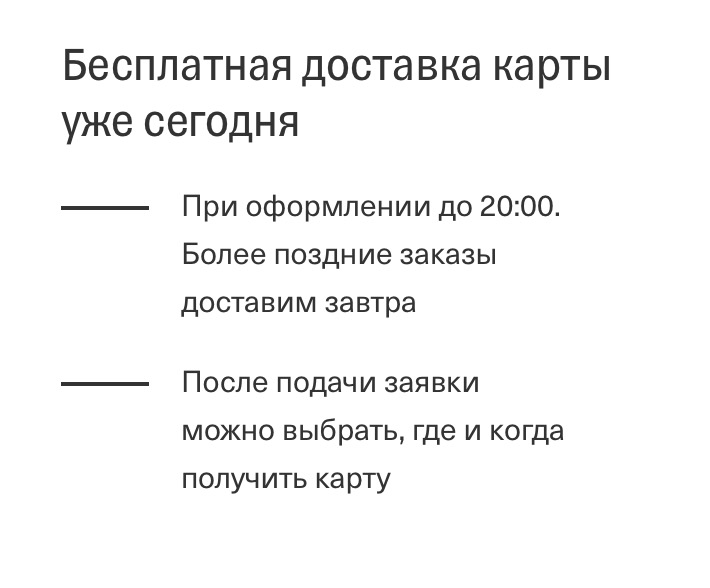
Правда, в тарифах банк сообщает совсем другие сроки доставки – оказывается, она может занимать до 7 дней:
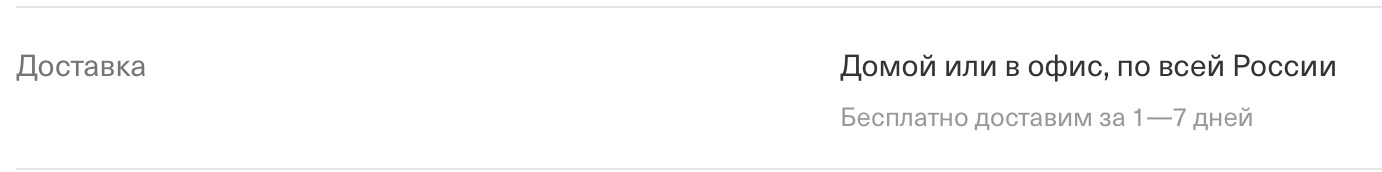
Комментарий: а мы-то думали, а мы-то надеялись, а мы-то строили планы :). Но, скорее всего, карту ещё придется подождать – до следующего дня, а то и дольше. Имейте это в виду при планировании своих трат.
Внимание, овердрафт!
Не рассчитали свои возможности и превысили кредитный лимит по “Платинуму”? Нет, покупку вам не отменят – карта отправит вас в овердрафт (т.е. выдаст ещё один мини-кредит) и сразу же спишет штраф в размере 390 рублей. И взимать его за месяц могут до 3 раз:
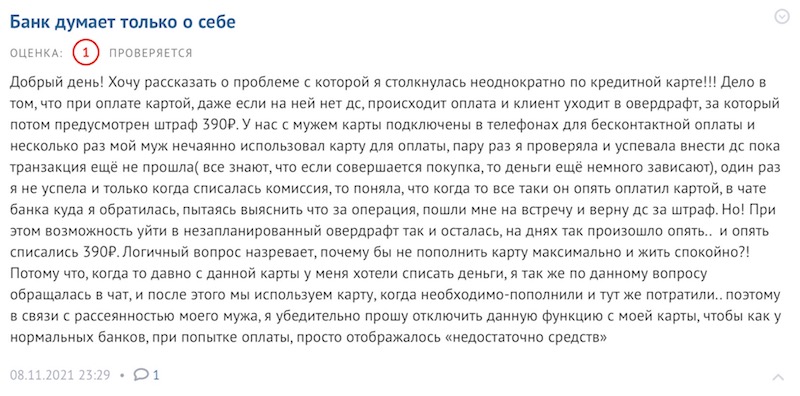
Навязывают страховку и платные SMS-уведомления
“Тинькофф-Банк” считает, что эти услуги вам нужны по умолчанию – и подключает их ещё до того, как вы получите “Платинум”.
Но всем ли нужна страховка 0,89% от задолженности в месяц (10,68% в год) и 59 руб./мес. за SMS? Последняя услуга в эпоху мобильных приложений и Push-уведомлений – вообще анахронизм!
Чтобы отказаться от них:
«Деньги были ваши — стали наши»
Представьте: вы положили на «Платинум» свои деньги, а потом решили отправить их на другую карту. Вас ждет неприятный сюрприз — банк расценит эту операцию как перевод средств с кредитного лимита — и возьмёт комиссию, те самые 2,9% + 290 рублей + 30-49% годовых!
Почему? «Тинькофф» считает любые деньги на карте кредитными. Это как в том анекдоте – “Я так вижу” :).
Так что — будьте начеку. Если уж пополнять этот «пластик» своими кровными — то только на погашение задолженности.
Дороговата для покупок за границей
Для начала – если вы что-то заказываете за рубежом, то конвертация RUB в USD произойдет по самому невыгодному курсу «Тинькофф»: 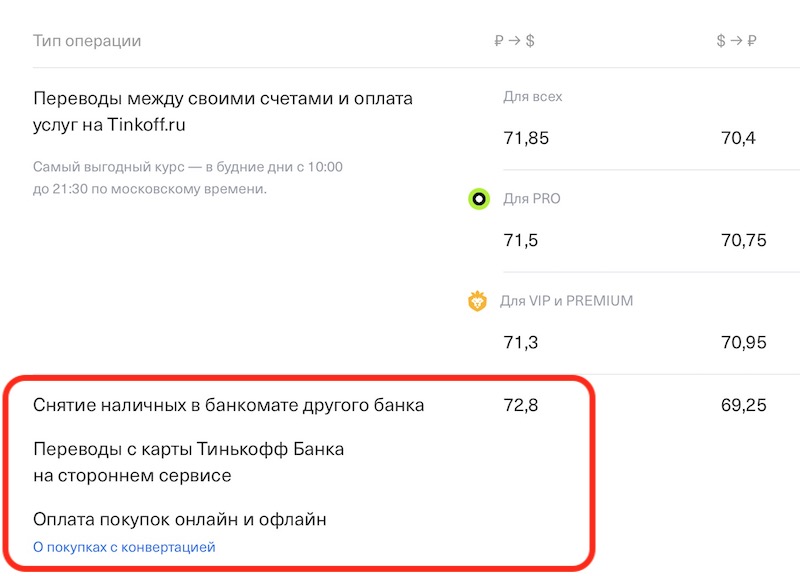
72,8 рубля за доллар. Для сравнения, в Сбере в тот же день вы купили бы доллар за 71,2.
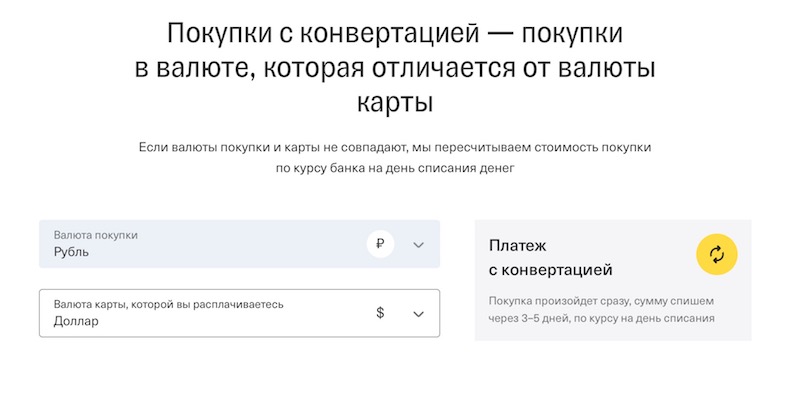
Ещё нюанс – обменная операция произойдет не сразу, а в течение трех-пяти дней. Как вы понимаете, валютный курс может измениться не в вашу пользу:
Заключение. “Так что там за подводные камни?”
Мы нашли 11 “подвохов” по карте “Тинькофф Платинум”:
Предупреждён – значит вооружен! Теперь вы знаете, каких “подводных камней” следует опасаться.
Сравнение с конкурентами
У “Тинькофф Платинум” есть сразу несколько интересных кредиток-конкурентов:
Кредитная карта Тинькофф — в чем подвох?

Владельцами кредитной карты Тинькофф банка стали многие россияне, но лишь немногие из них знали, на что они идут, подписывая договор с банком. У карточки много нюансов, о которых не упоминается ни в тарифах, ни в условиях обслуживания. Самый большой подвох карты — отсутствие грейса на операции по снятию наличных, обязательная страховка, от которой нельзя отказаться и невозможность погасить долг по нельготным операциям без полного обнуления задолженности, даже льготной.
Знать эти особенности нужно обязательно любому владельцу — чтоб сэкономить и не переплатить банку лишних денег.
Кредитная карта Тинькофф

Тиньков и Немагия
В последнее время над Тинькофф банком сгустились тучи. Чего стоит скандал с известными блогерами из Nemagia и теми, кто их поддержал, а таковых было большинство. К конфликту между Олегом Тиньковым и блогерами привело компрометирующее видео небезызвестных «стебщиков» из Немагии. В своей привычной манере черного юмора и стеба они сделали почти часовое видео, «обличающее» Тинькофф банк и его руководство, в частности Олега Тинькова и его семью.
Последнего сей факт возмутил и по адресам постоянного проживания блогеров начались проверки, обыски, полетели повестки в суд и полицию на допрос. Это вызвало большой резонанс среди остальных. Академик разорвал контракт с Тинькофф, многие известные блогеры отказались сотрудничать с банком и приняли сторону Немагии. На их стороне оказалось и большинство пользователей.
В итоге Олегу Тинькову не осталось ничего, кроме как забрать заявление из полиции, а иски из судов в связи с примирением сторон. На этом конфликт исчерпал себя, но осадок остался у всех заинтересованных сторон и пользователей, которые за этим наблюдали.
В своем видео блогеры обличали не только поведение и «громкие слова» Тинькова, но и кредитную карту Платинум, отношение к работникам со стороны руководства и т.п.
В чем главный подвох кредитки от Тинькофф банка?
Подвохов у кредитной карты Платинум от Тинькофф банка достаточно, но все они технично скрыты от глаз простого обывателя. Первое, на что нужно обратить внимание при использовании кредитной карты Тинькофф — это условия по льготному периоду.
Это, пожалуй, самый главный подвох кредитной карты Тинькофф банка. Важно понять и разобраться, как работает грейс.
Для этого есть поясняющее видео.
Среди продвинутых пользователей кредитных карт давно появилось такое понятие, как честный и нечестный льготный период. Оно прижилось и повсеместно используется клиентами банков. Хотя на самом деле такого понятия в самих организациях нет.
Что такое честный льготный период?
Как известно, льготный период – это срок, который банк дает клиенту для беспроцентного погашения задолженности. Он состоит из расчетного и платежного периодов. Если условный грейс период составляет 50 дней, то расчетный период длится, как правило, 30 дней, а платежный соответственно 20. Если бы грейс был 55 дней, то расчетный период длился бы 30, а платежный уже 25.
В расчетный период клиент совершает расходные операции по карте, а в платежный он должен погасить образовавшуюся задолженность. Таким образом, банк дает клиенту месяц на расходы и 20 (25) дней на их погашение. Итого получается 50 (55) дней льготного периода.

При честном льготном периоде клиент должен погасить за платежный период только те операции, которые были совершены в предшествующие 30 дней расчетного периода. Например, наш расчетный период длится с 1 по 30 сентября, а платежный с 1 по 20 октября. Мы совершили 5 покупок:
При честном грейсе клиент должен будет оплатить до 25 октября только первые 3 покупки, то есть те расходы, которые он совершил в течение расчетного периода. Получается, что последние 2 покупки мы совершили уже за пределами нашего расчетного периода, то есть во 2-й расчетный период, который начинается сразу после окончания первого и наслаивается на платежный период.
Покупки, совершенные с 1 октября по 31 октября клиенту нужно будет погасить во 2-й платежный период, который придется с 1 ноября по 24 ноября и т.д.
См. также: Калькулятор кредитной карты Тинькофф.
Что такое нечестный льготный период?
При нечестном льготном периоде банк требует оплатить всю сумму задолженности к последнему для платежного периода. Если еще раз вернутся к нашему примеру, то при нечестном грейсе клиент должен будет оплатить все 5 покупок до 25 октября несмотря на то, что последние 2 покупки были совершены за пределами 1-го расчетного периода. При нечестном льготном периоде новый грейс не начнется до тех пор, пока клиент полностью не погасит задолженность перед банком.
При этом клиенту не стоит путать первую покупку по карте с началом льготного периода. Ведь дата начала льготного периода фиксирована договором и практически всегда совпадает с датой оформления карты, либо начинается 1 числа каждого месяца. Считать датой начала льготного периода расходную операцию по карте неправильно.

У кредитной карты Тинькофф Платинум честный грейс-период, и здесь банку нужно отдать должное. Подвох здесь связан с операциями по карте, которые не входят в условия грейс-периода, например, снятие наличных в банкомате.
Банк отдельно будет начислять процентную ставку на сумму снятия, а остальные покупки по карте будут беспроцентными в рамках льготного периода. И даже если клиент внесет сумму снятия вместе с процентами, чтобы погасить именно эту задолженность по карте и остановить начисление процентов, банк отправит деньги на погашение долга по льготному периоду.
Это делается в связи с условиями договора, в котором прописано, что средства, поступившие на счет, идут на погашение льготной задолженности, а потом уже на погашение задолженности, на которую начисляются проценты.
Например, вы совершили покупку по карте на сумму 20 тыс. в расчетный период с 1 по 30 сентября. Оплатить эту сумму вы должны к 25 октября (55 дней грейса). В сентябре вы также сняли деньги в банкомате за счет лимита на сумму 10000 руб. На нее уже на следующий день банк начислил проценты и продолжит это делать.
Если вы захотите погасить задолженность за снятие наличных, чтобы банк больше не начислял проценты на эту операцию, вам будет недостаточно просто внести указанную сумму на карту. Она пойдет на погашение тех 20 тыс. руб., на которые не начисляются проценты и которые можно погасить до 25 октября. А операция по снятию наличных не погасится.
Единственный вариант закрыть начисление процентов — обнулить полностью свою задолженность, то есть, вернуть банку 20 тыс., потраченных в расчетный период и 10 тыс. руб., которые вы сняли в банкомате +проценты на них.
По карте Тинькофф клиенту лучше не совершать операций, которые не входят в грейс-период, иначе придется полностью обнулять его. В противном случае проценты будут начисляться «вечно».
Снятие наличных не входит в грейс
Вторым неприятным нюансом использования карты можно назвать тот факт, что операции по снятию наличных в банкомате не входят в льготный период. То есть, сняв деньги, клиент обеспечит себе моментальное начисление от 30% до 49.9% годовых в зависимости от своего тарифного плана. И эта нельготная операция серьезно отразится на льготном погашении задолженности, которое мы разобрали выше.
Высокая комиссия за снятие наличных
Третий нюанс использования кредитки Тинькофф банка — относительно высокая комиссия за снятие наличных за счет кредитного лимита. Она составляет 2.9% от суммы +290 рублей. Например, если вы снимаете 10 тыс. руб., то должны заплатить фиксированную плату 290 руб. + 290 руб. (2.9% от суммы). Итого вы заплатите 580 рублей лишних денег. За снятие 30 тыс. клиенту придется отдать уже 1160 руб. Довольно внушительная сумма.
Скрытые от глаз расходы по карте
У кредитной карты Тинькофф есть скрытые расходы, о которых не упоминается в тарифных планах. О них клиент банка узнает только после получения пластика. Например, ежегодно клиент должен оплачивать чуть больше 10% от суммы лимита за страховку по карте. И отказаться от этой страховки практически нереально.

Она списывается с карты за счет кредитного лимита, который заемщику придется обнулить, чтобы не начислялись проценты. В месяц сумма выходит небольшой, всего 0.89%, но в год она кажется более существенной — 10.68%.
В тарифах также нет информации о единовременном штрафе за факт просрочки платежа, который составляет 590 руб. и равняется годовой стоимости обслуживания самого пластика.
Еще один подвох — малый лимит при получении
Если вы хотите занять 300 тыс. рублей и думаете, что вот вам одобрили карту и сразу на ней будет 300 тыс. лимита, то вы ошибаетесь. По отзывам пользователей банк не одобряет первоначально крупные суммы. Даже с хорошей зарплатой вы получаете лимит — 10 тыс. рублей. В дальнейшем лимит может быть увеличен, если вы будете регулярно пользоваться картой.
Лимит определяется на основании анкетных данных и кредитной истории. При этом банк также учитывает долговую нагрузку. Чем она больше, тем меньше будет лимит. Примерно посчитать, сколько будет лимит, можно на нашем калькуляторе