Разбор Банки.ру. «Мультикарта» ВТБ: перезагрузка
В прошлом году ВТБ обновил линейку платежных карт: в мае банк анонсировал новую кредитную «Карту возможностей», а 20 июля 2020 года объявил о перезапуске своего флагманского продукта — дебетовой «Мультикарты». Изменения коснулись тарифного плана и программы лояльности «Мультибонус»: карта стала бесплатной, а условия начисления кешбэка — более гибкими. Разберемся, как именно изменились условия «Мультикарты» и какие подводные камни скрываются за новыми возможностями.
Изменения в тарифах
Главный плюс тарифного плана обновленной «Мультикарты» — отмена комиссии за ежемесячное обслуживание. Ранее карта была условно бесплатной: чтобы не платить комиссию, нужно было совершать покупки на сумму от 5 000 рублей в месяц. Теперь карта бесплатная вне зависимости от суммы ежемесячных трат.
Дебетовая «Мультикарта» выпускается в трех платежных системах (Visa, Mastercard и «Мир»), также клиенту предлагаются на выбор три валюты счета: рубли, доллары США, евро (карта «Мир» выпускается только в рублях). Всего в рамках пакета можно бесплатно оформить до пяти карт.
Новые условия действительны только для карт, выпущенных после 20 июля 2020 года. Для владельцев, получивших «Мультикарты» до этой даты, прежние условия остаются без изменений при сохранении действующей бонусной опции. После подключения другой опции, карты автоматически перейдут на новый тарифный план.
Для новых владельцев «Мультикарты» остались доступны бесплатные переводы по номеру телефона через Систему быстрых платежей: в пределах 100 тыс. рублей в месяц (свыше — 0,5%, минимум 20 рублей, максимум 1 500 рублей). А вот за межбанковские переводы по номеру карты теперь комиссия возвращаться не будет: ранее при обороте по карте от 75 тыс. рублей через личный кабинет в «ВТБ-Онлайн» с возвратом комиссии можно было переводить в другой банк до 20 тыс. рублей в месяц, владельцы новой «Мультикарты» за каждый внешний перевод будут платить 1,25%, минимум 50 рублей.
Небольшие изменения коснулись и условий по обналичиванию. Как и прежде, с карты можно без комиссии снимать наличные в собственных банкоматах банка и в банкоматах банков Группы ВТБ. За получение денег в других банкоматах банк взимает 1% от суммы операции, минимум 300 рублей / 6 долларов США / 6 евро. Для владельцев прежней «Мультикарты» при совершении по карте покупок на сумму от 75 тыс. рублей в месяц банк возвращает удержанную комиссию за снятие наличных. Для владельцев новой карты возврат комиссии не производится. Бесплатно снимать деньги в любых банкоматах смогут только держатели зарплатных карт или пенсионеры, получающие выплаты на счета ВТБ. Дневной лимит на выдачу наличных со всех карт, оформленных в рамках пакета «Мультикарта», составляет 350 тыс. рублей, лимит на месяц — 2 млн рублей.
Изменения в программе лояльности
По новой «Мультикарте» доступны одна из шести бонусных опций на выбор: «Кешбэк», «Коллекция», «Путешествия», «Инвестиции», «Сбережения» и «Заемщик». Опции «Кешбэк», «Коллекция», «Путешествия» и «Инвестиции» предлагают клиенту самостоятельно выбрать доступный размер вознаграждения: стандартный 1% или расширенный 1,5%. Базовый кешбэк предоставляется бесплатно, а вот платой за повышенную ставку банк, похоже, решил компенсировать отмененную комиссию за обслуживание карты. Кешбэк 1,5% начисляется бесплатно, если совершать по «Мультикарте» покупки на сумму от 10 тыс. рублей в месяц. Если ежемесячные траты не дотягивают до пороговой суммы, комиссия за повышенную ставку кешбэка составит 249 рублей в месяц. Таким образом, подключать расширенный уровень имеет смысл только при обороте от 10 тыс. рублей, в противном случае расходы на него не отобьются даже максимальным кешбэком 1,5%.
Если траты по новой карте в месяц составляют от 10 тыс. рублей, можно выбрать дополнительное начисление 1% к ставке по накопительному счету или открытому вкладу, либо начисление 3% на остаток по счету карты, подключив опцию «Сбережения».
Еще одна опция — «Заемщик» — дает скидку к текущей ставке по кредиту. В рамках этой опции можно выбрать 0,3% скидки к ставке по ипотеке или 1% скидки по кредиту наличными. Действует, если обороты по карте не менее 10 000 рублей в месяц. Разница начисляется бонусными рублями, которые можно обменять на деньги, товары из каталога «Мультибонус» или мили.
Максимальная сумма оборота по картам, на которую начисляется вознаграждение, составляет 30 тыс. рублей для стандартного уровня вознаграждения и 75 тыс. — для расширенного. Изменился и порядок учета самих ежемесячных трат: если раньше при подсчете оборота банк учитывал покупки как по дебетовым, так и по кредитным картам клиента, открытым в рамках пакета «Мультикарта», то для новых карт в расчет будут приниматься только расходы по дебетовым картам.
Менять опции можно один раз в месяц через «ВТБ-Онлайн». В опциях «Кешбэк» и «Заемщик» вознаграждение выплачивается бонусными рублями, в опции «Путешествия» — милями, а в категории «Коллекция» — бонусами. В опции «Инвестиции» возврат осуществляется деньгами на брокерский счет, которые можно потратить на покупки ценных бумаг и других активов в приложении «ВТБ Мои инвестиции».
Накопленную бонусную валюту можно потратить в каталоге программы лояльности «Мультибонус» на любые товары, сертификаты магазинов и путешествия, а бонусные рубли можно еще и перевести на карту рублями по курсу 1:1. Также в рамках программы лояльности можно получать до 20% кешбэка обратно на бонусный счет за покупки у партнеров.
Разберемся, как изменились условия предоставления вознаграждения в каждой из категорий.
Опция «Кешбэк»
Две опции с кешбэком на выбор («Cash Back и Авто» и «Cash Back и Рестораны») с максимальным вознаграждением 4%. За покупки в категориях повышенного кешбэка (АЗС, парковки, кафе и рестораны, билеты в театры и кино) размер вознаграждения зависел от суммы ежемесячных трат: 5–15 тыс. рублей — 1%, 15–75 тыс. рублей — 2%, 75–150 тыс. рублей — 4%. Для получения повышенного кешбэка требовалось соблюдать два условия: расплачиваться за покупки смартфоном и поддерживать на счетах и вкладах в ВТБ остаток от 100 тыс. рублей.
Кешбэк за прочие покупки начислялся по базовой ставке: в диапазоне 5–15 тыс. рублей — 0,5%, свыше 15 тыс. рублей — 1%. При тратах до 5 тыс. рублей вознаграждение не начислялось, а при обороте от 150 тыс. рублей на сумму превышения действовала ставка 0,5%.
Кешбэк начисляется по единой ставке за покупки.
- на сумму до 30 тыс. рублей в месяц — 1%.
- на сумму до 75 тыс. рублей в месяц — 1,5%;
- до 20% за покупки у партнеров программы лояльности.
Банк отменил требование к минимальному обороту в 5 тыс. рублей для начисления вознаграждения, однако ограничил максимальную сумму для получения кешбэка 30 тыс. рублей для стандартного пакета и 75 тыс. рублей для расширенного. На сумму превышения вознаграждение не выплачивается.
Бонусные рубли можно обменять на деньги по курсу 1 = 1, а также потратить на авиа- и ж/д билеты, бронирование гостиниц и аренду авто, билеты в кино или товары и сертификаты магазинов из каталога «Мультибонус».
Вывод: получать базовый кешбэк 1% стало проще, но нет категорий повышенного кешбэка, а максимальная сумма для начисления вознаграждения ограничена 75 тыс. рублей.
Опция «Коллекция»
Бонусы за покупки при оплате смартфоном и остатке от 100 тыс. рублей на счетах и вкладах в ВТБ: в диапазоне трат 5–15 тыс. рублей — 1%, 15–75 тыс. рублей — 2%, от 75 тыс. рублей — 3%. При оплате карточкой: при покупках от 5 тыс. до 15 тыс. рублей — 1%, свыше — 2%.
Бонусы за покупки, стандартный уровень:
- на сумму до 30 тыс. рублей в месяц — 1%.
- на сумму до 75 тыс. рублей в месяц — 1,5%;
- до 20% за покупки у партнеров программы «Мультибонус».
Накопленные бонусы можно потратить на благотворительность или обменять на билеты в кино, покупки из категории «Путешествия» и на товары и сертификаты из каталога программы «Мультибонус».
Вывод: после снижения бонусной ставки опция «Коллекция» выглядит ухудшенной версией «Кешбэка» — баллы начисляются по тому же принципу, но их нельзя обменять на реальные деньги.
Опция «Путешествия»
Мили за покупки при оплате смартфоном и остатке от 100 тыс. рублей на счетах и вкладах в ВТБ: в диапазон 5–15 тыс. рублей — 1%, 15–75 тыс. рублей — 2%, от 75 тыс. рублей — 3%. При оплате картой: при покупках на сумму от 5 тыс. до 15 тыс. рублей — 1%, свыше — 2%.
Мили за покупки, стандартный уровень:
- на сумму до 30 тыс. рублей в месяц — 1%.
- на сумму до 75 тыс. рублей в месяц — 1,5%;
- до 20% за покупки у партнеров программы «Мультибонус».
Мили можно обменять на мили «Аэрофлота», авиа- и ж/д билеты, бронирование гостиниц, аренду авто, на товары и сертификаты из каталога «Мультибонус» по курсу 1 миля = 1 рубль..
Вывод: как и в случае с опциями «Коллекция» и «Кешбэк», условия получения миль упростились. Если ранее мили начислялись за каждые полные 100 рублей в чеке, из-за чего все «неровные» суммы не учитывались, теперь вознаграждение начисляется за каждый потраченный рубль.
Срок действия бонусных рублей/бонусов/миль — один год с даты зачисления на бонусный счет. При отсутствии изменения баланса бонусного счета и операций по карте, совершенных по инициативе клиента, в течение шести месяцев с даты последней операции / изменения баланса бонусного счета начисленное ранее вознаграждение аннулируется.
Опция «Сбережения»
За покупки по «Мультикарте» банк прибавлял к ставке по счетам или вкладам определенный процент: в диапазоне ежемесячных трат 5–15 тыс. рублей — 0,5%, 15–75 тыс. рублей — 1%, свыше 75 тыс. рублей — 1,5%.
Единая прибавка к ставке по счетам и вкладам применяется при покупках на сумму от 10 тыс. рублей в месяц (покупки, совершенные за границей, кроме онлайн-покупок, не учитываются):
- +1% к ставке по накопительным счетам или депозитам на общую сумму до 1,5 млн рублей;
- +3% на текущий счет на сумму до 100 тыс. рублей.
При подключении опции «Сбережения» клиент сам выбирает, к какому продукту будет применяться повышенная ставка. Новая ставка распространяется на все продукты одного типа: либо на все накопительные или текущие счета, либо на все депозиты. Менять продукт для начисления повышенной ставки можно один раз в месяц.
Вознаграждение выплачивается ежемесячно на «Мастер-счет» не позднее 15-го числа месяца, следующего за отчетным.
Вывод: получить повышенную ставку стало проще: для надбавки в 1% теперь достаточно ежемесячно тратить 10 тыс. рублей вместо 15 тыс. рублей.
Опция «Заемщик»
За покупки по карте банк предоставлял скидку к ставке по действующим кредитам. Размер скидки также варьировался в зависимости от суммы ежемесячных покупок:
- ипотека: 5–15 тыс. рублей — 0,2%, 15–75 тыс. рублей — 0,4%, от 75 тыс. рублей — 0,6%;
- кредит наличными: 5–15 тыс. рублей — 0,5%, 15–75 тыс. рублей — 1%, от 75 тыс. рублей — 3%;
- кредитная карта: 5–15 тыс. рублей — 2%, 15–75 тыс. рублей — 6%, от 75 тыс. рублей — 10%.
При покупках по «Мультикарте» на сумму от 10 тыс. рублей в месяц (учитываются покупки на территории РФ, операции, совершенные за границей, кроме покупок через Интернет) банк предоставляет скидку в 0,3% к ставке по ипотеке и 1% к ставке по кредиту наличными. Скидка к ставке по кредитной карте больше не предоставляется.
Вознаграждение (эквивалент полученной скидки в рублях) ежемесячно зачисляется на бонусный счет клиента в программе лояльности. Бонусные рубли можно обменять на деньги по курсу 1 = 1, на покупки из категории «Путешествия», на товары и сертификаты из каталога «Мультибонус». Максимальный размер вознаграждения по опции «Заемщик» — 5 тыс. рублей в год.
Вывод: аналогично опции «Сбережения» — условия получения скидки упростились, но сам размер скидки уменьшился. Также отменены скидки по кредитным картам.
Новые условия: хуже или лучше?
Если рассматривать новшества по «Мультикарте» в целом, можно отметить общую тенденцию к упрощению условий за счет снижения доходности. Новая карта стала более экономичной, но менее прибыльной. Главные плюсы обновленной «Мультикарты» — бесплатное обслуживание и отмена требований к минимальному обороту для начисления кешбэка. Если раньше клиенты, совершающие по карте покупки на сумму до 5 тыс. рублей в месяц, оставались «за бортом» начисления кешбэка, то теперь вознаграждение можно получать даже при незначительном обороте. Вместе с тем банк отменил такие востребованные категории повышенного кешбэка, как АЗС и рестораны, и снизил максимальные ставки вознаграждения. Теперь по карте невыгодно совершать покупки на сумму свыше 75 тыс. рублей в месяц, поскольку на сумму превышения не начисляется.
По информации с сайта самого ВТБ, более 90% держателей «Мультикарты» относятся к массовому розничному сегменту, поэтому новые условия, очевидно, ориентированы на клиентов с небольшим ежемесячным оборотом по карте. Также новая «Мультикарта» может представлять интерес для заемщиков и вкладчиков банка, так как при ежемесячных покупках на сумму от 10 тыс. рублей можно получить скидку к процентной ставке по кредиту или надбавку к проценту на остаток по счету или ставке по вкладу.
В чем подвох мультикарты ВТБ
В «Мультикарте» от ВТБ собрано сразу несколько разных продуктов, поэтому в результате получилась довольно интересная карта. Сразу 5 опций внутри нее, несколько доступных вариантов получения кэшбека и дополнительно – проценты на остаток. Но есть и нюансы, о которых мы сегодня поговорим. Перейдем к деталям.
Что такое мультикарта ВТБ?
Сейчас среди банковских услуг можно найти карту от ВТБ с широким пакетом услуг. Среди них – проценты, которые начисляются на остаток, всякие бонусы и доступные онлайн-переводы. Дополнительно разрешается подключать любые бонусные опции из целого ряда. Именно по этой причине ВТБ назвал карту «Мультикартой» – она вмещает в себя преимущества сразу нескольких своих карт.
К ней можно подключить сразу до 5 дополнительных опций. Дебетовая карта ВТБ Мультикарта позволяет подключать опции и для близких людей – например, для родственников, друзей или семьи. Когда будет рассчитываться возврат в виде кэша, то будет браться в расчет оборот по всем имеющимся картам сразу, как по основной, так и по дополнительным. При этом открыть карту допускается в виде дебетовой или кредитной, она прекрасно подходит для любых расчетов, даже в мировой паутине тоже можно расплатиться.

Выбирать можно между тремя международными и отечественными системами:
- Visa;
- Masterсard;
- «Мир».
Стоит сказать, что если в планах путешествия в другие страны, то стоит выбирать из первых двух вариантов, так как наша отечественная система пока принимается не во всем мире.
Начать пользоваться картой можно с минимальным количеством удостоверяющих личность документов, допускается не только в банке это делать, но и на сайте.
Как работает?
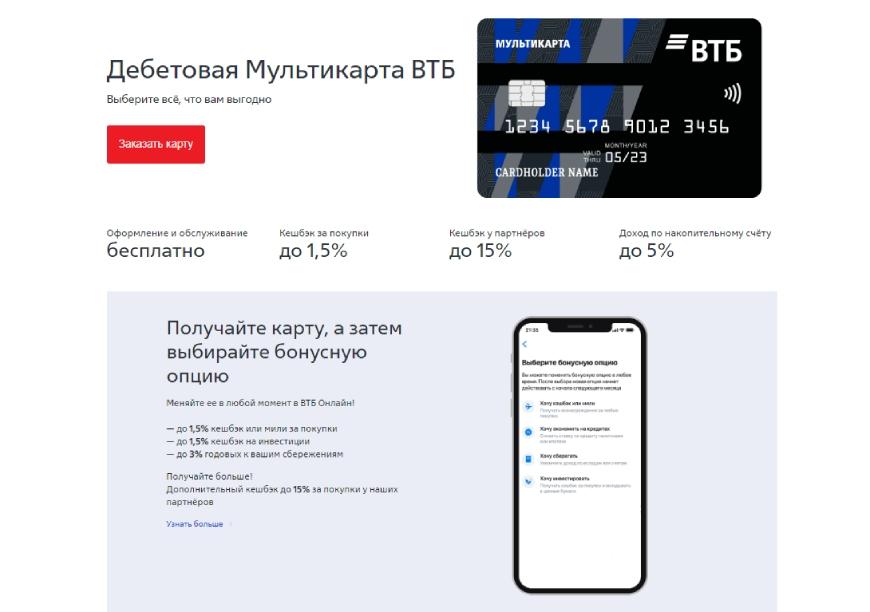
Условия Мультикарты ВТБ довольно стандартные. За оплату собственными или заемными средствами начисляется кэшбек или мили каждый месяц:
- 1% – стандартный, за покупки до 30 000 рублей;
- до 30% за покупки у партнеров программы «Мультибонус».
Можно подключить расширенные бонусные опции:
- Кешбэк, Коллекция или Путешествия – до 1,5% на таты до 75 000 рублей.
- Сбережения – дополнительный доход 3% по текущему счету на сумму до 100 тыс. рублей и дополнительно 1% по накопительному счету или депозиту до 1,5 млн. рублей.
- Заемщик – имеющийся в этом же банке кредит уменьшается в процентах на 0,3% по ипотеке или на 1% по кредиту наличными.
- Инвестиции – вознаграждение до 1,5% за покупки, начисляется на брокерский счет, которое можно использовать для покупки ценных бумаг.
Чтобы пользоваться расширенными бонусными поциями и обслуживание карты было бесплатным, владельцу нужно пользоваться картой на сумму от 10000 рублей в месяц. Если не дотягивать до этой суммы, то нужно платить 249 рублей помесячно.
Реально подключить несколько дополнительных карт к основной. Это весьма удобно, когда семья большая, а счет один. А теперь давайте подробнее изучим Мультикарту ВТБ, рассмотрим ее преимущества и недостатки.
В чем подвох карты?
Их у этой карты сразу несколько. Это не значит, что карта плохая, просто называть ее «Мультикартой» не стоило. Давайте подробнее разберем, что с ней не так:
- Название. Большинство сайтов с отзывами отражает, что люди воспринимают «Мультикарту» как мультивалютную, то есть такую, на которой можно хранить одновременно рубли, доллары и евро или другие валюты. Между тем именно этот продукт можно оформить только в одной из валют.
- Расширенные бонусные опции – это не бесплатно. Чтобы карта оставалась бесплатной при подключении расширенных уровней, придется каждый месяц поддерживать оборот минимум 10000 рублей по ней. Если это не будет выполняться, то придется ежемесячно отдавать банку 249 рублей. А в пересчете на годовое обслуживание это составит практически 3000 рублей. У многих других банков условия более выгодные в данном случае. Еще один нюанс – дополнительное вознаграждение будет начисляться тоже лишь в случае, если поддерживается ежемесячный оборот в 10000 рублей.
- Надо много тратить. Чтобы выгода была наибольшей, придется поддерживать оборот от 75000 рублей. Если эта сумма не достигается, то и вознаграждение не такое большое. Но, как у многих банков, получение кэшбека от трат по большинству категорий имеет ограничения. Например, вернуть по категории «Рестораны» или «Авто» реально только 3 тысячи рублей. На любые покупки это лишь 5 тысяч рублей. Если посчитать, то получается всего 4% и почти 7% от потраченных 75 000 рублей. Если же траты превысят эту сумму, то соотношение процентов станет еще меньше. Некоторые банки предлагают подобные условия и не ставят ограничений, либо допускают возврат суммы намного больше.
- Бонусы. ВТБ начисляет не только бонусные рубли, которые меняются на обычные, но также бонусы и мили. Вот их уже ни на что не поменяешь, а через год бонусы могут и сгореть. К тому же нет гарантий, что банк не поменяет условия и не сделает бонусные рубли сгораемыми.
- Комиссия. 1% за снятие собственных средств в банкоматах других банков, столько же за онлайн-платежи в другие банки. Лимит переводов с карты в месяц составляет 100 тысяч рублей. Дальше все переводы будут облагаться комиссией в 0,5%, но если сумма небольшая, то минимум 20 рублей за перевод все равно спишут.
- Валютные карты. Если открываете карту ВТБ в долларах или евро, то будьте готовы к тому, что преимуществ такой карты практически не будет. На остаток проценты не начисляются.
Это основные подводные камни Мультикарты ВТБ, но это не значит, что пользоваться ею не выгодно. Просто подходит она не всем категориям людей. Например, действующим клиентам ВТБ, у которых снижается процент по кредиту из-за использования такой карты, она очень пригодится.
Плюсы и минусы мультикарты ВТБ
Есть одна особенность, которую сложно определить к минусам или плюсам. Вы можете снимать собственные деньги с карты в любых банкоматах, но просим учесть комиссию в размере 1% от суммы снятия, но минимум 300 рублей. Правда эта сумма может вернуться в виде кэшбека, если выполнить условие по тратам в месяц. Заемные средства так снять не получится.
Снижается процент по кредиту или ипотеке при использовании карты
Комиссия за снятие в банкоматах других банков
Можно подключить повышенный кэшбек на остаток и просто копить
Бонусы, которые сложно потратить
Карту можно настроить в соответствии со своим стилем жизни, настроить нужные опции
Неудобные валютные карты
Можно самому выбирать, за что получать кэшбек
Можно снимать до 350 000 рублей в сутки или 2 000 000 рублей в месяц в собственном банкомате
Приходится много тратить, чтобы получить повышенный кэшбек
Можно подключить бесплатный смс-пакет и уведомления на почту
Процент за перевод в другие банки свыше 100 000 рублей
Для открытия достаточно минимального количества документов, а закрыть можно за 10 минут
Отзывы о карте Мультикарте ВТБ банка
Теперь, когда мы уже немного разобрались в положительных и отрицательных сторонах этой карты, предлагаем посмотреть на отзывы клиентов о ВТБ. Из преимуществ карты клиенты отмечают интересные опции, бесплатное обслуживание при выполнении условий пользования. Однако есть и недостатки, такие как дорогое обслуживание при невыполнении условий, изменение правил начисления кэшбэка, некоторые проблемы с оплатой услуг.
Бесплатное обслуживание и никаких комиссий. Почему мультикарта ВТБ — хороший инструмент для хранения и получения зарплаты

Больше советов по увеличению дохода без лишних усилий вы найдёте здесь.
1. Бесплатное обслуживание
С зарплатной мультикартой ВТБ вам не нужно выполнять особые требования по хранению или трате средств, чтобы избежать неприятных уведомлений о списании в конце месяца. Она будет бесплатной вне зависимости от суммы покупок и того, сколько денег хранится у вас на счёте, причём отчислений за push‑уведомления тоже нет. Более того, даже если вы случайно где‑то забудете карту — банк безвозмездно проведёт процедуру перевыпуска.
2. Быстрое оформление и удобный перевод зарплаты
Оформление мультикарты занимает всего несколько минут: нужно заполнить небольшую заявку на сайте банка или прийти в любой офис ВТБ. Для активации привяжите её к электронному кошельку вашего телефона при помощи «ВТБ Онлайн» или просто запросите баланс в банкомате.
Чтобы перевести зарплату на новую карточку, надо подать соответствующее заявление в бухгалтерию своего работодателя. Образец формы доступен на сайте банка, однако удобнее использовать приложение «ВТБ Онлайн» — там уже есть вариант с автоматически заполненными реквизитами вашей мультикарты. Помните: наниматель не может вам отказать, ведь в соответствии со статьёй 136 ТК РФ сотрудник имеет право заменить банк, в который должна быть переведена зарплата. Но сообщить о своём желании необходимо не позднее чем за 15 календарных дней до выдачи оклада.
3. Переводы и снятие наличных без комиссии
С зарплатной мультикартой ВТБ легко отправлять деньги клиентам других банков, если отправитель и получатель подключены к системе быстрых платежей. Например, по номеру телефона вы можете без комиссии пересылать до 100 тысяч рублей в месяц. А для переводов на карты и счета ВТБ и вовсе нет лимита: они будут бесплатными всегда.
Ещё один бонус — безвозмездное снятие наличных в любых банкоматах по всему миру: в день можно получить до 350 000 рублей, а месячный предел составляет 2 000 000 рублей. Поэтому с зарплатной мультикартой ВТБ удобно путешествовать как по России, так и за рубежом.
4. Персональные программы лояльности
ВТБ начисляет бонусы просто за то, что вы рассчитываетесь зарплатной мультикартой. В приложении «ВТБ Онлайн» или в контактном центре банка можно выбрать одну из шести специальных опций: «Кешбэк», «Коллекция», «Путешествия», «Сбережения», «Заёмщик» и «Инвестиции». Не бойтесь ошибиться: если вас что‑то не устроит, вы можете изменить своё решение бесплатно, в любой момент и неограниченное количество раз. Новая программа начнёт действовать со следующего месяца.
Зарплатные клиенты могут без комиссии воспользоваться не только стандартным, но и расширенным размером вознаграждений — он отличается более высоким процентом поощрений и увеличенным максимумом средств, на который начисляются бонусы. А ещё банк позволяет выпустить до пяти бесплатных карт в одном пакете, чтобы суммировать затраты и получать повышенное вознаграждение.
Чем же различаются программы лояльности ВТБ?
- «Кешбэк»/«Коллекция»/«Путешествия». За покупки, совершённые в России и оплаченные зарплатной мультикартой ВТБ, будут начисляться бонусные рубли: 1,5% на сумму до 75 000 рублей в месяц и до 20% за приобретения у партнёров программы «Мультибонус». Банк даёт клиентам возможность самостоятельно решить, как распорядиться полученным вознаграждением: виртуальные деньги можно обменять на рубли по курсу один к одному (опция «Кешбэк»), или использовать для оплаты товаров и сертификатов из каталога (опция «Коллекция»), или потратить на ж/д и авиабилеты, бронирование гостиниц или аренду авто (опция «Путешествия»).
- «Сбережения». Этот вариант подойдёт тем, кто хочет приумножить свои накопления. За покупки от 10 тысяч рублей в месяц банк прибавит либо 1% годовых к ставке по накопительному счёту или к депозиту на сумму до 1,5 миллиона рублей, либо 3% годовых на текущий счёт на сумму до 100 тысяч рублей. Доход выплачивается до 15 числа следующего месяца.
- «Заёмщик». За покупки от 10 тысяч рублей в месяц, оплаченные зарплатной мультикартой ВТБ, банк предоставит скидку 0,3% к ставке по ипотеке или 1% к ставке по кредиту наличными.
- «Инвестиции». Эта программа позволяет получать кешбэк рублями на брокерский счёт за траты, которые были совершены в России. Вознаграждение в размере 1,5% на сумму до 75 000 рублей в месяц можно потратить на покупку ценных бумаг и других активов в приложении «ВТБ Мои Инвестиции». Данная опция особенно пригодится в том случае, если вы только собираетесь попробовать свои силы на фондовом рынке. При её подключении брокерский счёт откроется автоматически.
*Деятельность Meta Platforms Inc. и принадлежащих ей социальных сетей Facebook и Instagram запрещена на территории РФ.
Что собой представляет опция “Заемщик” по кредитной Мультикарте ВТБ?
Бонусная система по Мультикарте ВТБ дает возможность получать привилегии в форме вознаграждения после покупок, совершаемых чаще всего. Программа позволяет воспользоваться семью видами бонусов, предусмотренных по карте. Среди предложенных банком функций, может быть выбрана опция «Заемщик» по Мультикарте ВТБ. После активации такого сервиса клиент может не только комфортно оплачивать существующие кредиты, но также и экономить, получая бонусы за большее количество платежей.
Как работает опция?
 Принцип действия и особенности опции «Заемщик»:
- График платежей сохраняется по каждому кредиту, привязанному к карте;
- Клиент расплачивается картой по займам;
- Банк ежемесячно пересчитывает процент по кредиту на уменьшение;
- Образуется разница между суммой платежа по графику и реальной суммой, по которой уже пересчитана ставка;
- На счет клиента эта разница и возвращается в форме заработанного бонуса (это и есть экономия).
Для чего можно воспользоваться деньгами с кредитной карты:
- покупки товаров или услуг;
- погашения другого займа.
Важно! При наличии нескольких кредитов, процентная ставка будет снижена только по тому, по которому наблюдается остаток больше по размеру. По всем кредитам опция «Заемщик» функционирует по этому принципу – где больше всего остаток, туда и скидываются бонусы.
Основная схема работы опции «Заемщик» на Мультикарте ВТБ – это своевременно покрывать обязательные платежи по займам и кредитам. Это удобство позволяет не допускать образования задолженности. Списание идет из существующих на карте денежных средств. Поэтому очень важно время от времени отслеживать, чтобы на счете всегда находилась нужная для следующего списания сумма.
 Но самым приятным бонусом при использовании опции «Заемщик» является прибавление процентов к существующим деньгам после каждого совершения платежа по графику. Принцип действия таков – чем чаще будут совершаться платежи по кредитам, тем больше бонусов-процентов можно заработать. Они образуются за счет уменьшения ставки по займу. Так образуется настоящая экономия – можно экономить деньги даже на кредитных платежах!
Обратите внимание, сменить опцию «Заемщик» можно легко, выбрав другую. Выбранный вариант функции будет работать до тех пор, пока владелец карты не переключится на другую. Но выбранная опция активизируется только с начала следующего месяца.
Но и это еще не всё! Кроме возврата части платежа, снижается и ставка. Принцип здесь такой же – чем чаще вы платите по кредитам, тем меньшей становится ставка по ним. Механизм для пересчитывания процентов по кредиту применяется не один. Здесь важно, какая именно была оформлена ссуда, сколько было потрачено в месяц на покупки и другие факторы, которые учитывает банк. Ниже в таблицах указаны размеры уменьшения ставок, на которых можно сэкономить.
Условия
Экономия в кредитных платежах составит в 2 раза больше изначальной суммы, если погашать кредиты только кредитной картой, а не дебетовой картой. Когда вы пополняете счет кредитной картой, важно отслеживать продолжительность кредитного лимита и использовать его. Это тоже является дополнительным плюсом в деле экономии.
– типа кредита;
Обратите внимание, снятие наличных и переводы в онлайн-режиме платные. Внимательно изучайте условия договора.
Уровень скидок по Мультикарте при подключенной опции «Заемщик» при оплате покупок (погашения ссуды) кредитной картой:
| Сумма покупок, тыс. руб. | 5-15 | 15-75 | Более 75 |
| Платежи из кредитных средств | 2% | 6% | 10% |
| Платежи из собственных средств | 1% | 3% | 5% |
Величина скидки при работающем «Заемщике» по Мультикарте, когда кредит был взят наличными средствами:
| Покупки, тыс. руб. | 5-15 | 15-75 | Свыше 75 |
| Из кредитных денег | 0,5% | 1% | 3% |
| Из своих денег | 0,25% | 0,5% | 1,5% |
Размер скидки для Мультикарты с включенной опцией «Заемщик», когда требуется погашать ипотеку:
| Сума погашения платежей, тыс. руб. | 5-15 | 15-75 | От 75 |
| Списание с кредитки | 0,20% | 0,40% | 0,60% |
| Списание с дебетовой карты | 0,10% | 0,20% | 0,30% |
Каждое переключение с опции «Заемщик» на любую другую, доступную по карте, совершается бесплатно. Здесь никаких комиссий не предусмотрено.
Кто может воспользоваться?
Обратите внимание, если вы будете совершать покупки, оформлять платежи на сумму, меньшую 5000 рублей, тогда будет применена комиссия к таким транзакциям. Ее размер составляет – 249 рублей за обслуживание Мультикарты каждый месяц.
Документы
Чтобы вовлечь в работы собственные сбережения, оформляют дебетовую Мультикарту от ВТБ. Для одалживания у банка денег на совершение разных покупок – оформляют кредитную Мультикарту ВТБ.  Стандартный набор бумаг при получении карты:
- заявление по форме банка;
- паспорт гражданина РФ;
- второй документ, подтверждающий личность;
- справка о доходах.
Подтверждать платежеспособность придется при оформлении кредитной, а не дебетовой карты. Справки предъявляются по требованию и только в исключительных случаях, когда финансовое учреждение сомневается в надежности и финансовой состоятельности клиента. Кредитную историю будущего владельца Мультикарты банк может посмотреть и сам, связавшись с единой базой данных. Поэтому отдельных справок по этому параметру готовить не нужно.
Для подключения опции «Заемщик» по Мультикарте ВТБ не нужно предоставлять никаких документов.
Как подключить?
Подключение опции «Заемщик» по Мультикарте от банка ВТБ может производиться несколькими способами:
- при помощи специалиста банка во время личного посещения офиса банка;
- используя личный кабинет на официальном портале ВТБ-Онлайн;
- установить на телефон мобильное приложение и следовать инструкции для активации карт и их функций;
- позвонив по телефону горячей линии: 8 (800) 100-24-24.
Чтобы на остаток успевали начисляться уже пересчитанные проценты, рекомендуется подключать опцию «Заемщик» каждый месяц – примерно в последних его числах. Пересчет ведется каждый месяц. Поэтому отключать такую опцию на карте нет смысла, если одолженные средства еще не возвращены банку. Система новая, может иногда работать со сбоями. Очень важно проверять подключение после каждого пересчета и возврата денег в начале месяца.