Тинькофф списал деньги со счета, который небыл арестован приставом (Проблема решена)
Прилетел арест от пристава на счет в #Тинькофф . После этого я открыл карту джуниор, реквизиты счета к ней новые, но так же на мое имя. Пристав, разумеется, на этот счет арест не накладывал.
Далее, я пополнил новую карту, совершил пару покупок и т. п, а утром вижу, что банк списал весь остаток как «исполнение внешних требований»
Пишу в чат, прибежал лох, который начал извиняться и по пол часа отвечать, суть его тупых ответов по шаблону приводить не буду, скажу лишь, что оставил претензию и вот ответ:
9. Если имеющихся на счетах должника денежных средств недостаточно для исполнения содержащихся в исполнительном документе или постановлении судебного пристава-исполнителя требований, то банк или иная кредитная организация перечисляет имеющиеся средства и продолжает дальнейшее исполнение по мере поступления денежных средств на счет или счета должника до исполнения содержащихся в исполнительном документе или постановлении судебного пристава-исполнителя требований в полном объеме. О произведенных перечислениях банк или иная кредитная организация незамедлительно сообщает судебному приставу-исполнителю или взыскателю, если исполнительный документ поступил от взыскателя.
Речь идет о счетах, которые строго указаны в исполнительном документе. Банк не имеет права трогать ден средства, со счетов, на которых нет ограничений
Далее банк ссылается аж на 24 статью ГК РФ:
Гражданин отвечает по своим обязательствам всем принадлежащим ему имуществом, за исключением имущества, на которое в соответствии с законом не может быть обращено взыскание.
Нормально, конечно отвечаю своим имуществом, но я в таком случае ссылаюсь на 35 ст. Конституции РФ, которая гласит:
Никто не может быть лишен своего имущества иначе как по решению суда.
Вопрос к знатокам, кто либо встречал подобное со стороны банков? Так можно? Я почитав ФЗ об исп. производстве вижу, что нет. Банк не имеет права списывать деньги со счетов на которых нет ограничений от приставов
Буду благодарен за обратную свзяь.
P.S Сумма списаний 3 тыс. рублей, мелочь.Бесит сам факт подобного самоуправства со стороны петушиного банка
Update: Банк признал ошибку, проблема решена.Претенизий не имею. Выражаю благодарность ответственносу сотруднику Антону за разрешение ситуации.
Списание денег в счёт оплаты кредита другого лица

С нашей стороны ошибки нет, мы исполнили взыскание на основании исполнительного документа. Данных, которые были указаны в постановлении, было достаточно, чтобы идентифицировать Вас как клиента.
Рекомендуем обратиться в отдел судебных приставов по Брянской области, чтобы выяснить, почему в постановлении указаны Ваши данные.
С уважением,
Тинькофф Банк.
Оставьте отзыв
Помогите другим пользователям выбрать лучший банк
О банке
Народный рейтинг
Предложения компании
- Вклады
- Кредиты
Тинькофф Банк
Тинькофф Банк
Тинькофф Банк
Тинькофф Банк
Тинькофф Банк
Тинькофф Банк
Тинькофф Банк
Отзывы о дебетовых картах Тинькофф Банка
Спасибо!
Отправили в тг, просьбу о переводе денег, от имени сестры, с еë аккаунта,
И скинули голосовое, голос один в один, не задумываясь скинул, банк. Читать полностью
Сервис Premium
Пользуюсь банком уже более 4 лет, и уже год с подпиской premium. Все вопросы решаются почти мгновенно. Все сотрудники всегда очень вежливы, и явно ориентированы на клиента. Хочу. Читать полностью
Меня больше всего заинтересовали Многие интересные решений для обучения инвестициям новичков — это очень важно, для повышения финансовой грамотности населения.
Ведь именно. Читать полностью
Списали за обслуживание карты
Пользуюсь Тинькоф не первый год и очень довольна картой и банком��❤️
Открыла карту премиум, не зная и не читая все условия, так как у меня удалилось приложение тинькоф. Читать полностью
Отличная работа поддержки
Хочу сказать спасибо поддержке Тинькофф премиум. Хвалю их за то, что сами видят контекст, не приходиться каждому оператору объяснять свой вопрос. Отвечают быстро, по делу, не. Читать полностью
Он такой один
Это действительно лучший сервис, аналогичных банков (пользуюсь более 17 лет разными) нет. Молодцы, команда тинькофф ❤️ хочется чтобы и остальные банки догоняли в технологиях и. Читать полностью
Отмена операции с сайта мошенников
Сайт использовал подписку (автоплатёж) неявным способом. т.е. нигде в предложении не было указано, что платёж автоматизирован. Так же, данные карты, хоть и предлагалось сохранить. Читать полностью
Отзывы о продуктах банка
- Дебетовая карта
- Кредитная карта
- Ипотека
- Автокредит
- Потребительский кредит
- Реструктуризация / Рефинансирование
- Вклад
- Денежный перевод
- Дистанционное обслуживание физических лиц
- Расчетно-кассовое обслуживание
- Эквайринг
- Зарплатный проект
- Депозит
- Кредитование бизнеса
- Лизинг
- Банковская гарантия
- Другое
- Дистанционное обслуживание юридических лиц
- Обслуживание юрлиц
- Другое(физ. лица)
Установка приложения Банки.ру
Наведите камеру своего телефона на QR-код и перейдите по ссылке
ООО ИА «Банки.ру» использует файлы cookie для повышения удобства пользователей и обеспечения должного уровня работоспособности сайта и сервисов. Cookie называются небольшие файлы, содержащие информацию о настройках и предыдущих посещениях веб-сайта. Если вы не хотите использовать файлы cookie, то можете изменить настройки браузера. Условия использования смотрите здесь.
© 2005—2023 ООО ИА «Банки.ру». При использовании материалов гиперссылка на Banki.ru обязательна.
Свидетельство на товарный знак № 445945 от 18.10.2011г.
*На основании исследований ИОМ «Анкетолог», Tiburon Research, август 2022 года
Блокировка Тинькофф по ФЗ 115 физического лица
В последнее время все чаще среди клиентов банка Тинькофф встречается информация о том, что банк заблокировал счет по 115 ФЗ. И это действительно становится массовой проблемой, каждый день появляются новые жалобы. Причем порой оказывается, что блокировке подлежали не совсем активные счета, по которым нет частых и объемных операций. У клиентов банка очень много вопросов.
Причины блокировки счета в банке Тинькофф по 115 ФЗ, что может послужить поводом. Как пользоваться картами банка, чтобы не попасть под подозрение — информация из методички Центрального Банка. Юридические аспекты и то, что делать, если вашу карту все же заблокировали. Важная информация — на Бробанк.ру.
- Что такое ФЗ 115
- Какие операции по закону должны проверяться
- Что говорит сам Тинькофф о блокировке по ФЗ 115
- Если Тинькофф прислал вам письмо о ФЗ 115 и блокировке
- Что может стать причиной блокировки счета в Тинькофф
- Что делать, если Тинькофф заблокировал счет по ФЗ 115
Что такое ФЗ 115
Это федеральный закон «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», который вступил в силу еще в 2001 году и действует до сих пор. Все банки обязаны подчиняться его нормам.
ФЗ 115 — это закон, обязывающий банки РФ блокировать операции, которые кажутся подозрительными, которые можно заподозрить в отмывании доходов. Проще говоря, речь о доходах, полученных неофициальным путем.
По закону банки обязаны отслеживать “странные” операции и контролировать их. Если Тинькофф заблокировал физ лицо по ФЗ 115, значит, оно проводило подозрительные операции. Проблема только в том, что в последнее время этот банк усилил контроль, изменил его алгоритмы. В итоге клиенты стали получать информацию о блоке, хотя раньше без проблем годами совершали операции, которые сейчас вдруг для банка стали подозрительными.
Какие операции по закону должны проверяться
Тинькофф не формирует самостоятельно операции, которые могут быть заблокированы по ФЗ 115. Их перечень определяет сам закон, а банки обязаны обращать внимание на такие транзакции и проверять их. Это довольно большой перечень, полный найдете в Статье 6 ФЗ-115. Вот основные:
- снятие и зачисление наличных средств на счет (со счета) юридического лица на сумму от 1 млн;
- покупка и продажа иностранной валюты физлицом на сумму от 1 млн;
- покупка ценных бумаг за наличный расчет на сумму от 1 млн;
- внесение физлицом наличных средств в уставной капитал компании;
- открытие физлицом вклада в пользу третьего лица с внесением на счет наличных денег;
- купля-продажа драгоценных металлов и камней, изделий из них, лома. Тут нужно пояснить, что речь о частых операциях, разовая покупка в магазине ювелирных изделий не станет причиной блокировки;
- получение выигрыша от участия в лотерее;
- финансовые операции между клиентом и сервисами азартных игр;
- операции, связанные со сделками с недвижимостью на сумму от 5 млн рублей;
- получение физлицом или юрлицом перевода с территории иностранного государства без валютного контроля;
- операции почтовых переводов на сумму от 100000 рублей;
- операции по выводу средств от оператора мобильной связи на сумму от 100000 рублей;
- некоторые операции на сумму от 600000 рублей.
Самое главное кроется в пункте 1,9 ст 6 ФЗ 115. Уполномоченное лицо, в данном случае — банк Тинькофф, само может принимать решение, какие операции и на какие суммы будут проверяться.
Вот и получается, что по сути банк может поставить на контроль любую операцию, проведенную физическим и юридическим лицом. И то, что Тинькофф массово блокирует счета клиентов по ФЗ 115, говорит о том, что в его внутренних алгоритмах произошли какие-то важные изменения. Список операций, подлежащих контролю, и их суммы были расширены.
При этом внутренние регламенты банков никогда не поддаются огласке. Поэтому остается только читать отзывы о недавних блокировках Тинькофф по ФЗ 115 и делать выводы о том, какие операции сейчас стали подозрительными.
В случае выявления подозрительной операции банк требует документы по ней. По сути, если операция будет признана законной, блокировка должна быть снята.
Что говорит сам Тинькофф о блокировке по ФЗ 115
На сайте банка есть страница, посвященная таким блокировкам. Она располагается в разделе для бизнеса, но по факту действие ФЗ 115 распространяются и на физических лиц. И Тинькофф называет это ФЗ законом Об отмывании денег, поэтому и блокирует счета за операции, которые вызываю подозрения в уходе от налогов, в получении прибыли неофициально. Но и основные критерии блокировки, прописанные в самом законе, также применяются (перечень указан выше).
- проверке подлежат все без исключения операции, проведенные физическими и юридическими лицами;
- сначала операции проходят автоматический контроль. Если он выявляет что-то подозрительное, наступает стадия ручного контроля. Если ручной контроль не смог прояснить суть операции, тогда банк начинает задавать клиенту вопросы и просит предоставить документы по транзакции;
- если банк начинает ручную проверку операции, клиент об этом не информируется. Он получает сведения уже постфактум, когда операция признана подозрительной, и Тинькофф просит документы по ней;
- Тинькофф не блокирует счет, а приостанавливает ДБО — дистанционное обслуживание. Но если учесть, что у этого банка нет офисов, и все операции клиент проводит дистанционно, для клиента это фактически и есть блокировка операций;
- может случиться как приостановка ДБО, так и просто блокировка транзакции, которая признана подозрительной.
Что можно и что нельзя делать при блокировки банком Тинькофф ДБО. Информация с раздела для юрлиц, но ее же можно применять и к гражданам:
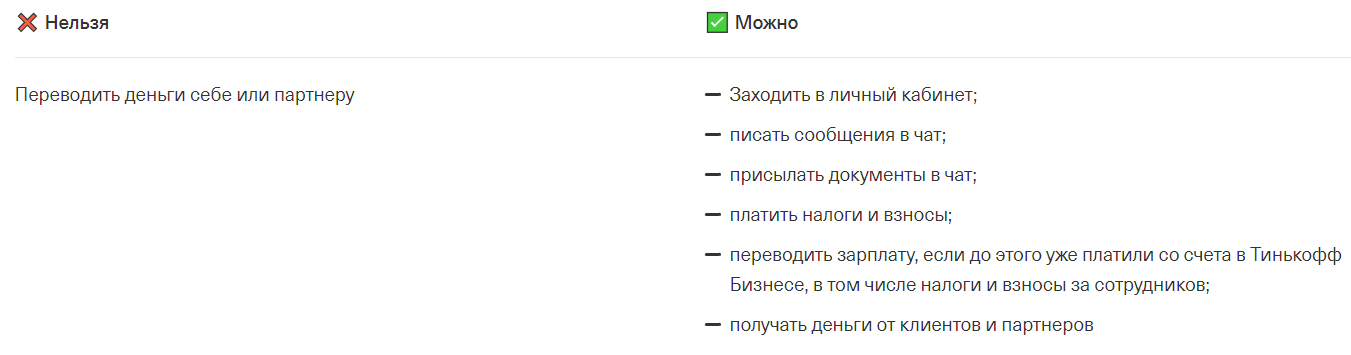
После блокировки по ФЗ 115 Тинькофф видит всего три окончательных решения: разблокировка клиента после проверки, приостановление конкретного платежа и рекомендация клиенту закрыть счет.
И чаще всего последние отзывы говорят о последнем действии. Порой банк даже не дожидается предоставление документов от клиента и сразу рекомендует ему закрыть счет, фактически отказывая в обслуживании.
Если Тинькофф прислал вам письмо о ФЗ 115 и блокировке
Если вы получили такое письмо, то в нем банк просит вас представить информацию об определенной транзакции или о нескольких. Точный перечень документации зависит от ситуации и от того, как клиент объяснил транзакцию.
Если совершена какая-то сделка купли-продажи, например, недвижимости или авто, банк попросит предоставить фото договоров. Если полученный перевод — доход от деятельности, это также нужно подтвердить документально, например, договором на оказание услуг. При переводе крупной суммы со счета самого клиента из другого банка может потребоваться выписка.
Если вы совершили перевод родственнику или получили деньги от него, банк попросит доказать факт родства. Также может потребоваться справка 2-НДФЛ или налоговая декларация — как факт происхождения денег.
Точный перечень документов указать невозможно, так как он формируется индивидуально в зависимости от ситуации и проблемной операции.
Но, к сожалению, как показывает практика последних месяцев, если Тинькофф потребовал документы по 115 ФЗ, о сотрудничестве с этим банком можно забыть. Судя по отзывам на форумах, он предлагает закрыть счет, даже не получив запрошенные документы или даже если получил все, что требует.
Такой отзыв юридического лица или ИП далеко не единичный.
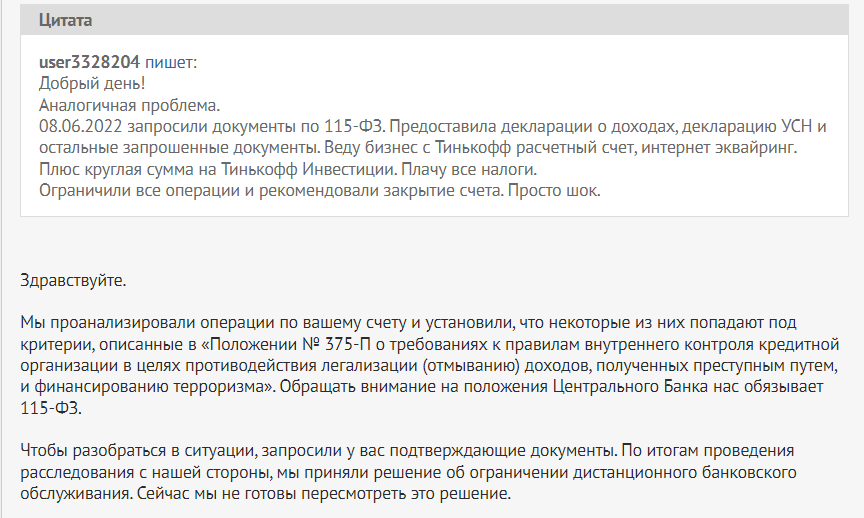
Говорят о блокировке Тинькофф по ФЗ 115 и физические лица:
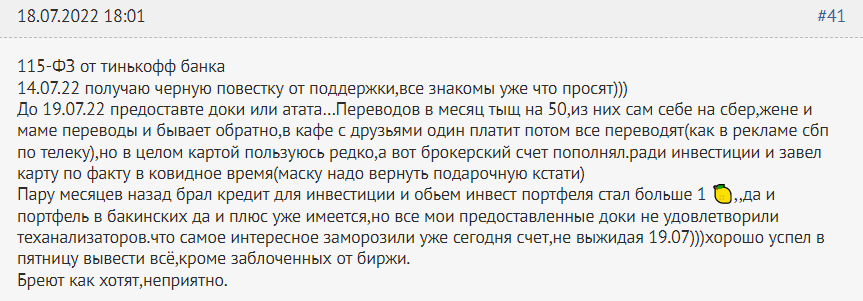
Здесь отзыв клиента-физлица говорит о том, что поддержка запросила документы, и при этом через несколько минут система указала на рекомендацию закрыть счет.
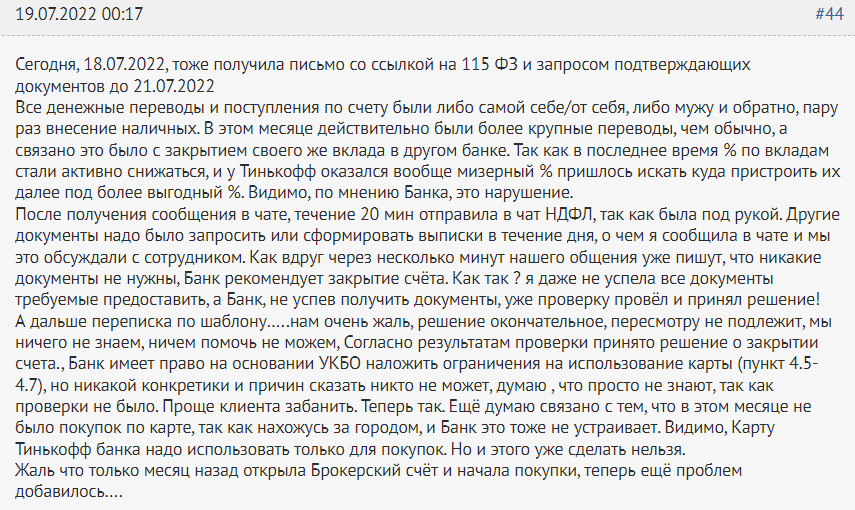
Если раньше проверке подвергались в основном юридические лица, то сейчас Тинькофф взялся и за физических.
Что может стать причиной блокировки счета в Тинькофф
Если вы пользуетесь дебетовой картой банка Тинькофф, лучше заранее узнать, какие действия могут вызвать подозрение, как обойти ФЗ 115. Не стоит переживать тем, кто активно пользуется картой как обычно, получает на нее официальную зарплату. В этом случае банк может задать вопросы только при крупных переводах туда и обратно.
Для определения списка проблемных операций можно обратиться к методическим рекомендациям Центрального банка для банков, которые обслуживают физических лиц. Этот документ четко указывает на то, на какие операции финансовая организация должна обратить внимание. Проблема только в том, что Тинькофф не просто обращает внимание, а сразу начинает применять “карательные меры” — словно слишком ответственно подошел к процессу.
- количество разных контрагентов-физических лиц клиента банка превышает 10 за день и 50 за месяц. Например, вы получили на карту переводы от более 10 человек за день (или отправили им) — это повод для проверки. Есть прецедент, когда девушка собирала деньги на похороны близкого человека, ей стали переводить средства, а Тинькофф заблокировал счет, сославшись на ФЗ 115;
- много операций по зачислению средств и исходящих переводов. Если их больше 30 за сутки, это должно вызвать подозрение у обслуживающего банка;
- увеличение или уменьшение остатка по счету суммарно на сумму от 100000 в день или от 1000000 в месяц. Фактически можно говорить о том, что любые операции на сумму от 100000 в день становятся подозрительными;
- между зачислением и списанием денег прошло менее минуты. Например, вы получили зарплату на карту Тинькофф и тут же вывели ее на карту другого банка — это операция уже подозрительная. Нужно выждать немного времени;
- в течение 12 часов и более одних суток регулярно проводятся операции поступления и списания средств;
- в течение недели наблюдается такая картина, что на конец операционного дня на счету остается сумма, не превышающая 10% от среднего дневного объема операций;
- клиент не совершает никакие платежи в адрес поставщиков коммунальных услуг, мобильных операторов, не оплачивает товары и работы.
Если банк выявил указанные выше “нарушения”, по рекомендации ЦБ РФ он должен уделить повышенное внимание к такому клиенту, изучать его транзакции и выявлять подозрительные, которые могут свидетельствовать об отмывании доходов.
Раньше полагалось, что блокировку по ФЗ 115 можно получить только при проведении операций на крупную сумму. Но сейчас, судя по методичке ЦБ РФ, под блок могут попасть даже обычные граждане, которые не проводят крупные транзакции.
Что делать, если Тинькофф заблокировал счет по ФЗ 115
Для начала попробуйте разблокировать счет стандартным образом — предоставив банку всю требуемую им документацию. Как показывает практика, Тинькофф не особо стремится налаживать отношения с клиентами, которые в какой-то момент попали под подозрение. Поэтому даже если вы пришлете все бумаги, вам могут отказать в обслуживании.
Технически в этом случае вы можете подать жалобу Центральному Банку, и тот даже может принять решение в вашу пользу. Но на практике лучше уйти от сотрудничества с банком, у которого вы уже “на галочке”.
Препятствовать выводу денег со счетов Тинькофф не может, но может вводить высокую комиссию вплоть до 20% от суммы снятия с заблокированного счета. Эту информацию и то, как именно провести операцию, нужно уточнять по горячей линии банка.
Если вы попали в такую ситуацию, Тинькофф заблокировал ваш счет, расскажите о ней, поделитесь информацией. Это поможет другим избежать проблем.
Шесть лайфхаков от Тинькофф, как избежать проверок по 115-ФЗ

Ограничения обслуживания счетов банками по 115-ФЗ — это всегда неприятно: приходиться отвлекаться от бизнеса и объяснять банку свои транзакции. Собрали рекомендации, как сэкономить ваше время на общении с банком и предотвратить блокировки.
115-ФЗ существует уже давно, но в 2018 банки поменяли подход и стали обращать больше внимания на операции, которые проходят по расчетным счетам розничного бизнеса. Одновременно с этим, сразу несколько банков перешло на мониторинг операций в режиме реального времени. Это значит, что раньше документы запрашивались после исполнения подозрительной операции, а теперь — до.
С ограничениями стал сталкиваться и честный бизнес. Его транзакции могут попадать под разряд сомнительных, даже если он забыл указать некоторые мелкие нюансы. Мы хотели бы помочь бизнесу и рассказали, как работать в новых условиях, чтобы не попасть под автоматическую проверку и не тратить время на общение с банком.
-
Проверяйте контрагентов.
Внимательно выбирайте, с кем работаете. Адреса массовой регистрации, массовые директоры, компания зарегистрирована недавно — это то, что сразу должно насторожить. Если вы оказали настоящую услугу, но ваш клиент был замешан в обнале, вас могут проверить.
Основание, дата, НДС — это то, что лучше указывать всегда. На платежи без описания сразу срабатывает фильтр.
Что написано в ОКВЭДах — то и должно быть в счете. Не пишите про информационные услуги, если вы их не оказываете. В ОКВЭДах «пошив одежды», а деньги за «поставку оборудования» — плохой сценарий. Добавить новые ОКВЭДы для компании — 800 рублей, для ИП — бесплатно.
Это особенно касается ИП. Лучше часть денег перевести на личную карту, часть — снять, часть потратить по бизнес-карте (в Тинькофф они бесплатные) — налоговая к этому нормально относится, даже если у вас УСН 15%.
Существует рекомендуемый ЦБ минимум налогов — 0,9% от оборота. Этот минимум отслеживает банк. Если за квартал вы заплатили налогов менее 0,9% оборота, с вами свяжутся. Если у вас несколько счетов и вы платите налоги только с одного, держите под рукой выписку с этого счета, чтобы сразу предоставить в другие банки.
Это позволит отвечать на вопросы, если они случатся, максимально быстро и безболезненно. То есть сначала подписанный договор, потом предоплата. Сначала подписанный акт, потом перевод. Потому что если окажется, что у вас подозрительный контрагент, у вас будет только два дня на то, чтобы предоставить документы.

Комментарии

Сергей Орешков Индивидуальный предприниматель ИП Орешков С.Ю.
Про конструктор документов забыли написать в описании. Хороший сервис.

Спасибо! Возьмем на заметку.

6 псевдо-законных способов, которыми пользуется банк Тинькофф чтобы отжать деньги у своих клиентов.

Чувак, ты не в теме, так можно сказать про любой банк. Тинькоф сейчас лучшие на рынке.
Братан, ты сейчас не понял, он и раздает эти советы любым банкам, а не их клиентам.
Лучшие на рынке делятся своими ноу-хау с нелучшими на рынке, дают мастер-класс отстающим .

Не, Тинькофф часто не молодец, но общаюсь с их операторами, стараются ребята таки
Тинькофф не молодец, а ты — молодец! Обратись к оператору — старательные ребята тебе месяц бесплатный выпишут .
Не сказала бы. Нет, не лучшие 🙂 Слишком жадные)))))
Смотрю, они тут в теме присутствуют, так что, пожалуй, напишу, в чём именно. Во-первых, стоимость обслуживания. Во многих банках её можно снизить, заплатив за 3/6/12 месяцев вперёд. Причём снизить весьма существенно, кое-где аж на 50%. Во-вторых, стоимость платёжки. 49 р любая, даже первая в месяц, платёжка на *якобы* дешёвом тарифе, ну куда это годится?! В-третьих, отсутствуют депозиты для хранения временно ненужных денежных средств, только копеечные проценты на р/с, которыми сейчас никого уже не удивишь (в нормальных банках — до 7% годовых, что в принципе приближается с общебанковской ставке на депозиты физ.лиц. Причём если отозвать депозит раньше — то копейки по процентам на остаток на р/счёте всё равно начисляются). В-четвёртых, довольно-таки невыгодные условия получения наличных для маленьких ИП на УСН. В нормальных банках сумма БЕСПЛАТНОГО (т.е. платим только за платёжку) вывода средств на собственные счета ИП — от 300 до 500 тыр.
Ну и каким, простите, местом он лучший?? О_о
Надин, у нас можно снизить стоимость обслуживания:
— при оплате за год вперед — 2 месяца бесплатно,
— при активном использовании бизнес-карты отменяется плата за следующий месяц,
— при рекомендации партнерам — даем бесплатные месяцы.
У нас есть депозиты-овернайты: https://www.tinkoff.ru/business/overnight/, скоро появятся депозиты на длительный срок.
У нас ИП выводят на собственные карты до 1 млн рублей, тариф тут опубликован: https://www.tinkoff.ru/business/account/
Сможем ответить более конкретно, если сошлетесь на конкретные тарифы коллег.
Смотрим. (Дано: маленькие ИП с годовой выручкой не более 4-5 млн, а скорее меньше). Тариф «простой». И что мы видим? Видим мы, что на сайте написана, я прощу прощения, неправда)))))
1)стоимость обслуживания — 490 р. По факту — 589 р 🙂 потому что ещё 99 р берётся за СМС-оповещение, которое при таких оборотиШШах нафиг не нужно, но отказаться от него нельзя.
2)При оплате за 12 месяцев 4900. Во-первых, «моим» ИП никто такой опции не предлагал. Во-вторых, после известных событий (суды «на ровном месте», конские заградительные тарифы при выводе собственных средств — то есть «Ваши деньги грязные, но за 20% от суммы они перестают таковыми быть») — платить Вашему банку сразу за 12 месяцев может только неисправимый оптимист. Я не рекомендую своим клиентам оплачивать сразу год вперёд даже в куда менее жадном и более клиентоориентированном банке, нежели Ваш, мало ли что может случиться за год. И если уж речь об оплате года — почему такая маленькая скидка??
*говорю же — жадные* :)))))
3) БЕСПЛАТНО первые 3 перевода, далее 49 рублей. Неправда-с. 49 рублей начиная с первого платежа. И не говорите мне, что это не так 🙂 с одним из тинькофских банк-клиентов я работала не далее как сегодня днём, и из ума я пока ещё не выжила 🙂
4) переводом с Расчётного счёта индивидуального предпринимателя на собственный Договор расчётной карты Тинькофф, до 150 000 руб. ГДЕ МИЛЛИОН?! О_о 😀 Ах да, извините, это на тарифе стоимостью 5 тыр в месяц :))))))))) Причём дьявол, как всегда, кроется в деталях(с) — из этого миллиона на дебетовку Тинькова (и только на неё) можно перевести только 500 тыр, и ещё 500 тыр — на кредитку Тинькова же, с которой наличку не снимешь — тарифы на сие действие какие-то конские. Ещё раз повторюсь — есть банки, у которых при стоимости месячного обслуживания, аналогичной упомянутой в п. 1 (т.е. 500 рублей в месяц, а не 5000), ИП может бесплатно вывести на собственную карту до 500 тысяч. Причём карта совершенно не обязательно привязана к тому же самому банку, на ЛЮБУЮ карту (картЫ) ЛЮБОГО банка!
5) пополнение р/счёта через карту — 0.3%, минимум 290 рублей О_о офигеть не встать. Опять же — не далее как вчера я пополняла р/с другого банка 🙂 через карту — стоило сие мероприятие 0.23%, причём вне зависимости от суммы.
*говорю же — жадные* :)))))
6) Про овернайт. Нашла, прочитала. Кгхм. На тарифе «простой» сия опция вообще недоступна (деньги «маленьких» ИП чумные, что ли??), и вообще ставка по овернайту зависит не от суммы, а — вот, товарищи, Вы удивитесь! — от тарифа 😀 то есть от количества денег, которые клиент каждый месяц несёт банку в клювике 🙂 В нормальных банках возможность воспользоваться депозитом не зависит ни от суммы, ни от тарифного плана 🙂 а ставка по депозиту зависит только от времени действия оного, минимум — 7 дней под 5 что ли (точно не поручусь) % годовых. Если срок депозита 30 дней — то процент 6.5 годовых. Сумма — ЛЮБАЯ, хоть 10 рублей :)))))
То есть все упомянутые пользователем Tinkoff «выгоды» доступны в полном объёме только тем, кто ежемесячно платит банку 5 тыр О_о
*говорю же — жадные* :)))))
Я не говорю, что банк плохой. Нет, он. ничего. В качестве 3го р/счёта сойдёт, если счета открывать не по принципу «побыстрее и без лишних телодвижений». Но 1 место?! О_о