Льготная ипотека для IT-специалистов в 2023 году: новые условия

Правительство с 7 февраля 2023 года расширит программу льготной ипотеки для IT-специалистов. Рассказываем об изменениях и отвечаем на часто задаваемые вопросы.
В чем суть льготной ипотеки для IT-специалистов
Льготную ипотеку для IT запустили в мае 2022 года, чтобы поддержать IT-сектор в сложившейся экономической ситуации и создать комфортные условия для работников отрасли, говорил председатель правительства РФ Михаил Мишустин.
Работникам IT-сферы дают ипотечный кредит по ставке до 5% годовых. На эти деньги купить можно только новостройку.
Действующие условия программы
Кому доступна ипотека
С 7 февраля 2023 года оформить льготную ипотеку смогут сотрудники всех аккредитованных IT-компаний в возрасте от 18 до 50 лет. До этого программа была доступна IT-специалистам от 22 до 44 лет, которые не менее трех месяцев работали в компании из сферы информационных технологий.
Требования к компании-работодателю
Компания должна работать в сфере информационных технологий, не менее одного квартала пользоваться льготами и состоять в реестре аккредитованных Минцифры России IT-организаций.
Проверить, состоит ли компания в реестре аккредитованных организаций, можно на портале «Госуслуги». Там же можно получить выписку из реестра.
На какую сумму можно рассчитывать
По льготной ставке 5% годовых можно получить до 9 млн рублей в регионах с населением менее 1 млн человек и до 18 млн рублей в регионах с населением более 1 млн человек. Кредит можно увеличить до 15 млн и 30 млн, используя рыночную ставку.
Первоначальный взнос — от 15%.
Какой доход нужен для IT-ипотеки
С 7 февраля начнут действовать следующие ограничения по заработной плате (до вычета НДФЛ):
- от 150 тыс. рублей в месяц в Москве;
- от 120 тыс. рублей в регионах, где свыше миллиона жителей (ранее — от 150 тыс. рублей);
- от 70 тыс. рублей в остальных субъектах (ранее — от 100 тыс. рублей).
На какой срок можно получить льготную ипотеку
Банки выдают льготную ипотеку для IT на срок до 30 лет. После оформления ипотеки нужно обязательно работать в аккредитованных IT-компаниях в течение пяти лет. Если уволиться раньше этого срока, льготная ставка сохранится в течение шести месяцев.
Какую недвижимость можно купить
С помощью льготной ипотеки можно приобрести:
- квартиру в строящемся доме, в том числе по договору долевого участия;
- готовую квартиру от застройщика в новостройке;
- жилой дом от застройщика;
- жилой дом, построенный по договору подряда;
- участок под строительство жилого дома по договору подряда.
Где можно построить дом
Льготную ипотеку для IT-специалистов можно потратить на строительство жилого дома. Он должен быть не выше 20 метров и иметь максимум три надземных этажа. Строить дом можно только по договору подряда с профессиональным застройщиком — индивидуальным предпринимателем или юридическим лицом.
Строительство разрешено на двух типах земельных участков:
- участки для индивидуального жилищного строительства (ИЖС);
- земли сельскохозяйственного назначения (которые находятся в составе СНТ или крестьянско-фермерского хозяйства с видом разрешенного использования «личное подсобное хозяйство»).
Где оформить льготную ипотеку для IT-специалистов
Большинство крупных банков предоставляют льготную ипотеку для IT-специалистов. На сайте Банки.ру есть каталог программ. Сейчас в нем больше 40 предложений, список постоянно актуализируется.
Льготная ипотека под 5%: кто и как может получить?
Правительство утвердило правила выдачи льготной ипотеки для IT-специалистов. Максимальная процентная ставка по жилищному кредиту — 5%. В нынешних условиях, когда базовые проценты по ипотеке пугают величиной, это прекрасное предложение. Но не каждый специалист из IT-отрасли сможет оформить льготный кредит.
Почему преференции только IT-отрасли?
Льготная ипотека в нашей стране часто вводится, чтобы решить социальные проблемы. Например, стимулировать рождаемость или остановить отток населения из регионов или сёл. Это всем известные массовые программы дальневосточной, сельской, семейной ипотеки.
О профессиональных льготных ипотеках не слышно, потому что подобных программ мало. Пожалуй, на слуху только военная. Специальные жилищные кредиты для врачей, учителей или сотрудников определённых компаний столь малочисленны, что о них почти не говорят.
Но в мае 2022 года появилась большая программа жилищного кредитования для поддержки целой отрасли. IT-специалистам предлагают оформить кредит по ставке 5%. Даже семейная ипотека обойдётся дороже.
Таким образом правительство хочет привязать специалистов к России, чтобы те не переезжали в другие страны. В свете последних событий многие начали релоцироваться, чтобы убежать от санкций и общей экономической неопределённости.
Стране же не столько жалко отпускать людей, сколько не нужна «утечка мозгов». Из-за ограничений у нас начинаются проблемы с ввозом высокотехнологичных товаров и поддержкой программного обеспечения. Надо как-то решать проблему импортозамещения, а без кадров это невозможно сделать.
В связи с этим правительство и решило раздать компаниям налоговые льготы, а их сотрудникам — дешёвые ипотеки.
До конца 2024 года правительство планирует выдать до 50 000 кредитов на сумму около 240 млрд рублей.
Условия льготной ипотеки
В постановлении правительства даны такие базовые условия льготной ипотеки:
- Максимальная процентная ставка — 5%. Но банк может по собственной инициативе сделать скидку. Бюджет дополнительные расходы не компенсирует, зато в кредитную организацию придут лояльные платёжеспособные клиенты. У регионов тоже есть право за счёт собственных средств снижать ставки по ипотеке, чтобы привлечь в регион специалистов.
- Срок кредитования — до 30 лет. У заёмщика будет время на выплату кредита.
- Размер первого взноса — от 15% стоимости объекта.
- Максимальная сумма кредитования: до 18 млн в городах-миллионниках, до 9 млн — в других городах. Заметим, что лимиты выше, чем по льготной программе под 9% годовых.
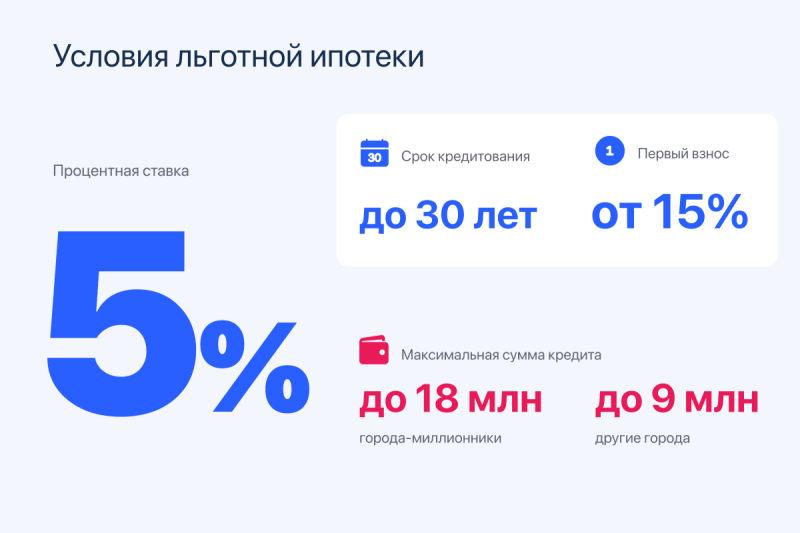
Условия IT-ипотеки. Фото: «Выберу.ру»
По льготной программе возможно оформить только новостройку в широком смысле этого слова. IT-специалисты могут купить квартиру в уже сданном доме или доме на этапе строительства у юридического лица по договору долевого участия в строительстве. Допускается покупка квартиры по договору уступки прав требования, но тоже только у юридического лица или индивидуального предпринимателя при условии, что он первый собственник недвижимости. Также по льготной ипотеке можно купить частный дом у юридического лица по договору долевого участия в строительстве или оплатить работы по строительству частного дома по договору подряда, заключённом с юрлицами или ИП.
Давайте повторим: льготная программа кредитования для IT-специалистов распространяется только на новостройки, купленные у юридического лица или ИП. Ремонт в кредитный договор включать нельзя, хотя предыдущие программы позволяли оплачивать отделку от застройщика кредитными средствами по льготной ставке.
Мы видим, что так правительство пытается «убить двух зайцев»: и специалистов «притормозить», и строителям помочь.
Впрочем, власти намекают, что если люди неохотно будут пользоваться программами, то ипотеки могут расширить на вторичное жильё.
Расходы на IT-ипотеку
Сделаем примерный расчёт льготной IT-ипотеки с помощью калькулятора «Выберу.ру».
- стоимость недвижимости — 6 000 000 рублей;
- первый взнос — 15%;
- срок — 15 лет.
Ежемесячный платёж получается 40 330 рублей. Переплата — примерно 2 000 000 рублей. Вероятно, кому-то кажется, что ежемесячный платёж огромный. Но сравним IT-ипотеку с льготной программой на новостройки, которая сейчас выдаётся под 9% годовых. Вводные данные такие же.
Ежемесячный платёж 51 728 рублей. Переплата — почти 4 000 000 рублей.
К тому же напомним, что IT-ипотека выдаётся людям с доходом 100 000 — 150 000 рублей в месяц. Рассчитанный нами платёж составляет менее 50% дохода, что даже в глазах банков не считается предельной долговой нагрузкой.
К тому же платёж можно снизить за счёт большего первого взноса или большего срока.
Если внести в качестве первого взноса 20%, то ежемесячный платёж сократится до 37 958 рублей. Если при этом увеличить срок до 20 лет, то платить надо будет 31 678 рублей, что будет составлять треть дохода.
К тому же банки часто дают дисконт. Например, ДОМ.РФ снижает ставку до 4,04% для тех, кто подаст заявку до 11 мая.
Кто сможет получить льготную ипотеку?
Требования к заёмщику:
- возраст от 22 до 44 лет;
- гражданство — РФ;
- средняя зарплата за последние 3 месяца не менее 150 000 рублей для городов-миллионников, 100 000 рублей — для остальных регионов.
- компания-работодатель должна состоять в реестре аккредитованных компаний и не менее одного квартала пользоваться налоговыми льготами.
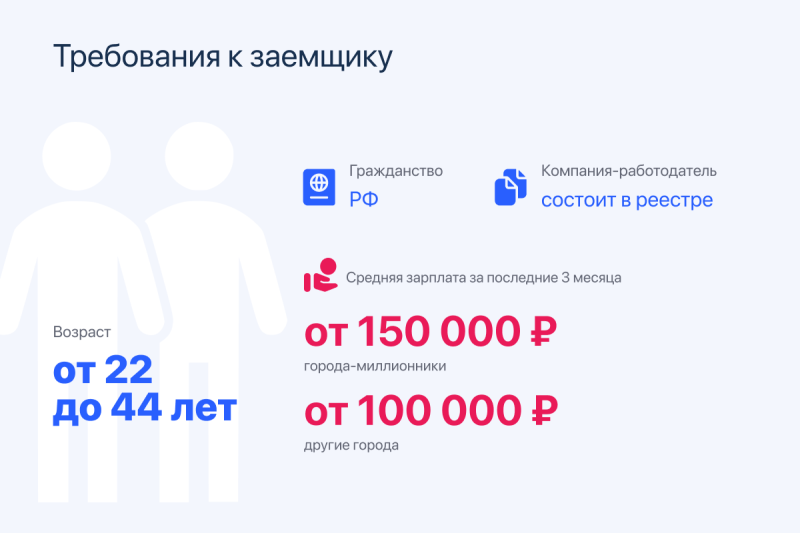
Требования к заёмщикам. Фото: «Выберу.ру»
Расскажем подробнее о реестре IT-компаний. Льготная ипотека — не единственная преференция. Государство даёт IT-компаниям налоговые льготы. Но, чтобы их получить, надо подать заявку на включение компании в особый реестр, который ведёт Минцифры. Основные требования к компании:
- количество сотрудников не менее 7 человек;
- IT-деятельность должна приносить не менее 90% дохода;
- компания должна получить государственную аккредитацию.
Входит или нет ваша компания в реестр, можно проверить на сайте министерства. На начало мая в списке числилось порядка 27 000 компаний.
Можно ли взять IT-ипотеку и уволиться?
Эксперты беспокоились, что IT-специалисты, понабрав льготных ипотек, уедут из России или уйдут из профессии. Но так сделать не получится — если в течение 3-х месяцев после увольнения заёмщик не найдёт работу в компании из реестра, то банк повысит ему ставку. Рост процентов будет зависеть от целей кредитования. Минимум: ключевая ставка +2,5 п. п. (для квартир от застройщика), максимум — ключевая ставка + 4,5 п. п. (для частных домов).
Уволившийся IT-специалист получит рыночную ипотечную ставку. Сейчас это будет накладно для семейного бюджета. Но с падением ключевой ставки разница между льготной и базовой ставкой будет сокращаться. Вспомните, в 2020 году банки выдавали ипотеку под 7% годовых даже без субсидируемых программ.
Две ипотеки в одни руки
Анонсируя изменения в льготной программе на новостройки, вице-премьер Хуснуллин заметил, что впервые правительство разрешило дополнять льготную программу рыночной, если на покупку жилья не хватает выделенного лимита.
В теории IT-ипотеку можно совместить с другой программой и купить роскошный дом или огромную квартиру. При условии, что есть возможность обслуживать два кредита, один из которых по высокой ставке.
Но главный вопрос в совмещении двух ипотек даже не в платёжеспособности заёмщиков, а в том, как на это смотрят банки. Будут ли они выдавать одному заёмщику на один объект недвижимости два кредита?
На момент написания статьи банки не ответили на запрос «Выберу.ру». Публичных заявлений о намерении запустить двойные программы тоже нет.
Брать или не брать IT-ипотеку?
Однозначно ответить на вопрос сложно, потому что ситуация у каждого заёмщика разная. Можем лишь оценить плюсы и минусы программы.
Плюс — низкая процентная ставка. Сейчас IT-ипотека относится к числу самых доступных. К тому же высокие лимиты позволят купить достойное жильё, а не скромную однушку.
Минус программы — ограничения по зарплатам. Некоторые специалисты даже из аккредитованных Минцифры компаний остаются за бортом госпомощи. Кого-то отпугнёт обязанность работать в IT-сфере весь срок ипотеки. Но тут тоже надо просчитать риски. Ещё раз повторимся — с падением ключевой ставки рыночные ипотечные проценты будут невысокими. Ещё один значительный минус — возможность купить только новостройку. Это сужает выбор и возможности.
Ипотека для it специалистов когда введут
Работа ведётся в рамках указа Президента.
Правительство утвердило параметры льготной ипотечной программы для специалистов, работающих в сфере информационных технологий. Главная задача – поддержать IT-сектор в сложившейся экономической ситуации и создать комфортные условия для работников отрасли.
Получить льготный кредит на покупку квартиры смогут специалисты в возрасте от 22 до 45 лет, работающие в аккредитованных IT-компаниях. Льготная ставка для них будет составлять до 5% годовых. Максимальный размер кредита для жителей регионов с численностью населения не менее 1 миллиона человек –18 млн рублей, для остальных – 9 млн рублей.
Комментарий
Есть требования и по зарплате. Она должна быть не ниже 150 тыс. рублей в месяц до вычета подоходного налога (НДФЛ) в регионах, где свыше миллиона жителей, и не менее 100 тыс. рублей – в остальных субъектах.
«Рассчитываем, что до конца 2024 года будет выдано около 50 тыс. кредитов на общую сумму порядка 240 млрд рублей», – отметил Михаил Мишустин на совещании с вице-премьерами 4 мая. Глава кабмина поручил вице-премьеру Дмитрию Чернышенко внимательно следить за реализацией этой программы.
Новые условия ипотеки под 5% для сотрудников ИТ-компаний в 2023 году
С 2022 года работники аккредитованных ИТ-компаний могут взять льготную ипотеку — по ставке до 5%. При соблюдении всех условий ставка будет даже ниже той, что предлагается семьям с детьми. Это одна из мер поддержки ИТ-отрасли наряду с отсрочкой от армии.
Программа заработала в июле 2022 года, а с 7 февраля 2023 ее условия значительно изменятся. Теперь больше заемщиков, занятых в ИТ-отрасли , смогут претендовать на льготный кредит для покупки жилья. Требования к зарплате и срокам работы остались, но в целом программа стала доступнее.
Вот ее актуальные условия.
Основные условия ИТ-ипотеки под 5%
Заемщик — гражданин РФ и работает в аккредитованной ИТ-компании , его возраст — от 18 до 50 лет включительно.
Средняя зарплата в течение трех месяцев (по заявкам с 7 февраля 2023 года):
- от 150 000 Р — для сотрудников компаний в Москве;
- от 120 000 Р — для сотрудников компаний в других городах-миллионниках;
- от 70 000 Р — для сотрудников компаний в остальных населенных пунктах.
Суммы указаны до вычета НДФЛ.
Ставка — до 5% на весь срок кредита, первоначальный взнос — от 15%. Сумма кредита — до 18 000 000 Р для регионов-миллионников, до 9 000 000 Р для остальных. Ее можно увеличить до 30 000 000 и 15 000 000 Р соответственно с помощью рыночной ставки.
Срок действия программы — до конца 2024 года. Можно купить новостройку или дом у юрлица или ИП. Участвовать в программе можно только один раз.
Требования к заемщикам для ИТ-ипотеки
Должны соблюдаться все условия одновременно:
- Гражданство РФ.
- Возраст до 50 лет включительно. Раньше заемщику должно было быть от 22 до 44 лет.
- Работа по трудовому договору в аккредитованной ИТ-компании. Применение налоговых льгот больше не требуется. Соответствие работодателя можно проверить на госуслугах — по названию или ИНН. Если аккредитации нет, ее можно оформить онлайн.
- Средняя зарплата в течение трех предыдущих месяцев для компаний из Москвы должна составлять от 150 000 Р . В других регионах требования по зарплате снижены: для компаний в городах-миллионниках — от 120 000 Р , для остальных — от 70 000 Р . Лимит определяется по месту регистрации работодателя.
Требований к образованию и должности заемщика нет. ИТ-ипотеку может взять не только программист, но и дизайнер, бухгалтер, маркетолог, копирайтер или сотрудник службы безопасности с подходящей зарплатой.
Условия кредитного договора для сотрудников ИТ-компаний
Кредит с господдержкой можно взять при соблюдении таких условий:
- Ипотека в рублях.
- Первоначальный взнос — от 15%.
- Ставка — до 5%. Она сохраняется на весь срок договора даже при увольнении, если заемщик за полгода устроился на работу в другую аккредитованную компанию. Всего в аккредитованных ИТ-компаниях нужно проработать минимум пять лет после оформления ипотеки. До 7 февраля 2023 года требования были строже — работать нужно было до конца срока договора, а новую работу найти за три месяца.
- Срок кредита правилами не установлен.
- Программа действует до 31 декабря 2024 года.
Максимальный размер кредита для ИТ-ипотеки
| Где находится жилье | Лимит с льготной ставкой до 5% | Дополнительно по рыночной ставке |
|---|---|---|
| В регионах-миллионниках | 18 000 000 Р | 12 000 000 Р |
| В остальных регионах | 9 000 000 Р | 6 000 000 Р |
Ставка не более 5% применяется только к сумме кредита в рамках льготных лимитов — 18 млн и 9 млн рублей. Сумма в договоре может быть и больше, но с превышения проценты придется платить на обычных условиях банка.
Для первоначального взноса можно использовать маткапитал. Для погашения долга — субсидию для многодетных, 450 000 Р .
Требования к жилью для ипотеки под 5%
Эта программа не подходит для покупки вторичного жилья. Вот на что можно взять ИТ-ипотеку:
- Квартира в строящемся доме по ДДУ.
- Квартира в сданном доме у застройщика.
- Жилой дом в малоэтажном жилом комплексе у застройщика или ИП.
- Строительство дома по договору подряда с юрлицом или ИП.
- Земельный участок для строительства дома.
Проверить шансы на ИТ-ипотеку можно с помощью нашего калькулятора. Он будет обновлен, когда вступят в силу изменения.
Как оформить ИТ-ипотеку в 2023 году
Список банков-участников есть на сайте оператора программы « Дом-рф ». Присутствие в этом списке означает, что банку одобрена господдержка по заявкам на ИТ-ипотеку. Но это еще не значит, что он ее выдает. Поэтому уточнять лучше напрямую в банке. Обычно информация есть в ипотечных калькуляторах.
Заявки по новым правилам банки уже принимают. Но выдача кредитов с учетом изменений начнется не ранее 7 февраля, когда поправки вступят в силу.
Что еще нужно знать об ИТ-ипотеке
Рефинансирование старых кредитов невозможно.
Можно иметь в собственности другое жилье.
Нельзя совмещать с другими льготными программами для покупки одного объекта.
При увольнении без поиска новой работы в течение пяти лет после оформления ипотеки ставка вырастет:
- для квартир — ключевая ставка плюс 2,5%;
- для домов — ключевая ставка плюс 4,5%.
Банк имеет право отказать заемщику даже при соблюдении всех условий программы.
Новости, которые касаются всех, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @tinkoffjournal.
пока не сделают и на вторичку тоже — без шансов на большой успех. новое жилье слишком дорогое, и его тупо нет там где нужно.
Darry, для успеха российской ИТ-ипотеке нужно кое-что другое, но вполне реальное, ощутимое и ожидаемое многими
Oleg, а ведь ИТ ипотека и появилась из этого "кое чего другого", так что даже не знаааю, лучше бы конечно это кое что, чем эта ипотека.
За 2022 год на это повелись всего 5 тысяч человек. Всеми этими "льготами" только разогнали стоимость жилья, новостройки уже на 30-50% дороже вторички.
d1mmmk, льготные ипотеки в первую очередь нужны застройщикам
Artem, не столько застройщикам, сколько банкам. Не сомневаюсь что в надбавке к стоимости квартиры заложен интерес банка. Банк сразу получает часть процентов, которые он бы заработал в будущем, и вечного раба, который вроде бы и получил ипотеку на 5-6% ниже рынка, но при этом в тело кредита засунули дополнительную нагрузку в виде завышенной стоимости и гасить досрочно теперь нет никакого смысла.
В этом году несколько раз натыкался на интересные объявления: квартиры по переуступке от физ.лица на одном и том же объекте были на 20-25% дешевле чем напрямую от застройщика, порой даже квартира с ремонтом от физ.лица была выгоднее соседней не проданной с черновой отделкой.
d1mmmk, как тогда купить бетон со скидкой если расплачиваться не кредитными, а живыми деньгами?
d1mmmk, ага, причем из них в Петербурге — триста. Триста человек вписались в этот бред. Это такой мизер, что смешно даже
d1mmmk, это как так? Повелось «всего пять тысяч», но эти «всего» разогнали рынок?
Denis, к сожалению, без цитирования некоторых статей из Википедии кратко ответить не получится.
— То́чка (.) — знак препинания, использующийся при письме во многих языках мира.
В русском языке точка употребляется для завершения предложения, например: Поезд прибыл.
Точку отделяют от следующих знаков пробелом.
Первое предложение в моем комментарии завершается точкой и отделено от следующих знаков пробелом, следовательно — оно завершено.
— Мно́жество — одно из ключевых понятий математики; представляющее собой набор, совокупность каких-либо (вообще говоря любых) объектов — элементов этого множества.
Множество "все эти льготы" включает в себя различные вариации программ льготного кредитования под залог недвижимости (в просторечии — ипотеки).
Так как два предложения разделены и никак не связаны, то к ним неприменим закон непротиворечия.
d1mmmk, какой ты душный.
Ага, сорвались скорее покупать билеты и назад в Россию, брать квартиру в Кудрово/Парнасе

Александр, вообще пофиг на тебя, уехал и уехал, а нам здесь эти плюшки лишними не будут
Сейчас даже с зарплатой 200 тяжело жильё купить под 0%
В моем регионе цены на новостройки куда-то совсем в небеса устремились, в отличие от зарплаты. Никакая льготная ипотека тут не поможет, 2% айтишников не покроют всё то предложение, что разогнали застройщики за 2020-22й год.
Надеяться, что айтишники спасут застройщиков и раскупят новостройки. Но нет
С 2020 наблюдая за этими льготными ставками и растущими ценами становится как-то грустно, будто где-то тебя обманывают. Очень жаль тех, кто не успел ворваться по нормальным ценам в эту историю.
Кристина, здравым смыслом будет сопоставляться. Человек, выплативший кредит на условиях, которые прописаны в кредитном договоре, кредитору более ничего не должен.
С учетом этих всех программ + семейные ипотеки жилье новостройка стоит в 2 раза дороже карл. Там нет нихрена кроме стен. Сейчас выгоднее вторичку взять и жить сразу, чем еще год-два ждать плюс ремонт.
Лучше бы убрали все эти льготы и ввели единую ставку, так бы реально снизили стоимость жилья.
Кирилл, так нет цели сделать жилое доступнее. Есть цель принести больше денег банкам и застройщикам. Повысить стоимость для всех, но с небольшой скидкой для некоторых категорий людей
Кирилл, проще взять и построить себе загородный дом)
> До 7 февраля 2023 года требования были строже — работать нужно было до конца срока договора, а новую работу найти за три месяца.
на уже оформленную ипотеку действуют старые правила ?
Вячеслав, да, есть такой пункт в Постановлении. Но потребуется дополнительное соглашение.
Единственное что, банки просили, если ситуация некритичная, не бежать за ним немедленно после выхода изменений
Илья, подскажите, в какой пункт Постановления смотреть?
Интересно, какое условие для минимальной зп требуется у удаленщиков: по городу регистрации компании или по месту жительства?
Denis, по компании
Понизили же условия по ЗП с 150к до 130к
Наверное это должно удержать людей от переезда из страны по мнению правительства, но замануха так себе ) еще в аккредитованных ит компаниях нет банков больше, а это процентов так 30-40 Ит сотрудников, особенно проходящих по требованиям к зарплате

У меня от статей в Т-Ж сложилось впечатление, что переезд усложняют в первую очередь ребята с противоположной стороны: опционально надо быть готовым работать в заведомо неинтересном проекте, искать способ заплатить за несколько месяцев при полуживом свифте либо ограничивать себя локациями, где такой проблемы нет (по крайней мере я не видел в статьях тут, чтобы эту проблему решал работодатель), остаток денег меньше, чем в России, разве что вкладывать попроще; если мы говорим про Штаты – рабочие визы по лотерее, а для О-1 опять же проще оставаться тут и спокойно пилить себе статейки и доклады
«До 7 февраля 2023 года требования были строже — работать нужно было до конца срока договора, а новую работу найти за три месяца.»
Новые требования, что нужно отработать только 5 лет в аккредитованной ИТ-компании, распространяются на договоры, заключенные до 07.02.23?
Кристина, это условия смены ставки, если выплатите раньше, отрабатывать 5 лет не нужно.
Ну взяла я квартиру в новостройке в начале 22, а сейчас спустя год такие же переуступают на 30% (!!) дешевле. Еще раз в ипотеку, пусть и айтишную? спасибо, лучше переуступку.
Сейчас бы брать айтишную ипотеку, и вовсе не думать о перспективах оказаться в окопе где-то под Мелитополем или в бомбоубежище в 2к23.
Мне кажется, что налоговый эффект от обеления даже части ИТ-отрасли (а то знаем мы и приём денег на ИП и работу на НПД ) превысит затраты на субсидированную ставку.
Всего в аккредитованных ИТ-компаниях нужно проработать минимум пять лет после оформления ипотеки.
Тоись, получается, через пять лет я могу перестать перебирать и могу работать где хочу, так штоле? например, в магазине Lego?
Мда, посмотрела я новостройки, так вторичка гораздо лучше. Оказалось, в Москве теперь строят либо человейники, в которых жить невозможно (высотки, которые стоят вплотную друг к другу), либо бизнес-класс от 20 млн. Ничего среднего между человейниками и бизнес-классом нет. На этом фоне человейников я даже зауважала 5-этажки, это прям элитное жилье стало: малоэтажное строительство, обычно стоят квадратиком вокруг уютного дворика. Сталинки и дома 60-70х (небольшие узкие башенки по 12-17 этажей) гораздо лучше новых широких зданий по 25-35 этажей, перекрывающих друг другу свет. Классные уютные однушки на вторичке с неплохим ремонтом стоят 11-14 млн. Квартира в более-менее приличной новостройке (не человейнике) на этапе котлована, в бетоне без ремонта — от 15 млн. Но вторичку в ипотеку взять нереально из-за ставки 10%.
Хочу ит ипотеку на вторичку))) ну или чтоб построили нормальные среднеэтажные башенки не по цене бизнес-класса. Мне вот не нужны все эти закрытые территории, консьержи, детсады во дворе и так далее, мне нужно просто чтобы это был дом до 20 этажей и стоял не вплотную к другим. Пусть у него даже двора не будет своего, пусть он стоит где-то на своём маленьком пятачке без территории, лишь бы не окна в окна с другими. Я что, так много хочу 🙁 нет таких новостроек по всей Москве 🙁
Как по мне, глупо привязывать требования по зп к месту регистрации работодателя, намного логичнее было бы к месту покупки недвижимости, думаю очень у многих (по крайней мере в московском регионе) различается это самое место регистрация компании(мск) и желаемый город (областной) покупки жилья.
Я айтишник, который не айтишник.
Во-первых, мой работодатель, который входит в топ 20 лучших IT-работодателей по версии hh не является таковым по реестру аккредитованных.
Во-вторых, я не уложился в 9 млн, но это уже и не важно, достаточно п.1
А вот господин Кудрин, которого за бесполезностью на гос. службе устроили на непыльную должность в Яндекс — он IT-шник.
А подскажите, можно ли оформить льготную ипотеку в москве, если компания зарегистрирована в Питере?
Если компания московская, а ипотеку брать в городе < 1млн, какие по доходу должны соблюдаться условия — 150 или 70 тыс?
А сотруднику Тинькофф можно оформить ИТ ипотеку?
Не могу найти в постановлении правительства пункт о ранее оформленной ипотеке. Точно ли изменения применяются в этом случае? Помогите отыскать эту фразу в первоисточнике. Спасибо
А если я работаю в регионе до 1 млн, а хочу купить квартиру в СПб, какие лимиты и ЗП нужна? 18 млн и 70 тыс или 9 млн и 70 тыс?
Когда сделают вторичку для дв ипотеки, в чем проблема, живу в провинциальном городе,цены и так взлетели на жилье, из выбора только вторичка
Возможно ли по IT ипотеке построить дачный дом? То есть на земле в снт (сельхоз земли с ВРИ "садоводство-огородничество"), если этот дом будет строить юрлицо и он будет на кадастровом учете и после постройки будет в залоге у банка? Как я понимаю нет же требований чтобы это был непременно дом в населенном пункте (вид использования земли ИЖС)?