Неименные дебетовые карты ВТБ – классическая, золотая и моментальная
Чтобы привлечь новых клиентов, банки предлагают новые и полезные продукты. Среди них неименная карта, то есть та, на которой не нанесены имя и фамилия владельца. Считается, что именная карта надежней безымянной. Последняя не дает абсолютную финансовую свободу, но в условиях спешки и срочности оформления, данная опция, предлагаемая ВТБ, здорово выручит.
Условия использования неименной карты
ВТБ 24 предлагает 2 типа неименных дебетовых карт: MasterCard и Visа. Также существует четыре пакета услуг: базовый, классический, золотой и платиновый. Последние два имеют более высокий статус и считаются премиальными продуктами. Подключение к пакету услуг «Базовый» происходит в автоматическом режиме. Он открывает дополнительные возможности держателю, среди которых бесплатное обслуживание и доход на остаток по накопительному счету в размере 8,5% годовых.
Также cardholder может пользоваться онлайн-сервисом «Телебанк», который позволяет совершать платежные операции в любом удобном месте и в любое удобное время. Это и оплата услуг ЖКХ, ТВ, налогов, мобильной связи, и перевод денег на другие счета.
Снять деньги cardholder может в банкомате. Комиссия за снятие средств составляет 2%. Лимит снятия наличных из банкомата — 100 тыс. руб. ежедневно и 600 тыс. руб. ежемесячно. В кассе можно снять любую сумму сразу.
Преимущества неименной карты ВТБ 24
Дебетовая именная и неименная карты практически одинаковы по своим возможностям. Единственное отличие заключается в уровне защищенности пластика, а также типе платежной системы. Неименная карта ВТБ 24 пригодится тогда, когда есть необходимость срочно получить денежные средства. Оформление пластика не превышает 14 дней. Ко всему прочему с клиента не требуют большого количества документов. Это связанно с тем, что на карте не указываются личные данные держателя.
Открытие карты обойдется совсем недорого. Банк, как правило, изготавливает неименные карты заранее. Для этого он заказывает самый дешевый пластик, так как не знает будет ли востребован данный продукт. В первый год пользования плата за обслуживание не взымается.
Cardholder имеет возможность выбрать для себя наиболее подходящую бонусную программу. Бонусы можно получить от парнеров банка при совершении покупок с помощью пластика.

Пакет «Привилегия»
Пакет «Привилегия» предполагает подключение определенных услуг и получение статуса привилегированного клиента, что дает много преимуществ и возможность пользоваться продуктами и услугами банка в полной мере. Cardholder моментальной выдачи вызывает абсолютное доверие со стороны банка при условиях пользования опцией «Привилегия». В некоторых случаях программа бонусов предполагает скидки на покупки не только в России, но и в большинстве европейских стран. За каждый платеж cardholder вознаграждается бонусами, которые можно привязать к своему счету.
Оформление неименной карты ВТБ 24
Непосредственно перед подачей заявки на выпуск, необходимо внимательно ознакомиться с предлагаемыми пакетами услуг:
- классический;
- золотой;
- платиновый;
- привилегия.
При оформлении пакета происходит автоматическое подключение к ВТБ 24-онлайн и услугам оповещения. После этого cardholder автоматически будет доступен счет с возможностью проведения финансовых операций в 3-х валютах: рублях, долларах и евро. Также появится возможность выпустить неименный дебет мгновенной выдачи от разных платежных систем, а именно MasterCard Unembossed Instant Card и Visa Classic Unembossed Instant Issue.

Если cardholder уже является держателем пакета услуг и клиентом ВТБ 24, ему нужно оформить заявку на карту. Для этого достаточно будет приготовить паспорт. Новые клиенты также могут выпустить card мгновенной выдачи, но функциональность ее будет ниже той, что выдается постоянным клиентам.
Для того, чтобы получить статус cardholder, можно оформить неименную дебетовую карту ВТБ 24 двумя способами:
| Офис ВТБ 24 | Онлайн-заявка | |
|---|---|---|
| Необходимые требования | Возраст от 21 до 68 лет Прописка в том же районе, где и происходит оформление Личное присутствие |
Возраст от 21 до 68 лет Прописка в том же районе, где и происходит оформление Наличие Интернета |
| Необходимые документы | Паспорт РФ (без паспорта оформить карту нельзя) | Паспорт РФ, подтверждение истинности ваших персональных данных на сайте |
| Затраченное время | Обслуживание клиента с целью оформления карты занимает не более 15 минут. | Разобравшись в навигации по личному кабинету, на оформление заявки уйдет не более 10 минут. |
| Возможность консультации | В любом отделении банка менеджер ВТБ 24 ответит на интересующие вас вопросы. | При возникновении вопросов вы всегда можете обратиться на горячую линию ВТБ 24 по бесплатному номеру 8 800 100 24 24 |
Как получить кэшбэк?
Кэшбэк составляет 1% за все покупки. Также при привязке пакета «Привилегия» к обезличенной карте, начисление бонусов осуществляется по следующей схеме: 1 бонусный балл = 25 рублей. Накопив бонусы, их можно использовать, как реальные деньги, либо обменять на желаемый подарок из коллекции банка.

Карта Instant Issue ВТБ 24
Card Instant Issue международной платежной системы Mastercard/Visa предназначена для срочного открытия карточного счета. Время, потраченное на ее оформление, минимально. Карта способствует быстрой реализации желаний или потребностей клиента. А подключив смс-оповещения, клиент всегда держит свои финансы под контролем. Таким образом, карта Instant Issue ВТБ 24 может стать для cardholder как дополнительной, так и первой.
Постоянные клиенты банка бесплатно могут заказывать дополнительные карты, в том числе и неименные. Данная карта выручит cardholder при необходимости быстрого ее выпуска. Подробнее о таких деталях, как точная стоимость обслуживания, тарифы и адреса ближайших офисов ВТБ 24, можно узнать на официальном сайте банка и на геолокационных онлайн-ресурсах.
Что такое Card Holder на банковской карте и как правильно его писать
С развитием интернет-торговли у каждого жителя нашей планеты появляется доступный способ совершения платежей в магазинах по всему миру. Наличный расчет в таком случае не может быть удобным средством совершения платежа, поэтому главное место заняли банковские карты. Единственной преградой на пути к такому шопингу может стать сложность понимания того, как правильно вводить данные. Особенно если владельцы магазина используют профессиональные термины вроде «Введите Card Holder как на карте». Как раз о термине «кардхолдер» мы и поговорим в этой статье.
Совершение покупки
Обратите внимание на следующий скриншот, на котором представлена стандартная форма покупки на сайте Aliexpress:

Форма оплаты картой
Для совершения покупки по карте здесь необходимо ввести:
- Cardholder Name – об этом мы поговорим ниже
- Card No – номер карты
- Expiration Date – дата истечения карты, месяц и год
- Security Code – код безопасности карты, CVV2/CVC2/CID
В зависимости от магазина поля могут меняться, и поле «Cardholder name» может быть заменено на что-то вроде этого:
- Card Holder как на карте
- Имя кардхолдера
- Держатель банковской карты
- Имя держателя карты
- Имя владельца карты
Смышленый читатель уже понял, что означает этот странный термин. Для прочих – это ваше имя, выгравированное на банковской карте. Для успешного заполнения формы достаточно ввести его ровно так, как оно есть на карте – в том же порядке и латинскими буквами:

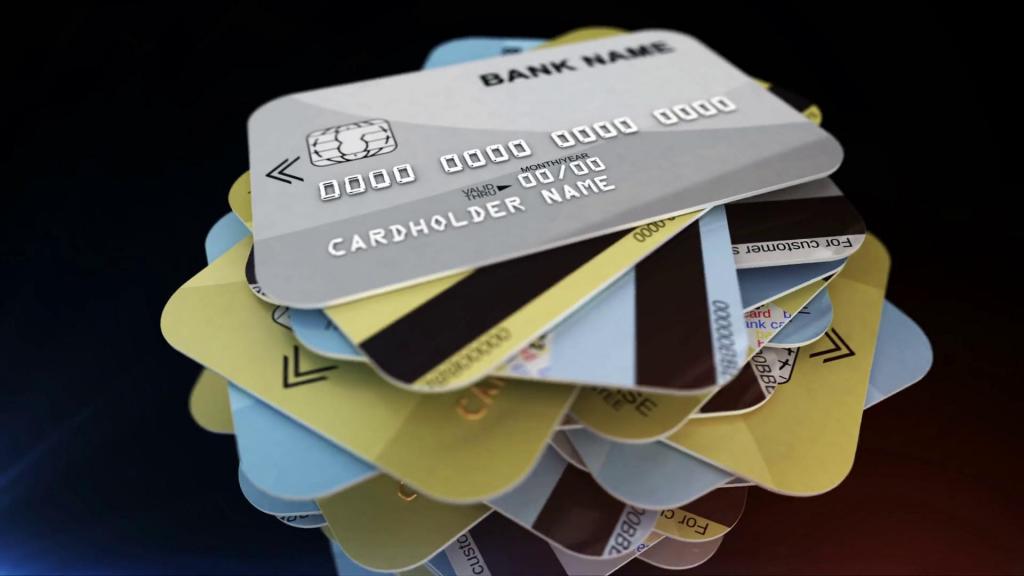
Имя держателя находится на лицевой стороне – CARDHOLDER NAME
Фамилия и имя на банковской карте расположены здесь
Технические моменты
Держателем карты признается лицо, которому и была выдана в пользование банковская карта. Держателем карты может быть и юридическое лицо. Некоторые держателем считают владельца счета, но на самом деле владелец счета может выпустить карту, например, для своей жены или детей, таким образом, оставаясь владельцем счета, держатели карт будут другими.
Интересным в этом вопросе будет и то, что карты по принципу держателя можно разделить на:
- Именные
- Неименные, или анонимные
- Виртуальные
В первом случае все остается, как и было.
Неименные же карты не содержат имени держателя. Т.к. такой карточкой может пользоваться любой человек, то и при проведении интернет платежей в поле держателя карты можно просто ввести свое имя и фамилию.
В случае с виртуальными картами ситуация подобна неименным – здесь данные находятся только в цифровом виде, а в поле держателя снова можно ввести любое значение, и платеж свободно пройдет.
А теперь еще один очень интересный момент: для снятия денег с карты в банке достаточно иметь ее номер и дату истечения. Дополнительные проверки могут содержать сверку CVV2 и CVC2 кодов безопасности, а также 3D Secure пароля.
Поле «Card Holder» не может быть проверено при совершении платежа
Расшифруем – даже на именной карте в поле кардхолдера можно ввести любое имя и даже не имя, и платеж будет совершен успешно. Банк не сверяет эти данные. Магазин может только сопоставить эти данные в ручном режиме с конечным получателем товара при наличии адреса отправки, и то это не воспрепятствует проведению платежа. Эта известная уязвимость существует и за пределами России, где роль проверки безопасности совершения платежей в интернете играют специальные антифрод компании. Лишь особо крупные из них в единичных странах могут сопоставить имя владельца другим вводим параметрам. В России до такого еще далеко.
Поэтому в поле владельца карты (Card Holder Name) при совершении покупки спокойно вводите свое имя и фамилию в любом удобном виде, но желательно латинскими буквами. Этого хватит для совершения платежа. А на этом мы заканчиваем, всем удачных покупок в интернете!
Что такое кард холдер
Карт холдер (card holder) — держатель банковской карты. Это один из основных реквизитов пластика, который указывается на его лицевой стороне. Состоит из имени и фамилии физического лица.
Для чего используется card holder на банковской карте
Сервис Brobank.ru напоминает, что пластиковые карты банков делятся на два типа: именные и неименные. В первом случае на лицевой стороне эмбоссированы данные клиента, во втором — нет. Главные отличия обоих типов:
- Для чего используется card holder на банковской карте
- Стандарты назначения card holder name
- Преимущества именных перед неименными
- Бонусы, cashback, наличие прочих опций
- Совершение покупок в интернет-магазинах
- Оформление микрозаймов на банковскую карту
- В случае утери карты
- Срок изготовления карты — именные выпускаются в течение 3-5 дней, а неименные выдаются на руки сразу.
- Стоимость годового обслуживания — в большинстве случаев карты без данных кардхолдера являются бесплатными.
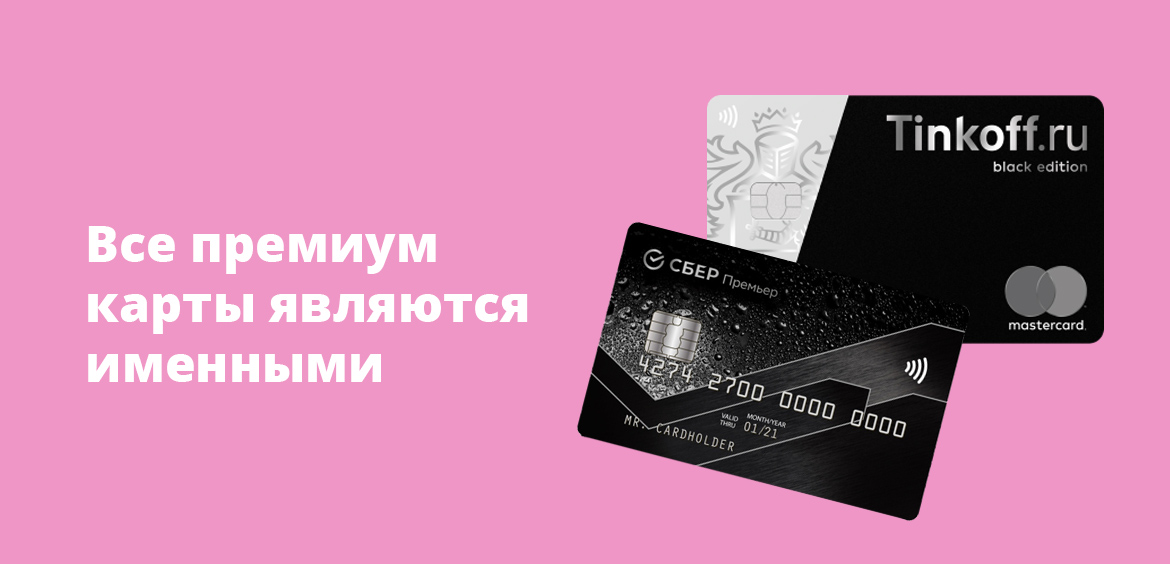
Card holder — не просто инициалы держателя карты, а важный реквизит, который делает обращение с пластиком более удобным и надежным. Премиум-карты (золотые, платиновые, премиальные) — только именные. Поэтому продукты с данными кардхолдера распространены больше.
Стандарты назначения card holder name
Инициалы указываются на латинице в точной транскрипции: Иван Иванов — IVAN IVANOV. При эмбоссировании используется шрифт с одинаковым размером букв. Стандарт используется в соответствии с соглашением между международными платежными системами.
В некоторых странах с транскрипцией могут возникнуть проблемы. Поэтому за основу берутся стандарты, используемые при изготовлении заграничных паспортов. При желании клиент банка до выпуска карты может скорректировать сгенерированные программой данные по cardholder name. В этом случае с реальными именем и фамилией не должно быть существенных разночтений, иначе банк откажет в выпуске карты.
Преимущества именных перед неименными
У карт без кард холдера главным преимуществом признается моментальный выпуск. Клиенту не нужно ждать несколько дней, пока банк изготовит и доставит пластик в конкретное отделение. Среднее время, за которое готовиться карта — 15 минут. Такие продукты есть в линейке Сбербанка и некоторых других российских банков. В остальном именные карты более удобны и выгодны в обращении.

Бонусы, cashback, наличие прочих опций
Если на карте отмечен кардхолдер, она является именной. Стоимость обслуживания по такого рода продуктам в среднем составляет 700 рублей в год — в зависимости от типа карты. Взамен банк открывает доступ к программам: повышенные бонусы и cashback, ряд дополнительных опций, в виде бесплатного смс-информирования или скидок на покупки в определенных торговых точках.
По кредиткам, которые так же разделяются на именные и неименные, разница может заключаться в процентной ставке или размере кредитного лимита. По «моментальным» кредитным картам банк не запрашивает у заемщика никакие документы, кроме паспорта гражданина РФ. По этой причине общие условия по ним традиционно менее выгоднее.
Совершение покупок в интернет-магазинах
Kardholder может потребоваться при попытке приобрести товар в интернет-магазине. В частности, это касается некоторых зарубежных площадок, которые в числе прочих реквизитов просят указывать и данные держателя карты. В определенных случаях в поле с инициалами клиент вводит свои реальные имя и фамилию на латинице, либо оставляет эту информацию не заполненной: подобный подход может помочь, но не всегда.
Оформление микрозаймов на банковскую карту
Получение займа на карту — достаточно популярная услуга, которой ежедневно пользуются тысячи граждан по всей стране. Она позволяет получить относительно небольшую сумму денежных средств без посещения офиса МФО — полностью дистанционно.

- Клиент заполняет онлайн-заявку.
- Дожидается решения компании — не более 15 минут.
- В случае положительного ответа к профилю привязывается банковская карта, на которую перечисляется сумма займа.
Большинство компаний придерживается правила, согласно которому взаимодействие с клиентом возможно при наличии привязанной к профилю именной карты — с эмбоссированными данными о кардхолдере. Если этих данных нет, система не пропускает клиента дальше стадии привязки пластика. Соответственно, ему приходится пользоваться другими способами получения займа, либо искать компанию, которая перечисляет суммы клиентам на неименные банковские карты.
В случае утери карты
Нередко покупатели забывают свои карты в терминале магазина, оплачивая товар безналом. В этом случае, если пластик неименной, кассир не будет иметь права возвратить его законному держателю: факт владения картой не получится доказать без длительного разбирательства.
С другой стороны, в аналогичной ситуации покупателю достаточно предъявить на кассе паспорт, чтобы доказать, что именно он является держателем. Подобное возможно благодаря данным о картхолдере на физическом носителе.

В случае утери карты, третьи лица, обнаружившие пластик, могут совершить с его применением покупки. Технология бесконтактной оплаты PayPass позволяет оплачивать товары на сумму до 1000 или 3000 рублей без ввода ПИН-кода. Если сотрудник торговой точки заподозрит, что покупатель не является владельцем карты, он может запросить у него паспорт для сверки информации.
С неименной картой подобное невозможно и даже при наличии оснований, кассир не сможет потребовать у покупателя документ, удостоверяющий личность. Причина: проверить информацию о кардхолдере на месте не получится, поэтому услугу потребуется оказать в любом случае.
Card holder — что это такое на банковской карте?
На вашей карте есть несколько полей, одно из них – card holder. Но что это? Card holder на банковской карте указывает на важную информацию. Это имя и фамилия держателя карты, если перевести дословно. А по сути – это владелец банковского счета, к которому привязана банковская карта. У этого слова есть и другое значение. Известно, что card-holder – это маленький кошелек для хранения банковских карт, но не о нем пойдет здесь речь.
Кто он такой этот card holder?
Имя держателя карты наносится выпуклыми буквами на лицевую сторону карты. Процесс выдавливания букв называется эмбоссированием. На картах, которые выпущены для обслуживания в электронных устройствах (банкоматах, электронных терминалах и для платежей в Интернете) буквы не выдавливаются, а выжигаются лазером.
Имя держателя карты наносится на карту в четкой последовательности и латинскими буквами — сначала имя, а затем фамилия. Этот стандарт задали еще международные карты. Иногда в иностранном имени сложно понять что имя, а что фамилия. Тут и может возникнуть проблема с card holder. А если следовать стандарту, то путаницы не будет. Имя и фамилия пишутся латинскими буквами так, как указано в заграничном паспорте.
Кассир в банке или магазине может попросить у покупателя, оплачивающего покупку банковской картой, документ, удостоверяющий личность. Если кассир увидит расхождение в написании имени или фамилии, он имеет право порезать карту, а на покупателя заявить в полицию. Это его работа – проявлять бдительность и поддерживать уровень безопасности платежной системы.
Почему держатель, а не владелец.
Если внимательно присмотреться к оборотной стороне банковской карты, то найдется надпись «карта является собственностью банка». Смысл в том, что card holder – это владелец счета в банке, но не владелец карты. Владелец карты – это банк.
Во времена распространения международных банковских карт в мире законодательство разных стран не учитывало тонкостей операций с банковскими картами. Однако правительства уважают частную собственность, особенно банковскую. А если карта является собственностью банка, то любой, кто незаконно удерживает ее у себя или производит с ней незаконные действия, использует не по назначению, нарушает права собственности. Так банк защищает карты своих клиентов.
Как найти владельца, а не держателя карты
Бывает, что карты теряют, оставляют в банкоматах и магазинах.
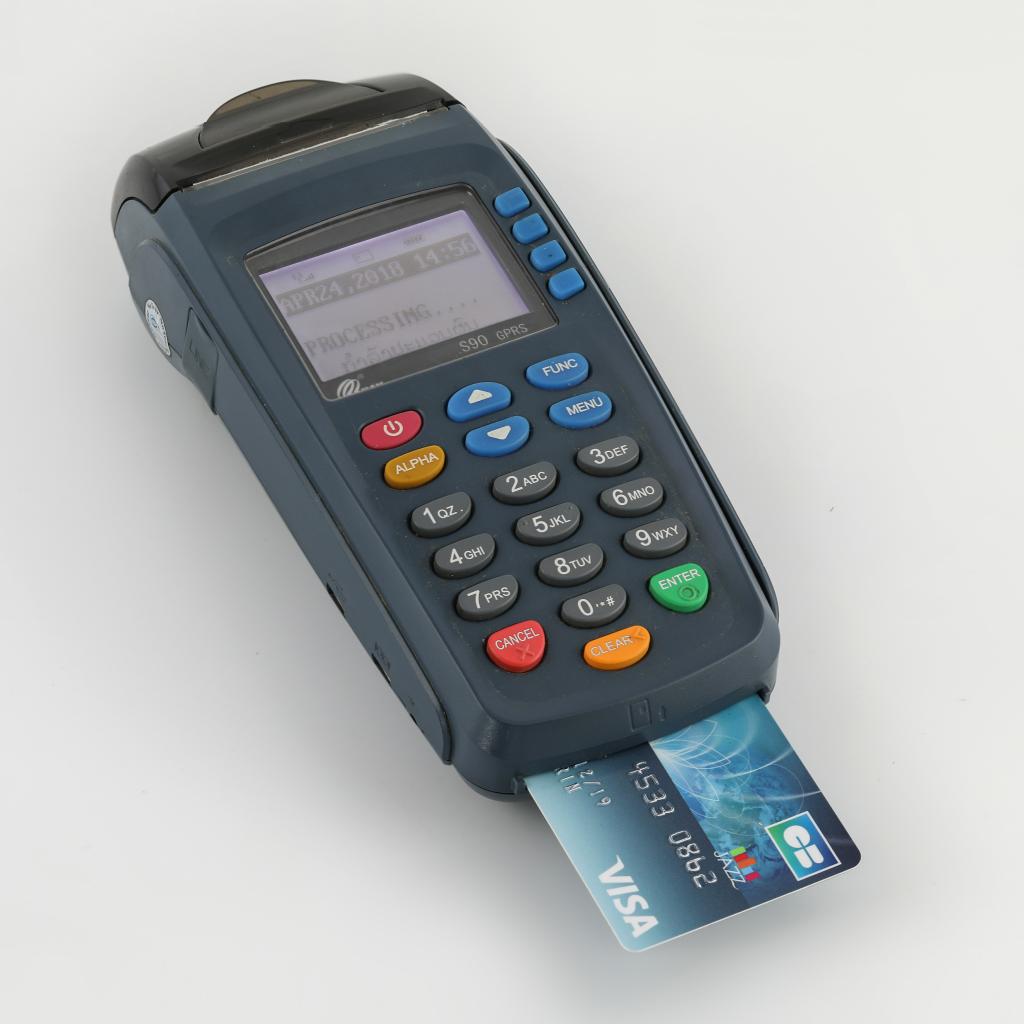
Найти держателя карты сложно. Что это card holder за человек, если известны только имя и фамилия? Адрес и, тем более, телефон, не указаны. Если карту нашли, то вернуть карту владельцу будет проблематично. Зато можно легко найти банк, который выдал эту карту. Банк-эмитент наносит на свои карты, как минимум, два логотипа – на лицевой стороне и на оборотной. И на оборотной стороне карты, рядом с надписью о том, что карта — это собственность банка, указан телефон клиентской службы.